미국 증시 11월 11일 마감: 코어위브가 되찾은 AI의 자신감, 반도체 전 종목이 오른 날
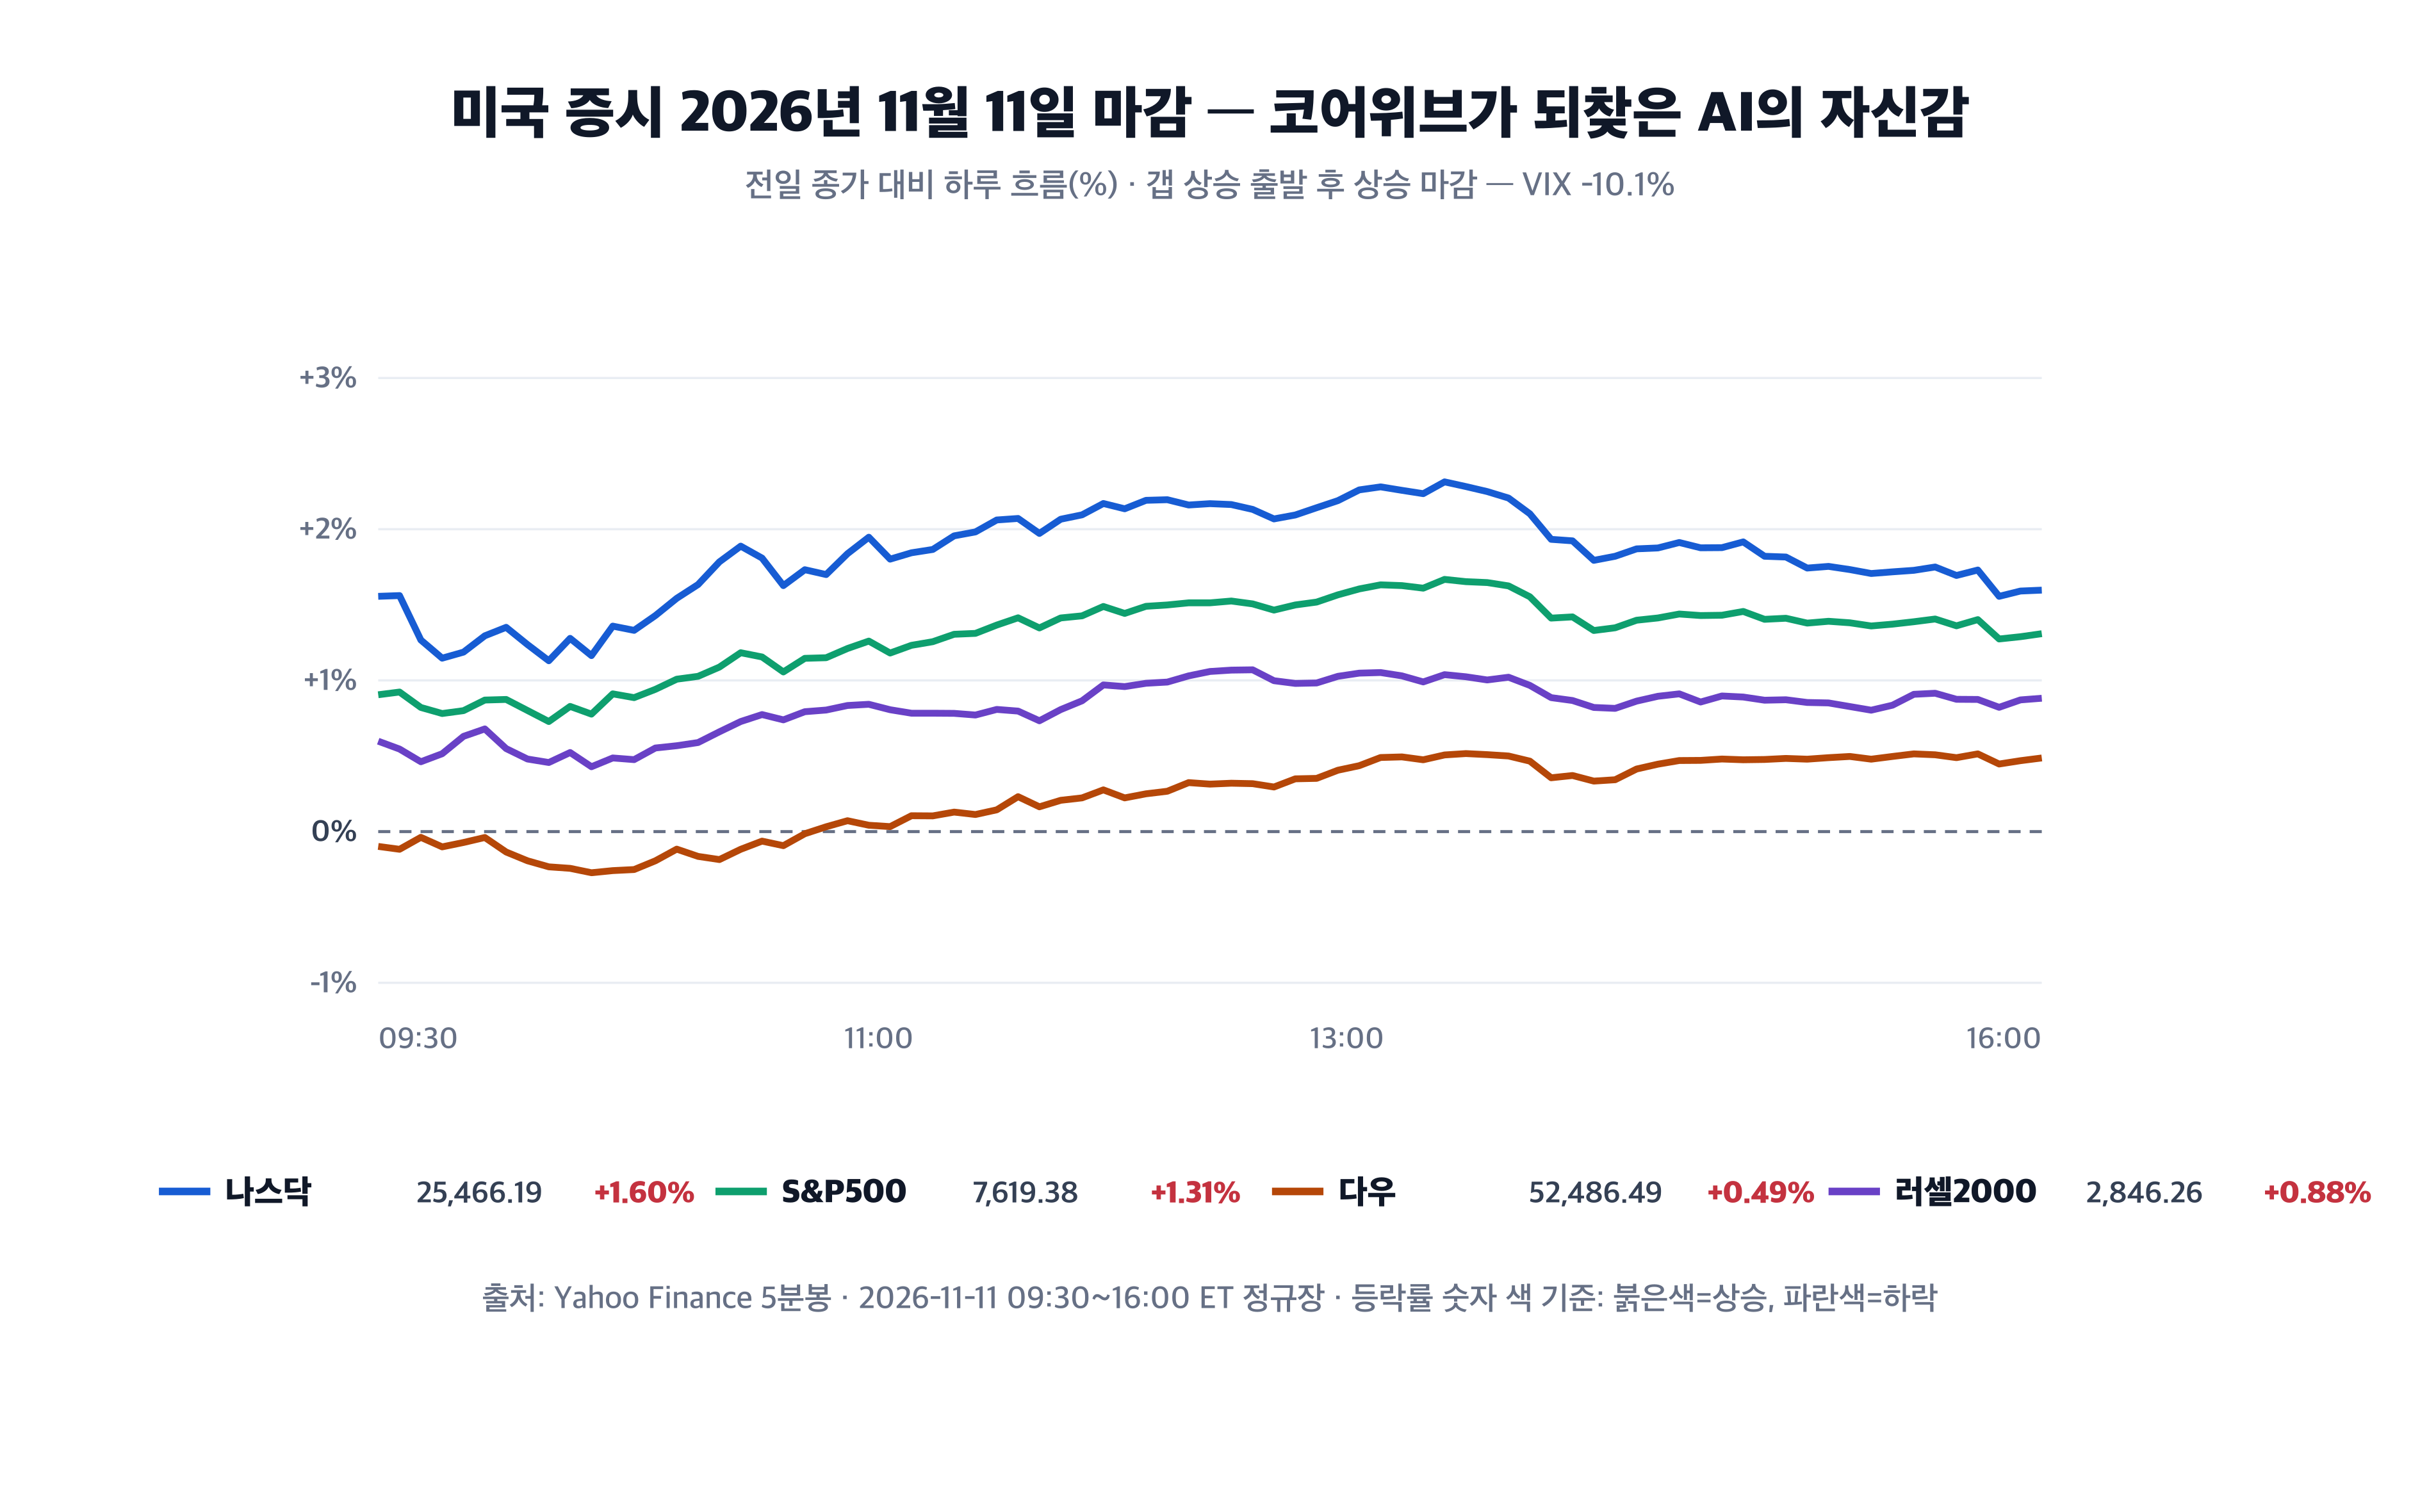
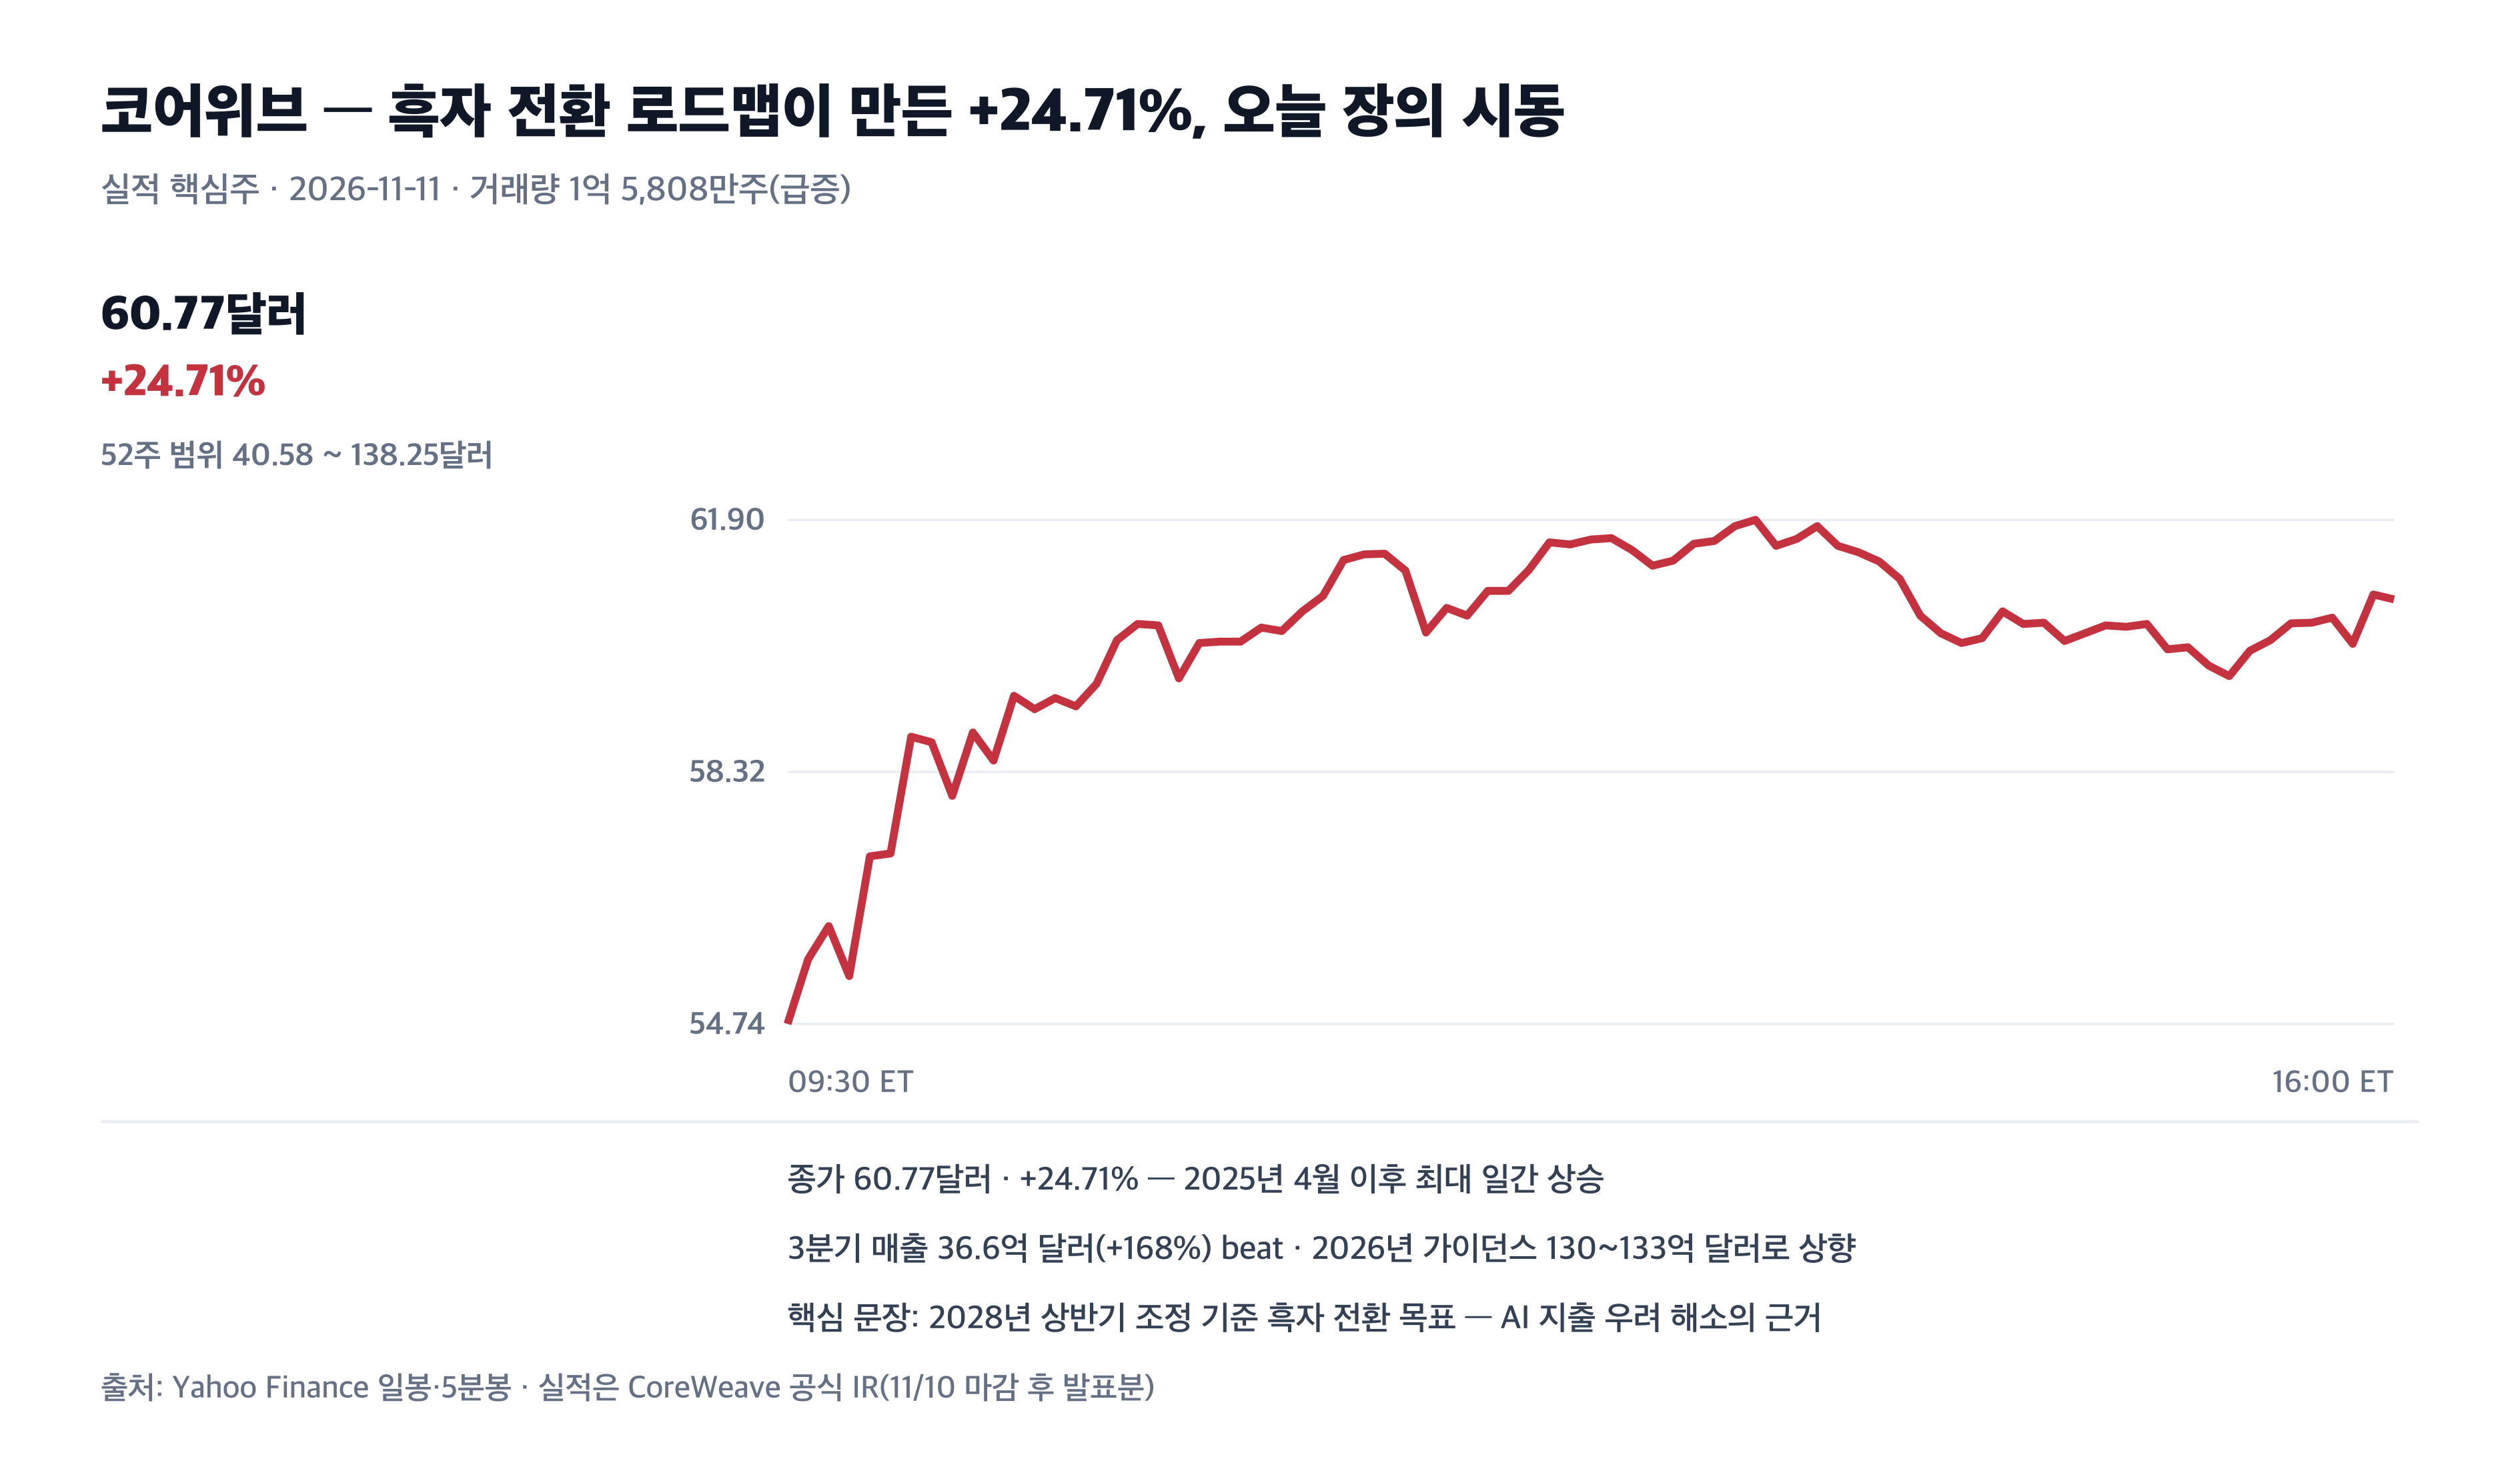
미국 증시 11월 11일 마감은 AI 지출 의심이 하룻밤 사이에 자신감으로 바뀐 날이었습니다. 나스닥은 1.60% 오른 25,466.19로 마감했고 S&P500도 1.31% 올라 7,619.38, 사상 최고점까지 2.6%를 남겨뒀습니다. 필라델피아반도체지수는 5.66% 급등해 구성종목 전원이 올랐습니다. 방아쇠는 전날 밤 코어위브의 실적이었습니다. 매출이 1년 전보다 168% 늘었고 2028년 상반기 흑자 전환 로드맵을 제시하자 주가는 24.71% 폭등하며 AI 거래의 근거를 되돌려줬습니다.
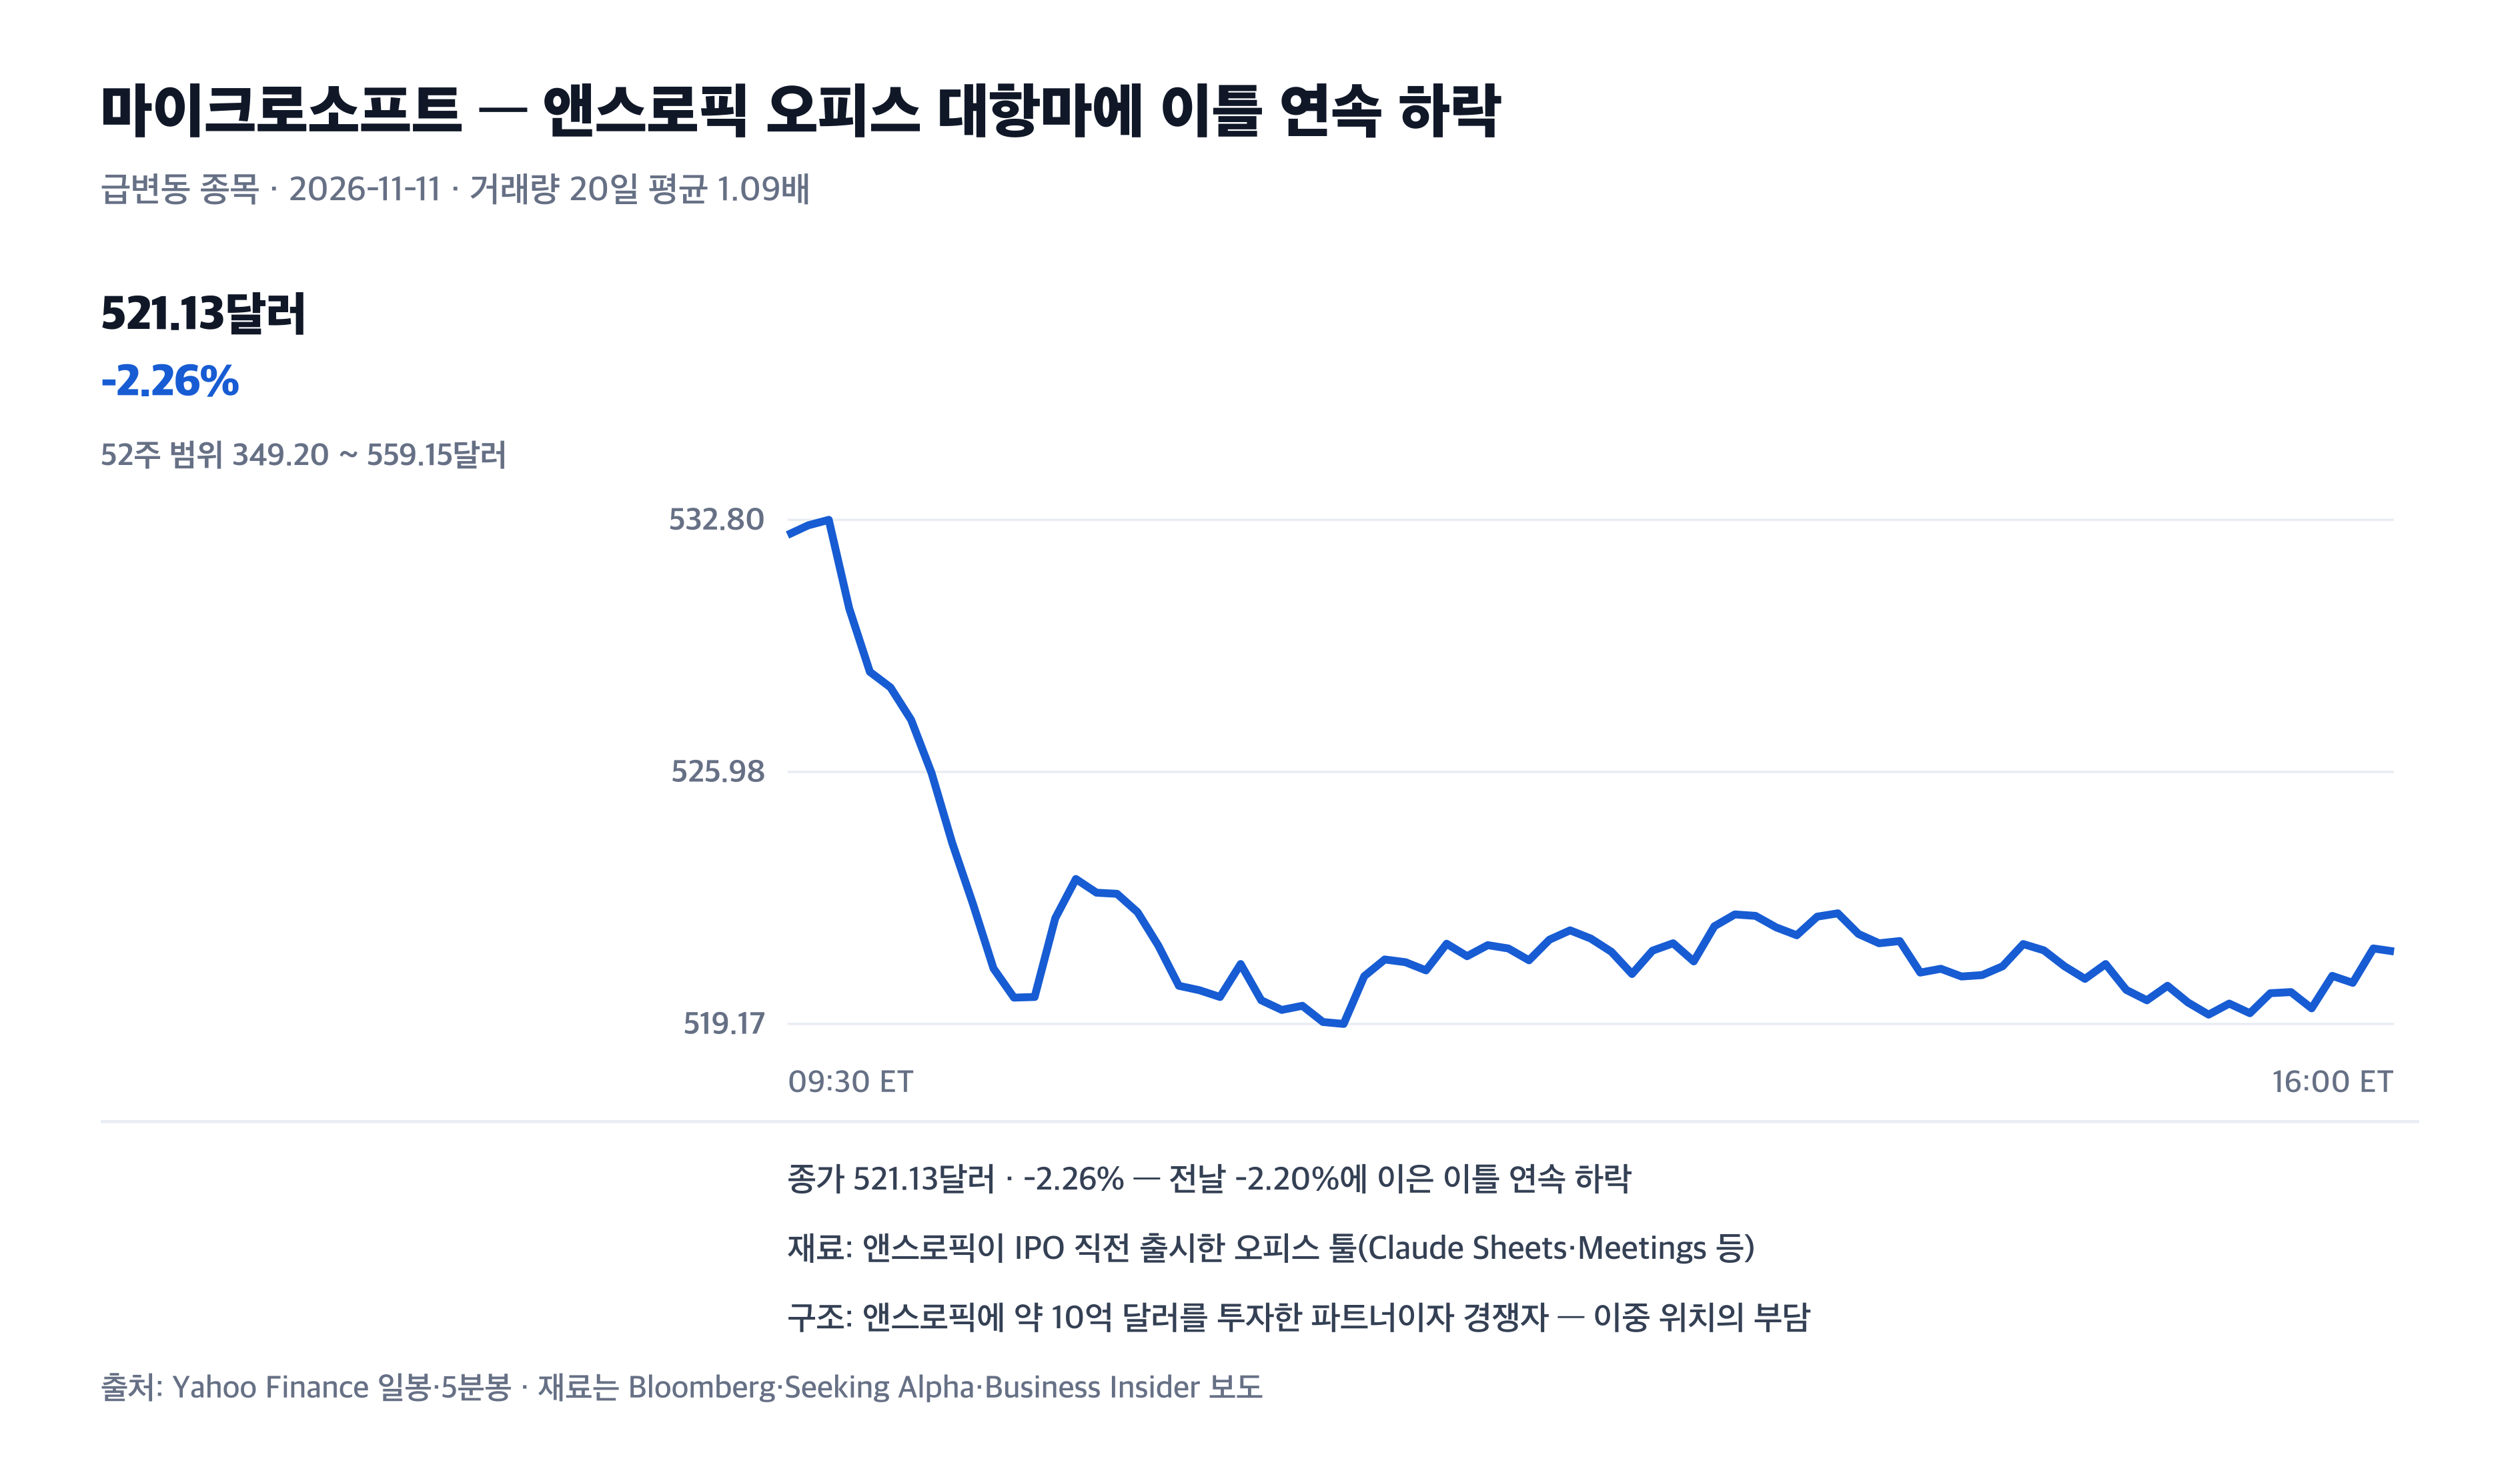
여기에 앤스로픽 상장 이야기가 겹쳤습니다. 다음 주 11월 19일 나스닥 상장을 앞둔 앤스로픽 IPO가 청약 초과 돌풍을 일으키고 있다는 블룸버그 보도가 나왔고, 마이크론·AMD·브로드컴·TSMC 등이 참여한 260억 달러 규모 사전 배정도 재조명됐습니다. 마이크론은 11.89% 급등했습니다. 단 하락한 이름도 있었습니다. 마이크로소프트는 앤스로픽이 출시한 오피스 대항마에 이틀 연속 2%대로 내렸습니다. 공포지수 VIX가 10.12% 폭락한 17.49로 떨어진 것은 이 시장의 긴장이 풀리고 있다는 가장 분명한 신호입니다.
먼저 봐야 할 숫자 3개
- 지수 온도: 나스닥 +1.60%, S&P500 +1.31%, 다우 +0.49% — 나스닥100 +2.28%가 가장 강한 대형 기술 주도
- 자금 위치: SOX +5.66%(구성종목 전원 상승), 뉴욕증권거래소 상승우위 1.48 대 1 — 폭도 넓었다
- 한국장 힌트: EWY +6.20%, 야간선물 +2.25%(855.35) — 오늘 아침 7시 43분 젠슨 황 해임 준비 속보가 새 변수
데이터 기준 시각
- 미국 정규장: 2026-11-11 16:00 ET 마감 기준 — 재향군인의 날, 주식시장은 개장·현물 채권시장은 휴장
- 장 마감 후 실적: 2026-11-11 16:00~18:00 ET 확인분 — 대형 실적 없음, 오늘 장의 실적 재료는 11/10 마감 후 코어위브 발표분
- 한국장 연결: 2026-11-11 15:30 KST 마감 데이터(코스피 +2.60%), 11/12(목) 한국장은 작성 시점 미개장 — 관찰 조건으로만 표기
- FRED 관측일: DGS10 등 금리 확정값 최신은 2026-11-09 관측(4.88%) — 11/10치는 뉴스 종가 4.98%(채권 데이터 지연·병기), 11/11은 채권 휴장으로 관측 없음
- 선물·환율: 코스피200 야간선물 855.35(+2.25%, 11/12 05~06:00 KST 마감 스니펫 기반), 원/달러 2026-11-11 15:30 서울환시
미국 증시 지수와 ETF 흐름
이날 상승의 서열이 말해주는 것이 많습니다. 나스닥100이 +2.28%로 가장 강했고 나스닥 종합 +1.60%, S&P500 +1.31%, 다우 +0.49% 순이었습니다. 대형 기술과 반도체가 이끌고 전통 산업이 뒤따른 구조입니다. 다만 동일가중 지수도 0.80% 올랐고 러셀2000도 0.88% 상승해, 이틀 전의 좁은 반등과 달리 폭이 같이 넓어진 상승이었습니다.
거래량은 조용했습니다. S&P500 거래량은 20일 평균의 0.48배에 그쳤습니다. 재향군인의 날에 채권시장이 닫혀 기관 참여가 얇아진 탓으로 보이는데, 그런 가운데서도 지수가 1%대로 올랐다는 건 매도 압력이 얇은 시장에서 기대가 한쪽 방향으로 작용했다는 뜻입니다. 나스닥 거래량은 평균의 1.19배로 반도체 쪽만 실제로 활발했습니다.
| 항목 | 종가 | 등락 | 읽는 포인트 |
|---|---|---|---|
| 나스닥 종합 | 25,466.19 | +1.60% | 갭 상승 출발 후 종가까지 유지 — 나스닥100은 +2.28% |
| S&P500 | 7,619.38 | +1.31% | 사상 최고점까지 2.6% 남음, 신고가 종목 17개·신저가 0개 |
| 다우산업 | 52,486.49 | +0.49% | +254.60pt — 맥도날드 -2.61%가 뒷받침 못함 |
| 러셀2000 | 2,846.26 | +0.88% | 소형주 동반 상승 — IWM +0.89%, RSP 동일가중 +0.80% |
- 지수 흐름: QQQ +2.31%, XLK 기술 섹터 +3.23% — 반도체가 만든 기술 주도 상승
- 거래량: S&P500 0.48배(채권 휴장 특유의 저거래), 나스닥 1.19배 — 반도체에만 자금이 실림
- 표현 선택: 폭도 넓고 방향도 분명한 상승 — 다만 저거래량 상승이라 지속성은 다음 날 거래량으로 검증
시장폭과 거래량 — VIX 10% 폭락이 말해주는 것
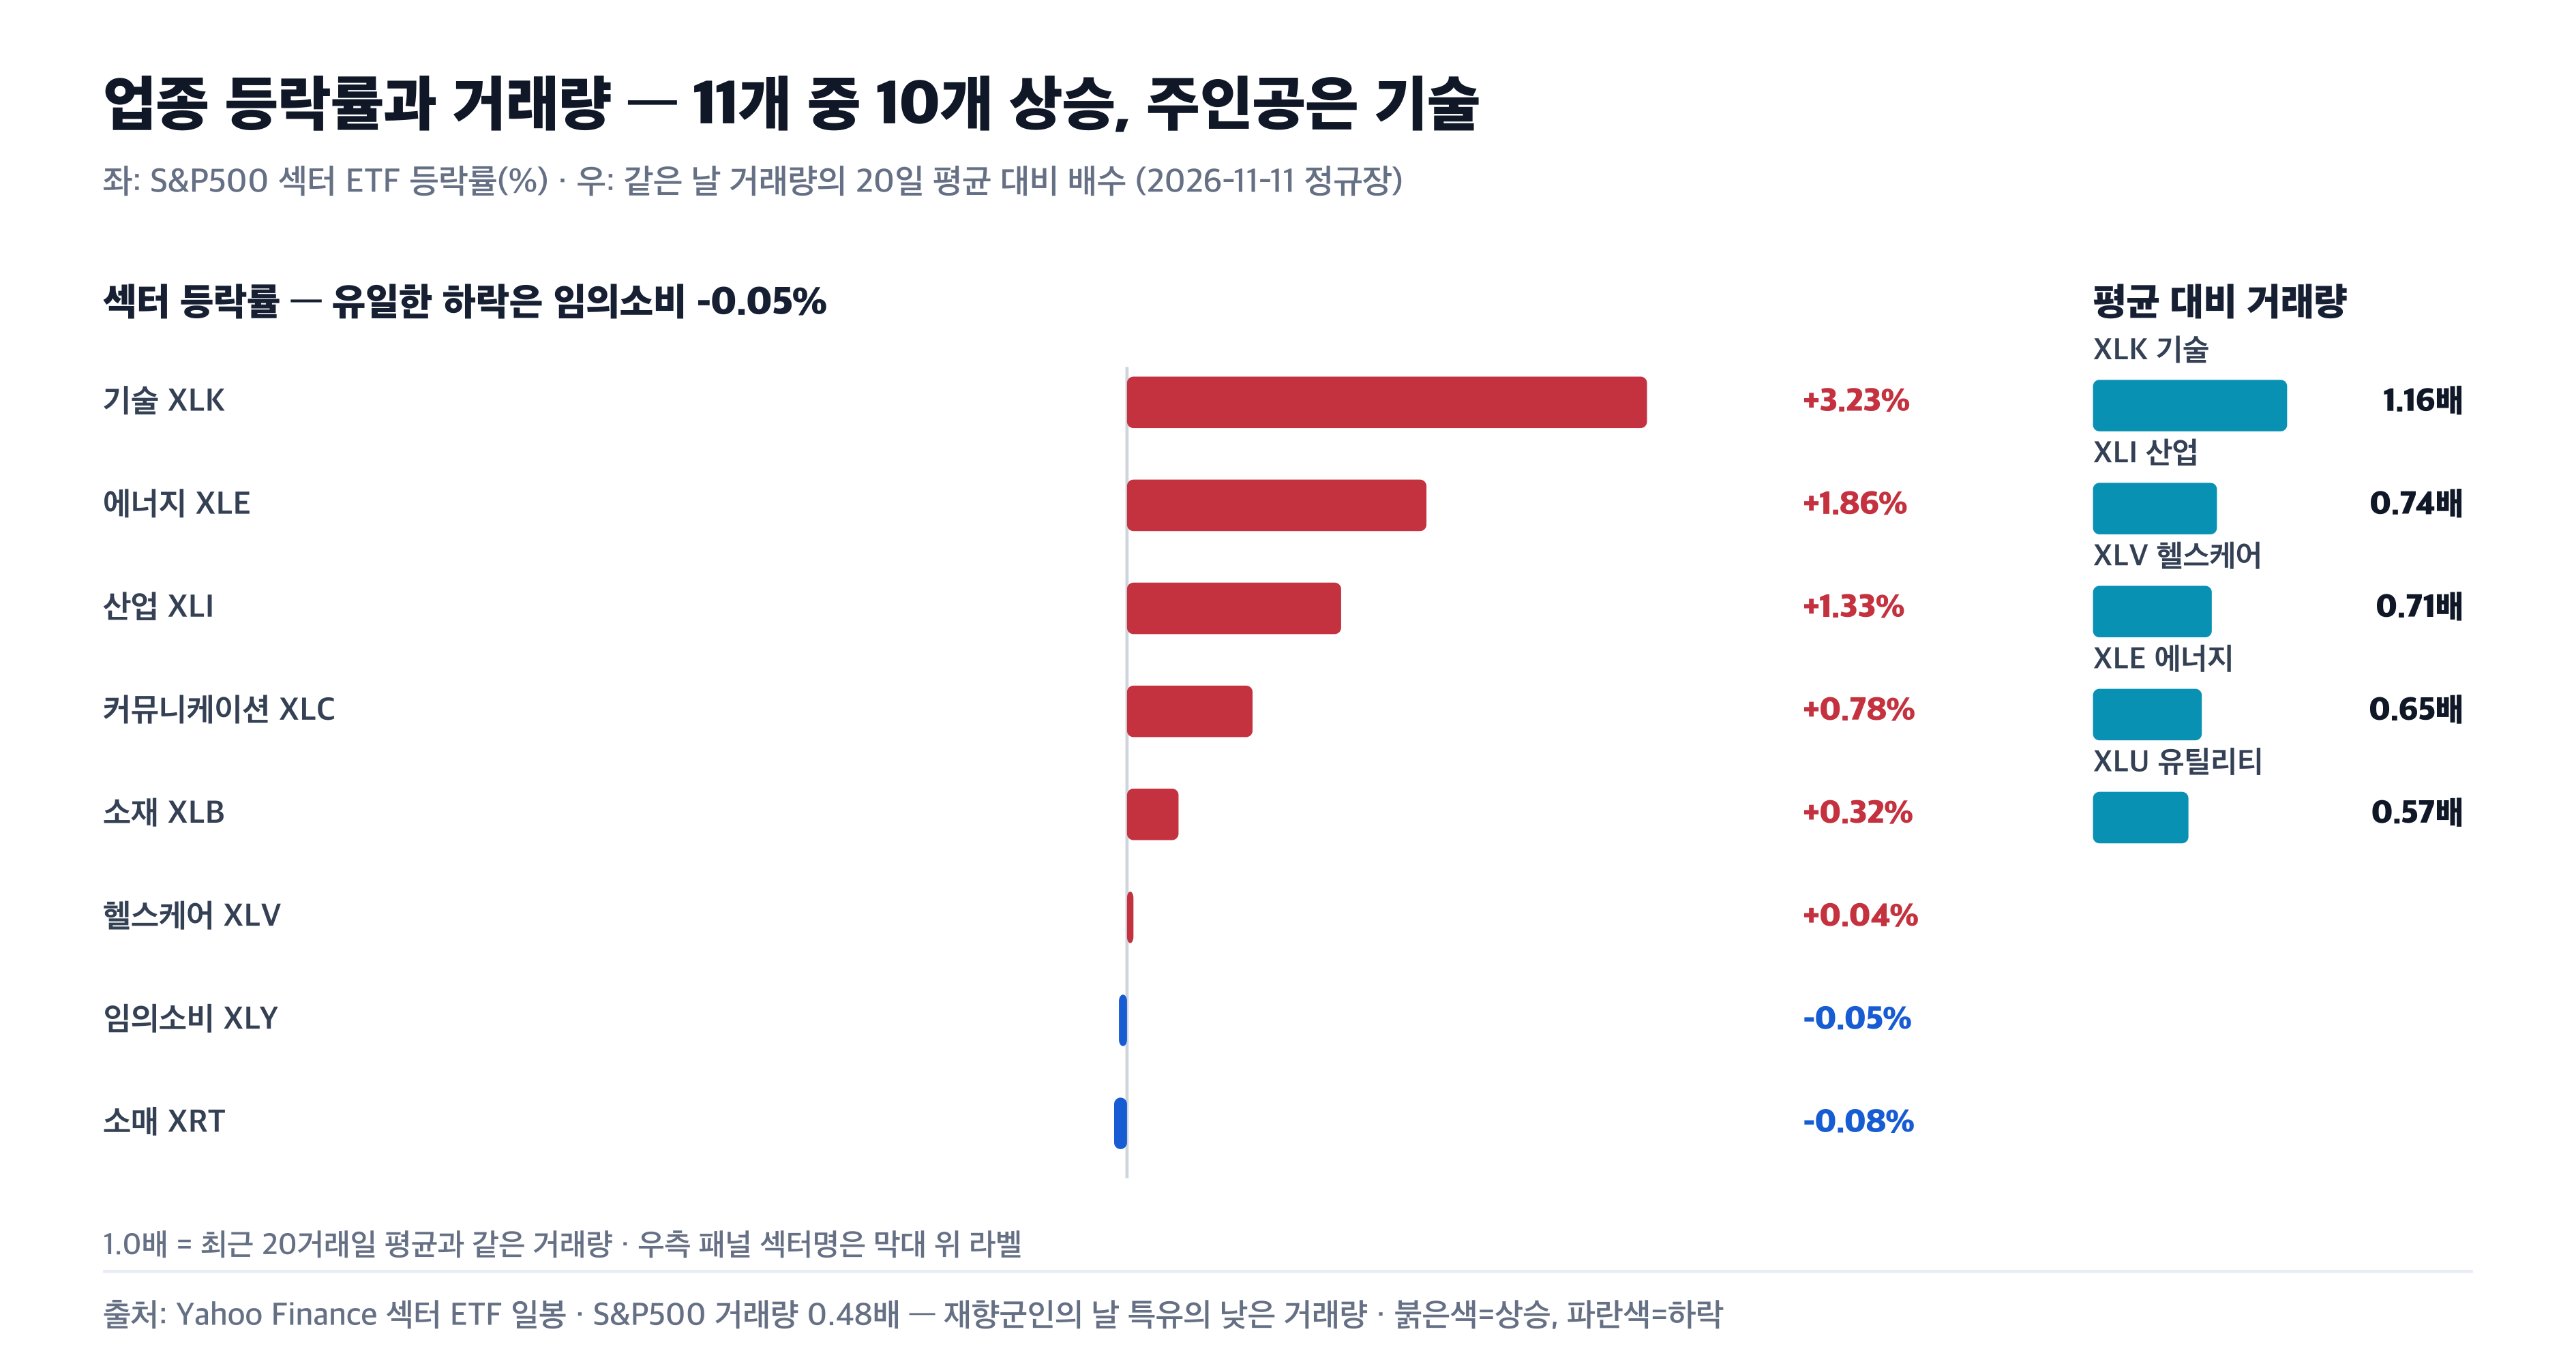
시장 내부 지표들은 이날 상승이 만들어진 게 아니라 쌓여 있던 공포가 풀리며 나온 것임을 보여줍니다. 뉴욕증권거래소에서 상승 종목이 하락 종목의 1.48배, 나스닥에서는 1.77배였습니다. S&P500 구성종목 중 52주 신고가 17개, 신저가는 0개입니다. 11개 섹터 중 10개가 올랐고 유일한 하락은 임의소비 -0.05%로 사실상 보합이었습니다.
공포지수의 움직임이 상승의 질을 요약합니다. VIX는 10.12% 폭락한 17.49로 떨어지며 4일 연속 하락했습니다. 지난주 서킷브레이커 발발로 60을 넘겼던 한국 변동성 지표가 이틀 연속 9%대로 빠진 것과 같은 방향입니다. 다만 CNN 공포탐욕지수는 37로 아직 공포 구간입니다. 지수는 급등했어도 심리는 회복 중이라는 온도차가 남아 있고, 그 갭이 되사매의 연료가 되기도 합니다.
| 범위 | 지표 | 수치 | 비교 기준 |
|---|---|---|---|
| 시장폭 | NYSE / 나스닥 | 상승우위 1.48 대 1 / 1.77 대 1 | 양 시장 모두 확실한 상승 우위 |
| 신고가 | S&P500 구성종목 | 신고가 17개 · 신저가 0개 | 하락 압력이 사실상 부재 |
| 섹터 | 11개 중 10개 상승 | 기술 +3.23% 최고 · 임의소비 -0.05% 유일 하락 | 기술 주도 + 전 섹터 동반 |
| 변동성·심리 | VIX 17.49 · F&G 37 | -10.12%(4일 연속 하락) · 공포 | 공포 해소 진행형 — 온도차 잔존 |
- 상승·하락 비율: 나스닥 1.77 대 1 — 반도체 외에도 상승이 퍼진 구조
- 평균 대비 거래량: S&P500 0.48배 — 재향군인의 날 특유의 얇은 시장에서의 상승
- 장세 판정: 폭과 방향을 갖춘 상승 — 저거래량이라는 단서만 붙여 두자
1차 뉴스로 본 11월 11일 미국 증시
| 출처 | 확인한 사실 | 시장 반응 |
|---|---|---|
| CoreWeave IR·로이터 | 3분기 매출 36.6억 달러(+168%) beat, 2026년 가이던스 130~133억 달러 상향, 2028년 상반기 흑자 전환 목표 | CRWV +24.71%, AI 지출 우려 해소 |
| 블룸버그·CNBC | 앤스로픽 IPO 청약 배수 초과 — 70~78달러 밴드, 11/19 상장, 빅테크 260억 달러 사전배정 | 반도체 밸류체인 동반 상승 |
| 인베스토피디아 | 엔비디아 +2.87% 반등 — CEO 조사 해소 뉴스는 없었고 2일 급락 뒤 기술적 반등 | 거래량 1.82배, 장중 +5%까지 상승 |
| WSJ·테크크런치 인용 | OpenAI 분기 매출 처음으로 100억 달러 돌파 | AI 수요의 보조 근거 |
- 뉴스 축: 실적 숫자로 증명된 AI 수요(코어위브·OpenAI)가 이번 주 초 물가발 조정의 주된 피해인 AI 밸류체인을 되돌림
- 가격 검증: SOX +5.66%에 구성종목 전원 상승 — 회사별 재료가 아니라 섹터 단위 자금 복귀
- 남은 변수: 오늘 아침(11/12 07:43 KST) WSJ 속보로 젠슨 황 이사회 해임 준비 보도 — 스니펫 기반이라 다음 장 확인 필요
금리·달러·유가·심리와 FRED 지표
이날은 채권시장이 쉬었습니다. 재향군인의 날에 현물 국채시장은 문을 닫아 공식 10년물 종가가 없고, 가장 최근 확정값은 11월 10일 종가 4.98%입니다. 전날 뜨거운 물가 통계로 5.03%까지 올랐던 금리가 5% 바로 아래로 정리된 상태입니다. 주식시장은 이 금리 부담을 코어위브발 기대로 상쇄하며 올랐다는 점에서, 다음 날 채권시장이 열리며 금리가 다시 5%를 넘는지가 관건입니다.
달러는 오히려 강했습니다. 달러인덱스는 0.67% 오른 102.92로 2일 연속 상승했고, 12월 연준 회의에서 25bp 인상 확률은 88.8%, 50bp 인상 확률도 11.2%로 집계됐습니다. 연준 인사들의 말도 매파적이었습니다. 굴즈비 시카고연은 총재는 10월 물가를 거의 불안하다 못한 수준이라고 했고, 로건 댈러스연은 총재는 25bp 인상을 두 번 더 할 수 있다고 말했습니다. 주식과 달러가 같이 오르는 조합은 금리가 무섭지 않다는 뜻이 아니라, 그날 그날 지배하는 이야기가 다르다는 뜻입니다.
금은 4,000달러 선이 무너졌습니다. 온스당 3,994달러로 0.89% 내렸고 일부 애널리스트는 3,900달러까지의 하락을 경고했습니다. 물가가 뜨거운데도 금이 빠진 것은 실질금리와 달러가 더 세게 반응했기 때문입니다. 유가는 이란의 호르무즈 봉쇄 유지 발언에 브렌트가 1%대로 반등했지만 93달러 선에 머물렀습니다.
| 항목 | 수치·관측일 | 비교 기준 | 읽는 포인트 |
|---|---|---|---|
| 미 10년물 (FRED DGS10) | 4.88% · 11/9 관측이 FRED 최신 | 뉴스 종가 11/10 4.98% | 11/11은 채권 휴장 — 11/12 재개장에서 5% 재돌파 여부가 관건 |
| 미 2년물 (FRED DGS2) | 4.56% · 11/9 관측 | 뉴스 종가 11/10 4.73% | 12월 인상 완전 반영 중 |
| 하이일드 스프레드 (FRED BAMLH0A0HYM2) | 3.34% · 11/9 관측 | 11/6 3.42%보다 축소 | 위험 자산 경계 완화 흐름 유지 |
| 연준 기준금리 (FRED DFF) | 3.88% · 11/9 관측 | 9월 인상 후 10월 동결 | 12/9 FOMC 25bp 인상 확률 88.8%(CME) |
- 심리 온도: CNN 공포탐욕지수 37 공포(11/11 종가 기준, API·미러 사이트 교차 일치) — 11/6 극단 공포 22에서 다섯째 거래일 연속 회복
- 지수·심리 괴리: S&P +1.31%인데도 심리는 공포 — 되사매 여력이 남아 있다는 해석과 낙관 부족 해석이 공존
- 달러·금·유가: 달러 102.92(+0.67%), 금 3,994달러(-0.89%), 브렌트 92.63달러(+1.25%) — 금리 강세가 금을 누르고 유가는 이란발 반등
- 관측일 주의: 11/11 채권 휴장 — 금리는 11/9 FRED 관측과 11/10 뉴스 종가의 조합으로 표기
오늘 시장을 움직인 업종
섹터 서열은 어제와 정반대였습니다. 어제 유일하게 크게 빠졌던 기술이 이번엔 +3.23%로 1위를 차지했고, 11개 섹터 중 10개가 올랐습니다. 에너지 +1.86%는 이란 발언에 따른 유가 반등이, 산업 +1.33%는 캐터필라 +2.91%와 제너럴일렉트릭 +1.43%가 받쳤습니다. 유일하게 내린 임의소비 -0.05%는 맥도날드 -2.61%가 원인이었습니다.
기술 섹터의 +3.23%는 사실상 반도체의 승리입니다. 섹터 거래량이 20일 평균의 1.16배로 유일하게 평균을 넘었고, 반도체 지수가 5.66% 올랐으니 일반 소프트웨어·서비스 종목은 이 상승의 절반쯤에 그쳤습니다. 마이크로소프트 -2.26%가 섹터 내에서 상승분을 깎았음에도 이 숫자가 나왔다는 건 반도체의 무게가 그만큼 컸다는 뜻입니다.
| 구분 | 업종·ETF | 등락률 | 자금 해석 |
|---|---|---|---|
| 주도 업종 | 기술 XLK | +3.23% | 거래량 1.16배로 유일하게 평균 상회 — SOX +5.66% 별도 집계 |
| 동반 상승 | 에너지 XLE | +1.86% | 브렌트 +1.25% 반등 — 이란 강경 발언 |
| 동반 상승 | 산업 XLI | +1.33% | 캐터필라 +2.91%·GE +1.43% 견인 |
| 유일 하락 | 임의소비 XLY | -0.05% | 맥도날드 -2.61% — 섹터 전체는 보합 |
정규장 핵심 종목 — 실적이 증명한 수요, 기대가 증폭한 수요
코어위브는 이번 주 시장의 축이 된 종목입니다. 3분기 매출 36억 6,000만 달러는 컨센서스를 넘었고 연간 전망도 130~133억 달러로 올렸습니다. 결정적인 문장은 2028년 상반기 흑자 전환이었습니다. AI 데이터센터가 적자만 만드는 게 아니라 언젠가 이익을 낸다는 로드맵이 제시되자, 지난주 블루웨이브 규제 공포와 이번 주 초 물가발 금리 부담으로 흔들렸던 AI 거래의 근거가 복구됐습니다. 주가는 24.71% 오르며 2025년 4월 이후 최대 일간 상승을 기록했습니다.
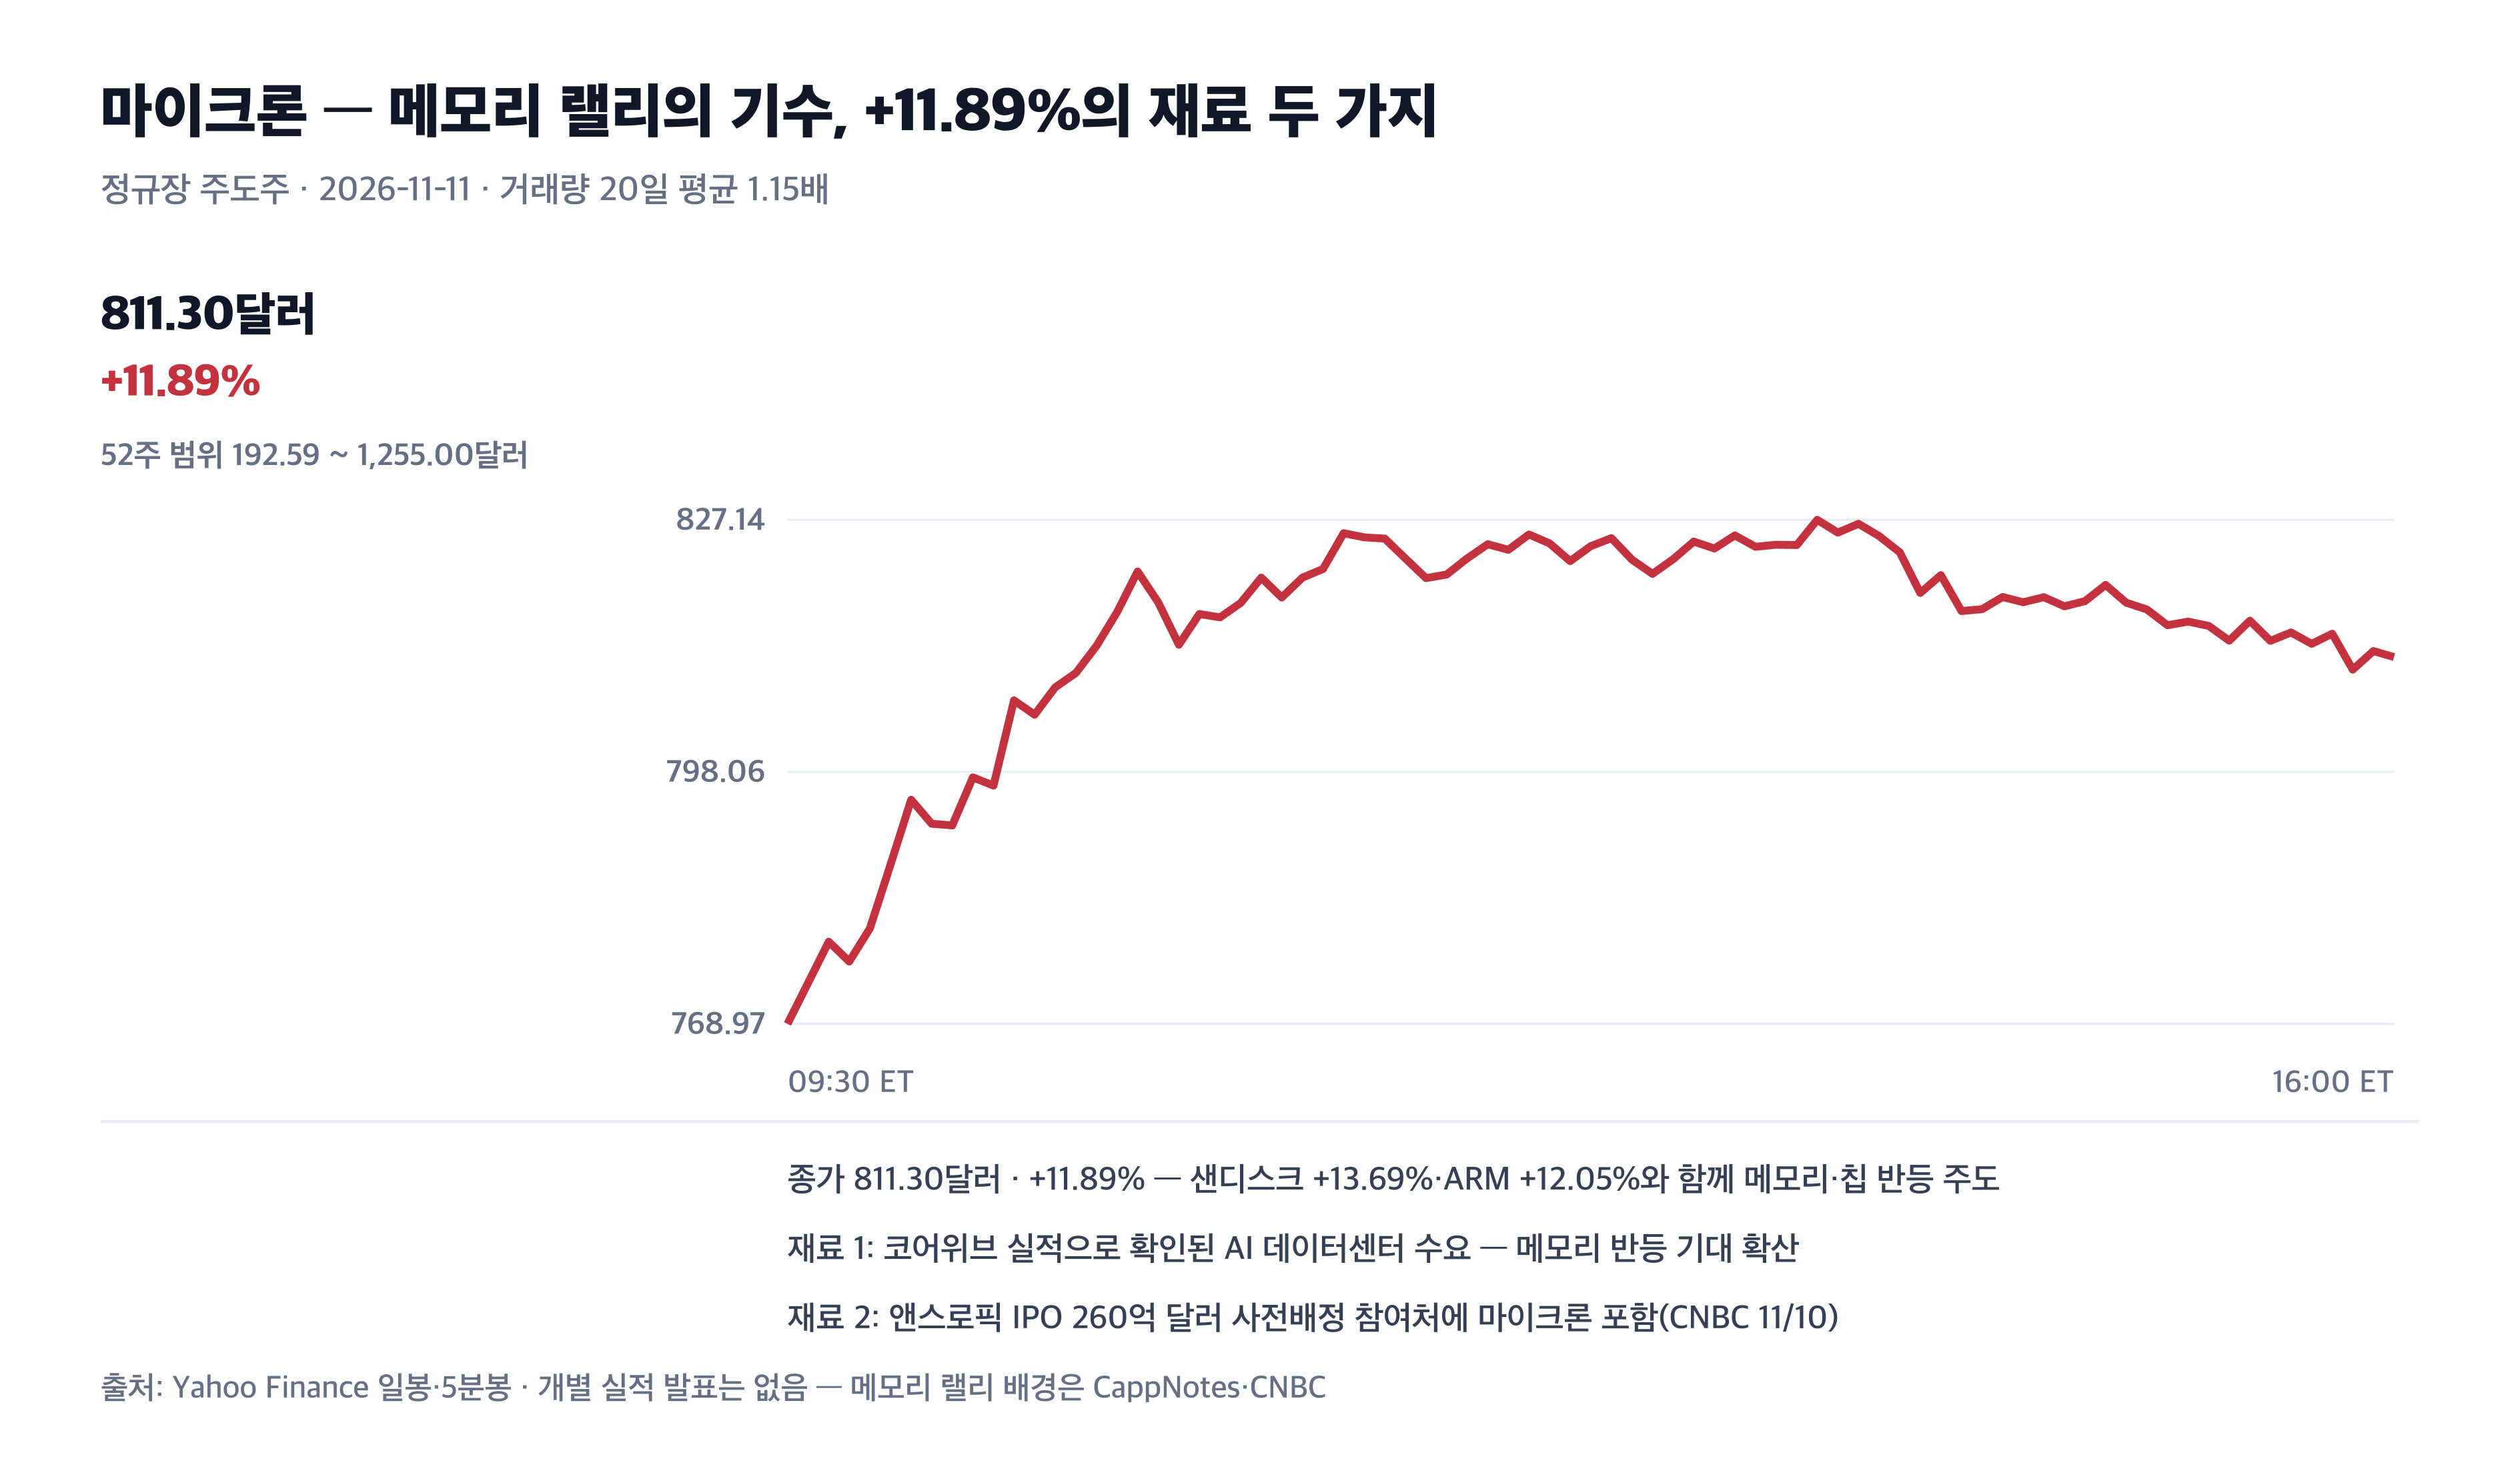
마이크론의 11.89%는 재료가 두 겹입니다. 하나는 코어위브로 대변되는 AI 데이터센터의 메모리 수요이고, 다른 하나는 앤스로픽 IPO에서 마이크론이 260억 달러 사전 배정에 참여한다는 사실입니다. 개별 실적 발표는 없었지만 시장은 섹터 단위로 움직였고 샌디스크 +13.69%, 시게이트 +9.99%까지 메모리·저장 반도체가 함께 뛰었습니다. 오라클 +8.82%, 델 +11.75% 등 AI 인프라 전반이 같은 방향이었습니다.
엔비디아는 조사 리스크가 해소되지 않았는데도 2.87% 반등했습니다. 베어드가 투자의견을 중립으로 내리고 모건스탠리가 추천 종목에서 뺐는데도, 이틀간 약 10% 빠진 자리의 기술적 반등과 지수 영향력이 우선됐습니다. 그리고 한국 시간 오늘 아침 7시 43분, 이사회가 젠슨 황 최고경영자 해임을 준비 중이라는 월스트리트저널 속보가 나왔습니다. 오늘 밤 미국 장에서 이 종목이 다시 시험대에 오릅니다.
| 종목 | 종가·등락·거래량 | 확인된 재료 | S&P500 대비 |
|---|---|---|---|
| 코어위브 | 60.77달러 · +24.71% · 거래량 급증 | 매출 +168% beat·가이던스 상향·2028년 흑자 전환 로드맵 | +23.40%포인트 |
| 마이크론 | 811.30달러 · +11.89% · 1.15배 | 메모리 랠리 + 앤스로픽 260억 달러 사전배정 참여 | +10.58%포인트 |
| 마이크로소프트 | 521.13달러 · -2.26% · 1.09배 | 앤스로픽 오피스 툴 경쟁 — 이틀 연속 하락 | -3.57%포인트 |
| 엔비디아 | 173.73달러 · +2.87% · 1.82배 | CEO 조사 해소 뉴스 없음 — 2일 급락 뒤 기술적 반등 | +1.56%포인트 |
| AMD·TSMC·브로드컴 | +7.32% · +4.25% · +3.99% | 앤스로픽 사전배정 참여 + AI 칩 수요 재확인 | 각 +6.01·+2.94·+2.68%포인트 |
- 주도주: 마이크론 +11.89% — 개별 공시 없이 섹터 자금이 몰린 전형적 메모리 랠리, 52주 고점 1,255달러와는 35% 차이
- 실적 축: 코어위브 +24.71% — 11/10 마감 후 발표분의 정규장 집중 반영, 2025년 4월 이후 최대 폭
- 이탈 축: 마이크로소프트 -2.26%(이틀 연속)·메타 -1.97% — AI 경쟁 구도에서 밀리는 쪽의 부담
- 시가총액 주의: 코어위브는 시총이 작아 지수 기여는 제한 — 상징적 신호로 읽어야
장 마감 후 실적과 시간외 변수
11월 11일 마감 후에는 대형 실적이 없었습니다. 코르테바가 매출 기대에 못 미쳐 시간외 하락한 정도가 눈에 띄는 수준입니다. 이번 주 실적 캘린더의 다음 문은 오늘 밤입니다. 시스코와 어플라이드머티리얼즈가 11월 12일 장 마감 후 실적을 냅니다. 특히 어플라이드머티리얼즈는 반도체 장비 순환의 실적 검증이라는 의미가 큽니다. 이 종목이 이번 주 +6%를 더해 누적 18% 가까이 오른 상태에서 실적을 맞으므로, 기대치를 넘더라도 반응 폭이 관찰 포인트입니다.
그리고 오늘 아침의 뉴스가 다음 세션의 시작을 바꿔 놓았습니다. 월스트리트저널 속보로 엔비디아 이사회가 젠슨 황 해임을 준비 중이라는 보도가 한국 시간 7시 43분에 나왔습니다. 11월 9일 조사 시작 이후 이틀 연속 급락, 어제 2.87% 반등까지 온 자리에서 방향을 다시 흔들 수 있는 변수입니다. 스니펫 기반 속보라 상세 내용 확인이 필요하고, 오늘 밤 미국 장 전까지 추가 보도가 나오는지를 지켜봐야 합니다.
| 종목·발표 | 내용 | 반응·확인 기준 | 다음 일정 |
|---|---|---|---|
| 11/11 마감 후 실적 | 대형주 발표 없음(코르테바 등 소형) | 시간외 이벤트 없음 확인 | — |
| 시스코·AMAT · 11/12 마감 후 | AMAT 기대치 EPS 4.06달러·매출 103억 달러 | 장비 랠리(+18% 누적)의 실적 검증 | 오늘 밤 — 한국 11/13 아침 확인 |
| 앤스로픽 IPO · 11/18~19 | 가격 밴드 70~78달러, 청약 배수 초과 | 11/18 가격결정 — 남은 이번 주 최대 이벤트 | 상장 후 첫 거래가 AI 심리 온도계 |
| 엔비디아 이사회 · 진행 중 | 해임 준비 보도(WSJ, 11/12 07:43 KST 속보) | 스니펫 기반 — 추가 보도와 시간외 반응 확인 | 11/18 실적까지 오버행 지속 가능 |
- 오늘 반영된 것: 코어위브 실적·앤스로픽 청약 과열·메모리 랠리는 정규장에 이미 가격 반영
- 내일 반영될 것: 오늘 아침 해임 준비 속보의 엔비디아 시초 반영 + 시스코·AMAT 실적(한국 11/13 아침 확인)
- 시간외 주의: 해임 준비 보도는 속보 수준 — 본문 확인 전까지 단정 서술 금지
미국 증시가 한국장에 주는 힌트
한국 증시는 어제 이미 이 랠리의 전반부를 살았습니다. 11월 11일 코스피는 밤사이 미국 되돌림과 야간선물 -1.74%를 받아 0.56% 갭 하락으로 출발했다가, 같은 날 새벽 발표된 코어위브 실적 기대감과 앤스로픽 로드쇼 소식에 반도체가 끌어올려 5,375.36(+2.60%)로 2거래일 연속 급등 마감했습니다. 시가 5,209.71에서 장중 한 번 5,207까지 밀렸다가 종가는 장중 고점 부근인 5,375로 닫힌 V자입니다.
수급의 방향도 잡혔습니다. 외국인은 6,587억 원을 사며 이틀 연속 순매수를 이어갔습니다. 정오까지는 매도 우세였다가 방향을 튼 것이라 속도는 아직 시작 단계입니다. 삼성전자 +3.57%(206,000원), SK하이닉스 +5.36%(1,277,000원)가 주인공이었고 코스닥의 반도체 장비·기판은 주성엔지니어링 +17.14%, 심텍 +14.07%로 미국 장비 랠리를 미리 반영했습니다. 코스닥은 +5.62% 급등으로 700선을 되찾았고 VKOSPI는 이틀 연속 9%대 하락한 52.76입니다.
밤사이 판은 더 좋아졌습니다. 미국의 AI 랠리를 그대로 담은 야간선물이 855.35로 2.25% 급등 마감했고 EWY도 6.20% 올랐습니다. 오늘 한국 장은 이 격차에서 출발합니다. 다만 두 가지 경계 요소를 함께 둬야 합니다. 오늘 아침 엔비디아 해임 준비 속보가 SK하이닉스를 비롯한 엔비디아 밸류체인의 시초를 흔들 수 있고, 오늘은 코스피200 옵션 만기일이자 MSCI 정기변경 발표일이라 수급 변동성 자체가 큰 날입니다.
| 구분 | 수치·기준일 | 읽는 포인트 |
|---|---|---|
| 코스피 | 5,375.36 · +2.60% (11/11 마감) | 시가 5,209.71 갭다운 출발 → 장중 고점 부근 마감의 V자 |
| 수급 | 외국인 +6,587억 (11/11, 이틀 연속) | 정오 방향 전환 — 삼성전자에 5,375억 집중, 개인은 7,156억 매도 |
| 체감 업종 | 코스닥 +5.62% · 장비·기판 급등 | 주성엔지니어링 +17.14%·심텍 +14.07% — 미국 AMAT 랠리 연결 |
| 밤사이 지표 | 야간선물 855.35 (+2.25%) · EWY +6.20% | 오늘 갭 상승 출발 재료 — VKOSPI 52.76·환율 1,333.6원은 완충 |
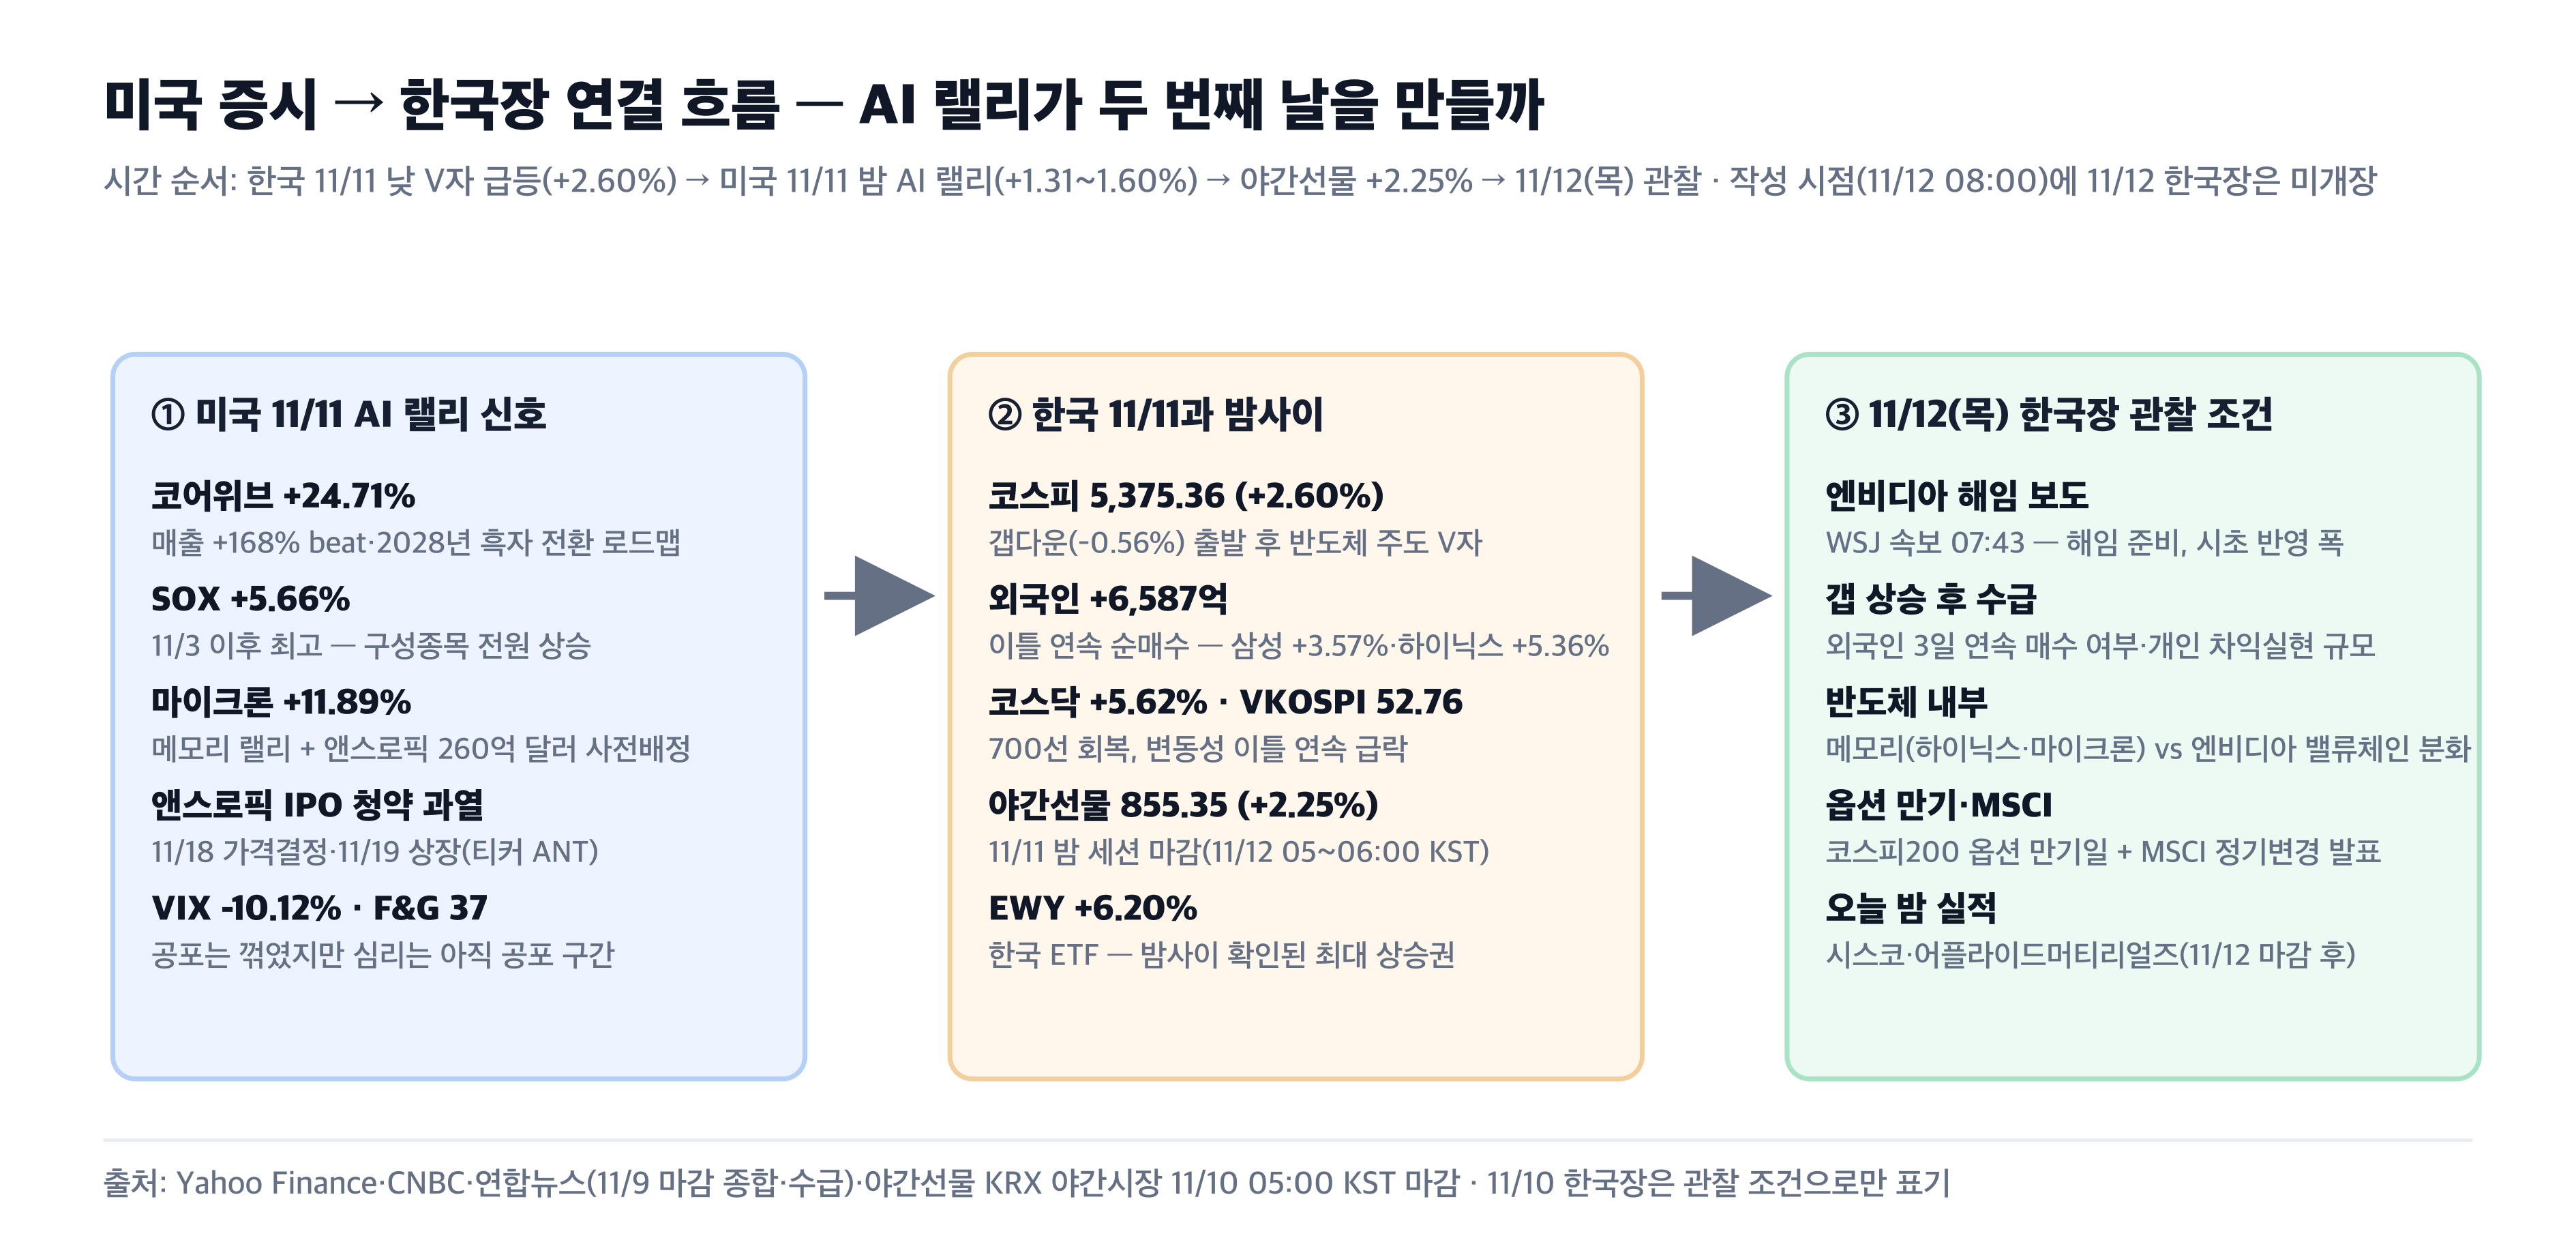
- 확인된 미국 신호: SOX +5.66%(구성종목 전원 상승), 나스닥 +1.60%, VIX -10.12% — AI 거래의 복귀
- 전달 지표: 환율 1,333.6원(-3.9원), VKOSPI 52.76(-9.33%), 국고채 3년 3.729%(+9.6bp — 미 금리·공정위 과징금 영향)
- 한국장 민감 구간: 메모리(하이닉스·삼성) 시초, 장비·기판 랠리 지속 여부, 옵션 만기 수급
- 예측 제한: 11/12 한국장은 미개장 — 갭 상승 폭이 아니라 외국인 3일 연속 매수와 엔비디아발 변수의 상쇄 결과로 관찰
다음 거래일 체크포인트
| 변수 | 기준 숫자·시각 | 확인 조건 | 한국장 연결 |
|---|---|---|---|
| 엔비디아 이사회 | 해임 준비 보도(11/12 07:43 KST) | 오늘 밤 미국 시간외·시초 반응 — 본문 확인 후 판단 | SK하이닉스·AI 밸류체인 시초 |
| 채권시장 재개장 | 10년물 4.98% (11/10 종가) | 5% 재돌파 여부 — 12월 인상 확률(88.8%) 재조정 | 환율·외국인 수급 |
| AMAT·시스코 실적 | AMAT 기대 EPS 4.06달러 (11/12 마감 후) | 장비 랠리의 실적 검증 — 가이던스가 더 중요 | 심텍·주성 등 코스닥 장비 |
| 한국장 관전 | 옵션 만기·MSCI 변경 (11/12) | 외국인 3일 연속 매수 여부와 만기 수급 변동 | 반등 지속의 핵심 조건 |
- 오늘 밤 미국장: 엔비디아 해임 보도 소화와 채권 재개장 후 금리 5% — 두 변수의 충돌 결과
- 실적: 11/12 마감 후 시스코·AMAT — 장비 랠리 승인 여부(한국 11/13 아침 확인)
- 한국장 관전: 갭 상승 출발 뒤 옵션 만기 수급과 외국인 연속 매수, 메모리 vs 엔비디아 밸류체인 분화
자주 묻는 질문
미국 증시가 11월 11일에 급등한 가장 큰 원인은 무엇인가?
코어위브의 실적이 AI 지출 의심을 잠재웠기 때문입니다. 3분기 매출이 전년보다 168% 늘었고 2026년 연간 전망을 130~133억 달러로 올렸으며, 결정적으로 2028년 상반기 흑자 전환 목표를 제시했습니다. 적자만 거듭한다던 AI 데이터센터 사업에 이익 실현 시점이 보이자 코어위브 주가는 24.71% 뛰었고 마이크론 +11.89%, 반도체지수 +5.66%로 확산됐습니다. 앤스로픽 IPO 청약 과열 소식이 여기에 얹히며 나스닥은 +1.60%를 기록했습니다.
오늘 아침 엔비디아 해임 준비 보도가 한국 반도체에 주는 영향은?
속보 수준이라 단정할 단계는 아닙니다. 월스트리트저널이 이사회의 젠슨 황 해임 준비를 보도했지만 아직 공식 발표가 아니고, 시총 2천억 달러대 회사의 경영 교체 이슈인 만큼 확인된 사실과 추측을 나눠 봐야 합니다. 영향은 엔비디아 의존도가 높은 SK하이닉스 쪽에 더 직접적이고, 삼성전자나 메모리 가격 중심의 마이크론식 랠리와는 결이 다를 수 있습니다. 오늘 밤 미국 시간외 반응과 추가 보도를 확인한 뒤 방향을 잡는 게 순서입니다.
참고 자료
1차 뉴스와 시장 맥락
- Investopedia: 11/11 라이브 — CoreWeave발 AI 자신감 회복·지수 마감치
- 로이터: 코어위브가 AI 지출 우려를 잠재우다 — CRWV +24.71%
- CNBC: 앤스로픽 IPO 가격 밴드 70~78달러·빅테크 260억 달러 사전배정
- 블룸버그: 앤스로픽 IPO 배수 초과 청약(11/11)
공식 실적과 거시 통계
- CoreWeave IR: 3분기 매출 36.6억 달러(+168%)·2028년 흑자 전환 로드맵
- FRED: DGS10 4.88%·DGS2 4.56%·하이일드 스프레드 3.34% (11/9 관측, 11/11 채권 휴장)
- Investing.com·CME FedWatch: 12월 25bp 인상 확률 88.8%
- CNN 공포탐욕지수: 11/11 종가 37 공포 구간
시장 데이터와 한국장 연결
- CappNotes Closing Look: 시장폭(NYSE 1.48 대 1)·섹터·마이크론 랠리 정리
- Yahoo Finance: 지수·ETF·종목 시세(일봉·5분봉)
- 연합뉴스: 코스피 +2.60% 2거래일 연속 급등 — 갭다운 출발 V자 회복
- 연합뉴스: 삼성전자·SK하이닉스 급등 — 외국인 이틀 연속 순매수
- Kitco: 금 4,000달러 하회 — 3,900달러까지 하락 경고
투자 유의사항
본 글은 시장과 기업 정보를 이해하기 위한 참고 자료이며 특정 종목의 매수·매도 추천이 아니다. 해임 준비 관련 보도는 속보 수준으로 아직 공식 확인되지 않았고, 저거래량 상승과 진행 중인 조사·IPO 일정은 방향을 바꿀 수 있다. 투자 판단과 책임은 투자자 본인에게 있다.
'경제정보 > 해외 뉴스' 카테고리의 다른 글
| 미국 증시 11월 12일 마감, 젠슨 황 즉시 사임…엔비디아 신저가 갱신 후 V자 (0) | 2026.11.13 |
|---|---|
| 미국 증시 11월 10일 마감, 뜨거운 CPI에 나스닥 되돌림…엔비디아 이틀 연속 급락 (0) | 2026.11.11 |
| 미국 증시 11월 9일 마감, 4월 이후 최대 상승…엔비디아만 내린 반등의 이유 (0) | 2026.11.10 |


