9월 23일 미국 증시 한 줄 분석: 경기 확장이 금리 부담으로 바뀐 날
9월 23일 미국 증시 마감의 핵심은 “경기가 나빠져서 주식을 팔았다”가 아닙니다. 경기 확장은 오히려 강했지만, 그만큼 비용과 물가가 다시 뜨거워질 수 있다는 우려가 커졌고 국채금리와 국제유가가 함께 뛰면서 주식의 현재 가치가 낮아졌습니다.
미국 복합 PMI는 58.4로 8월 56.0에서 상승해 5년여 만에 가장 빠른 확장 속도를 나타냈습니다. 그러나 기업 투입 비용은 4년여 만에 가장 빠르게 올랐고, 브렌트유 선물은 배럴당 103달러를 넘어섰습니다. 좋은 경기 숫자가 이번에는 주식 매수 신호보다 “금리 인하가 늦어질 수 있다”는 신호로 읽힌 셈입니다.

데이터 기준 시각: 미국 종가·시간외·한국 환율을 분리
- 미국 정규장: 2026년 9월 23일 16:00 ET 마감
- 장 마감 후 실적: 9월 23일 16:00 ET 이후 발표, 종목별 확인 시각 병기
- 한국 증시: 9월 23일 15:30 KST 종가 · 미국 정규장 마감보다 앞선 시점
- 원·달러 환율: 9월 24일 06:46 KST Naver·하나은행 표시값
- FRED: DGS10·DFF의 최신 확정 관측일은 9월 22일
한국 투자자가 9월 24일 아침 읽는 글이지만 미국의 9월 23일 장후 실적은 정규장 종가에 포함되지 않았습니다. 한국 시장도 추석 연휴로 9월 24~25일 문을 닫고 주말을 지나 9월 28일 재개하므로, 아래 시간외 반응을 국내 종목의 당일 확정 가격처럼 받아들이면 안 됩니다.
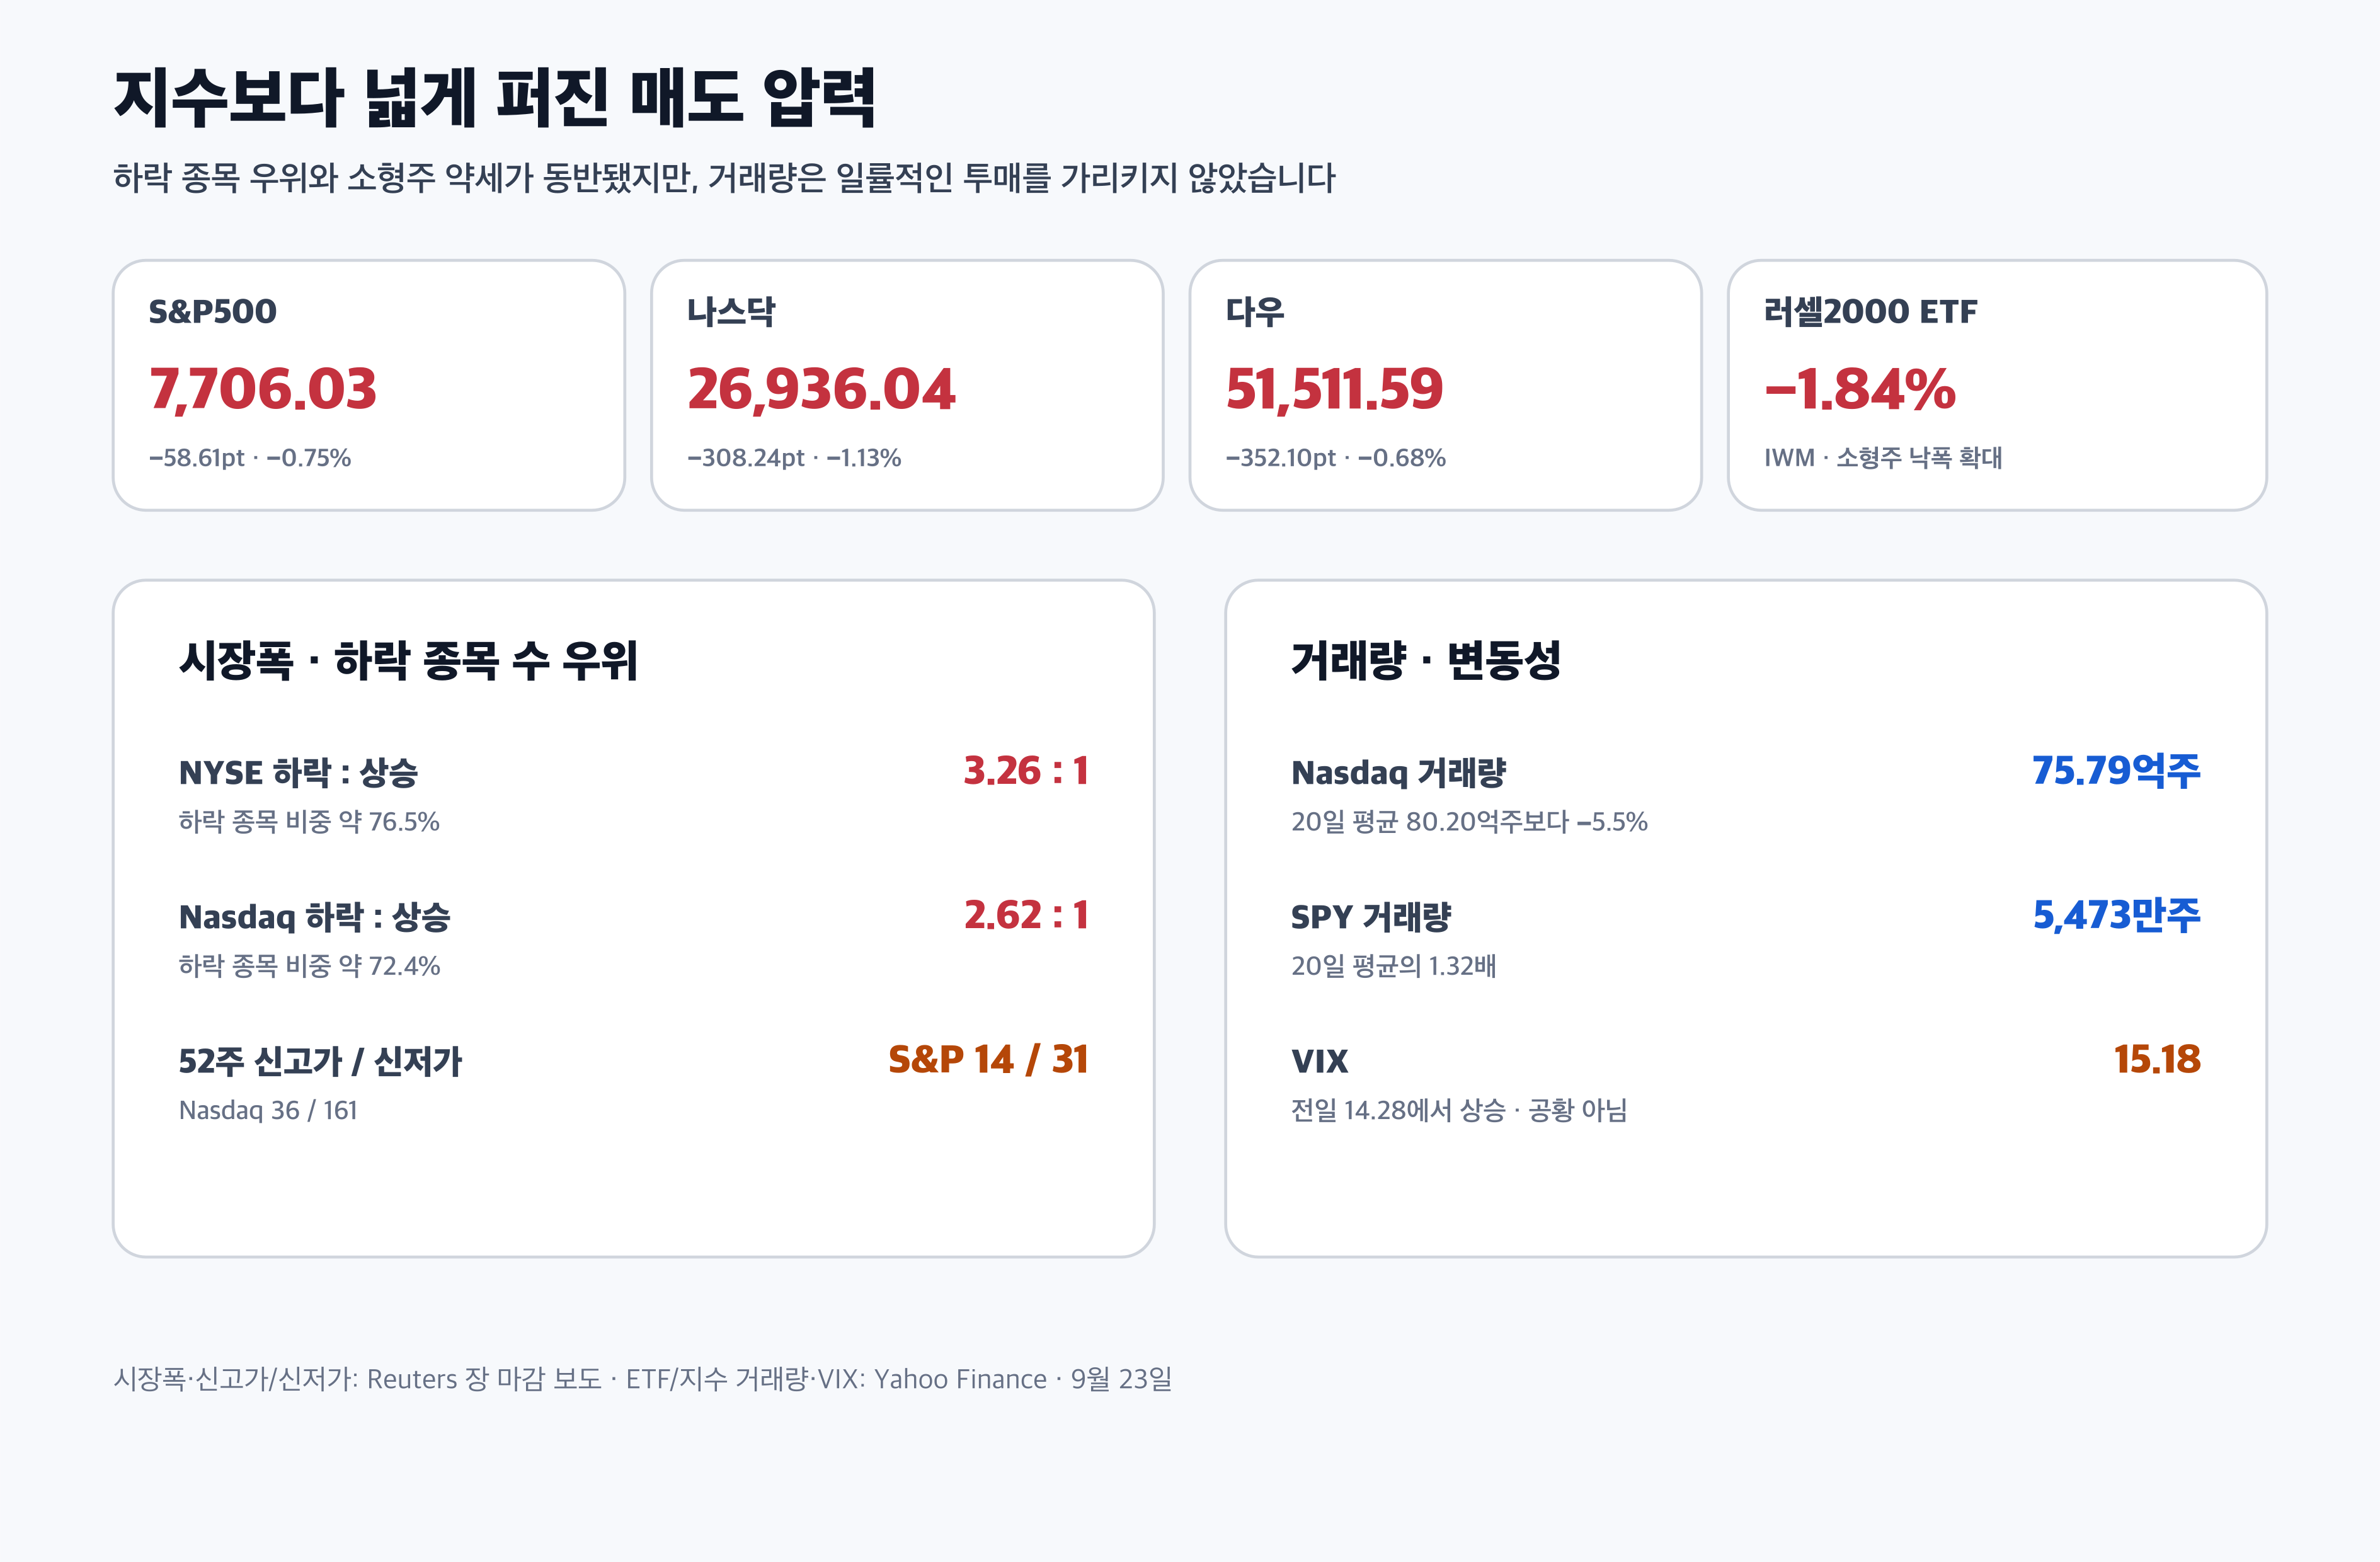
미국 증시 지수와 거래량: 나스닥·소형주 낙폭이 더 컸다
| 지표 | 종가·등락 | 비교 기준 | 해석 |
|---|---|---|---|
| 나스닥 | 26,936.04 · −1.13% | −308.24포인트 | 대형 성장주 부담이 가장 큼 |
| S&P500 | 7,706.03 · −0.75% | −58.61포인트 | 11개 업종 중 7개 하락 |
| 다우 | 51,511.59 · −0.68% | −352.10포인트 | 기술주보다 낙폭은 작음 |
| SPY / QQQ | −0.72% / −0.84% | 거래량 1.32배 / 1.02배 | ETF 거래량은 최근 20일 평균과 비교 |
| IWM 소형주 ETF | −1.84% | 거래량 1.15배 | 금리 민감도가 큰 소형주가 더 약함 |
나스닥은 다우보다 0.45%포인트 더 하락했고, 소형주 ETF IWM은 1.84% 밀려 S&P500의 낙폭보다 1.09%포인트 컸습니다. 이는 특정 초대형 기술주만의 조정이라기보다, 더 높은 금리와 비용을 버텨야 하는 성장·소형 기업에 할인율 부담이 넓게 작용했음을 보여줍니다.
거래량은 일괄적인 투매로 단순화하기 어렵습니다. 나스닥 거래량은 75억7900만주로 최근 20거래일 평균보다 5.5% 적었지만, SPY 거래량은 5473만주로 평균의 1.32배였습니다. 지수 구성과 ETF 거래량은 측정 단위가 다르므로 각각의 비교 기준 안에서 읽어야 합니다.
시장폭: 하락 종목이 상승 종목을 세 배 가까이 앞섰다
| 시장 범위 | 하락 대 상승 | 신고가 / 신저가 | 거래량 |
|---|---|---|---|
| NYSE | 3.26 대 1 | — | 비율 기준 Reuters 집계 |
| Nasdaq | 2.62 대 1 | 36 / 161 | 전체 거래량 75.79억주 |
| S&P500 | — | 14 / 31 | 하락 종목 비중 우위 |
| SPY | — | — | 5,473만주 · 20일 평균의 1.32배 |
NYSE에서는 하락 종목 수가 상승 종목의 3.26배, 나스닥에서는 2.62배였습니다. 52주 신저가도 S&P500 31개, 나스닥 161개로 신고가보다 많았습니다. 지수 하락률만 보면 1% 안팎의 조정이지만 종목 체감은 더 차가웠습니다.
다만 VIX는 15.18로 올랐어도 통상적인 공포 급등 구간과는 거리가 있습니다. 이날은 금융시스템 전반의 패닉이라기보다, 경기·유가·연준 경로를 새로 계산하며 위험자산 노출을 줄인 시장으로 보는 편이 맞습니다.
금리·유가·달러: 5%대 국채와 브렌트 103달러
| 변수 | 수치·관측일 | 비교·출처 | 주식시장 연결 |
|---|---|---|---|
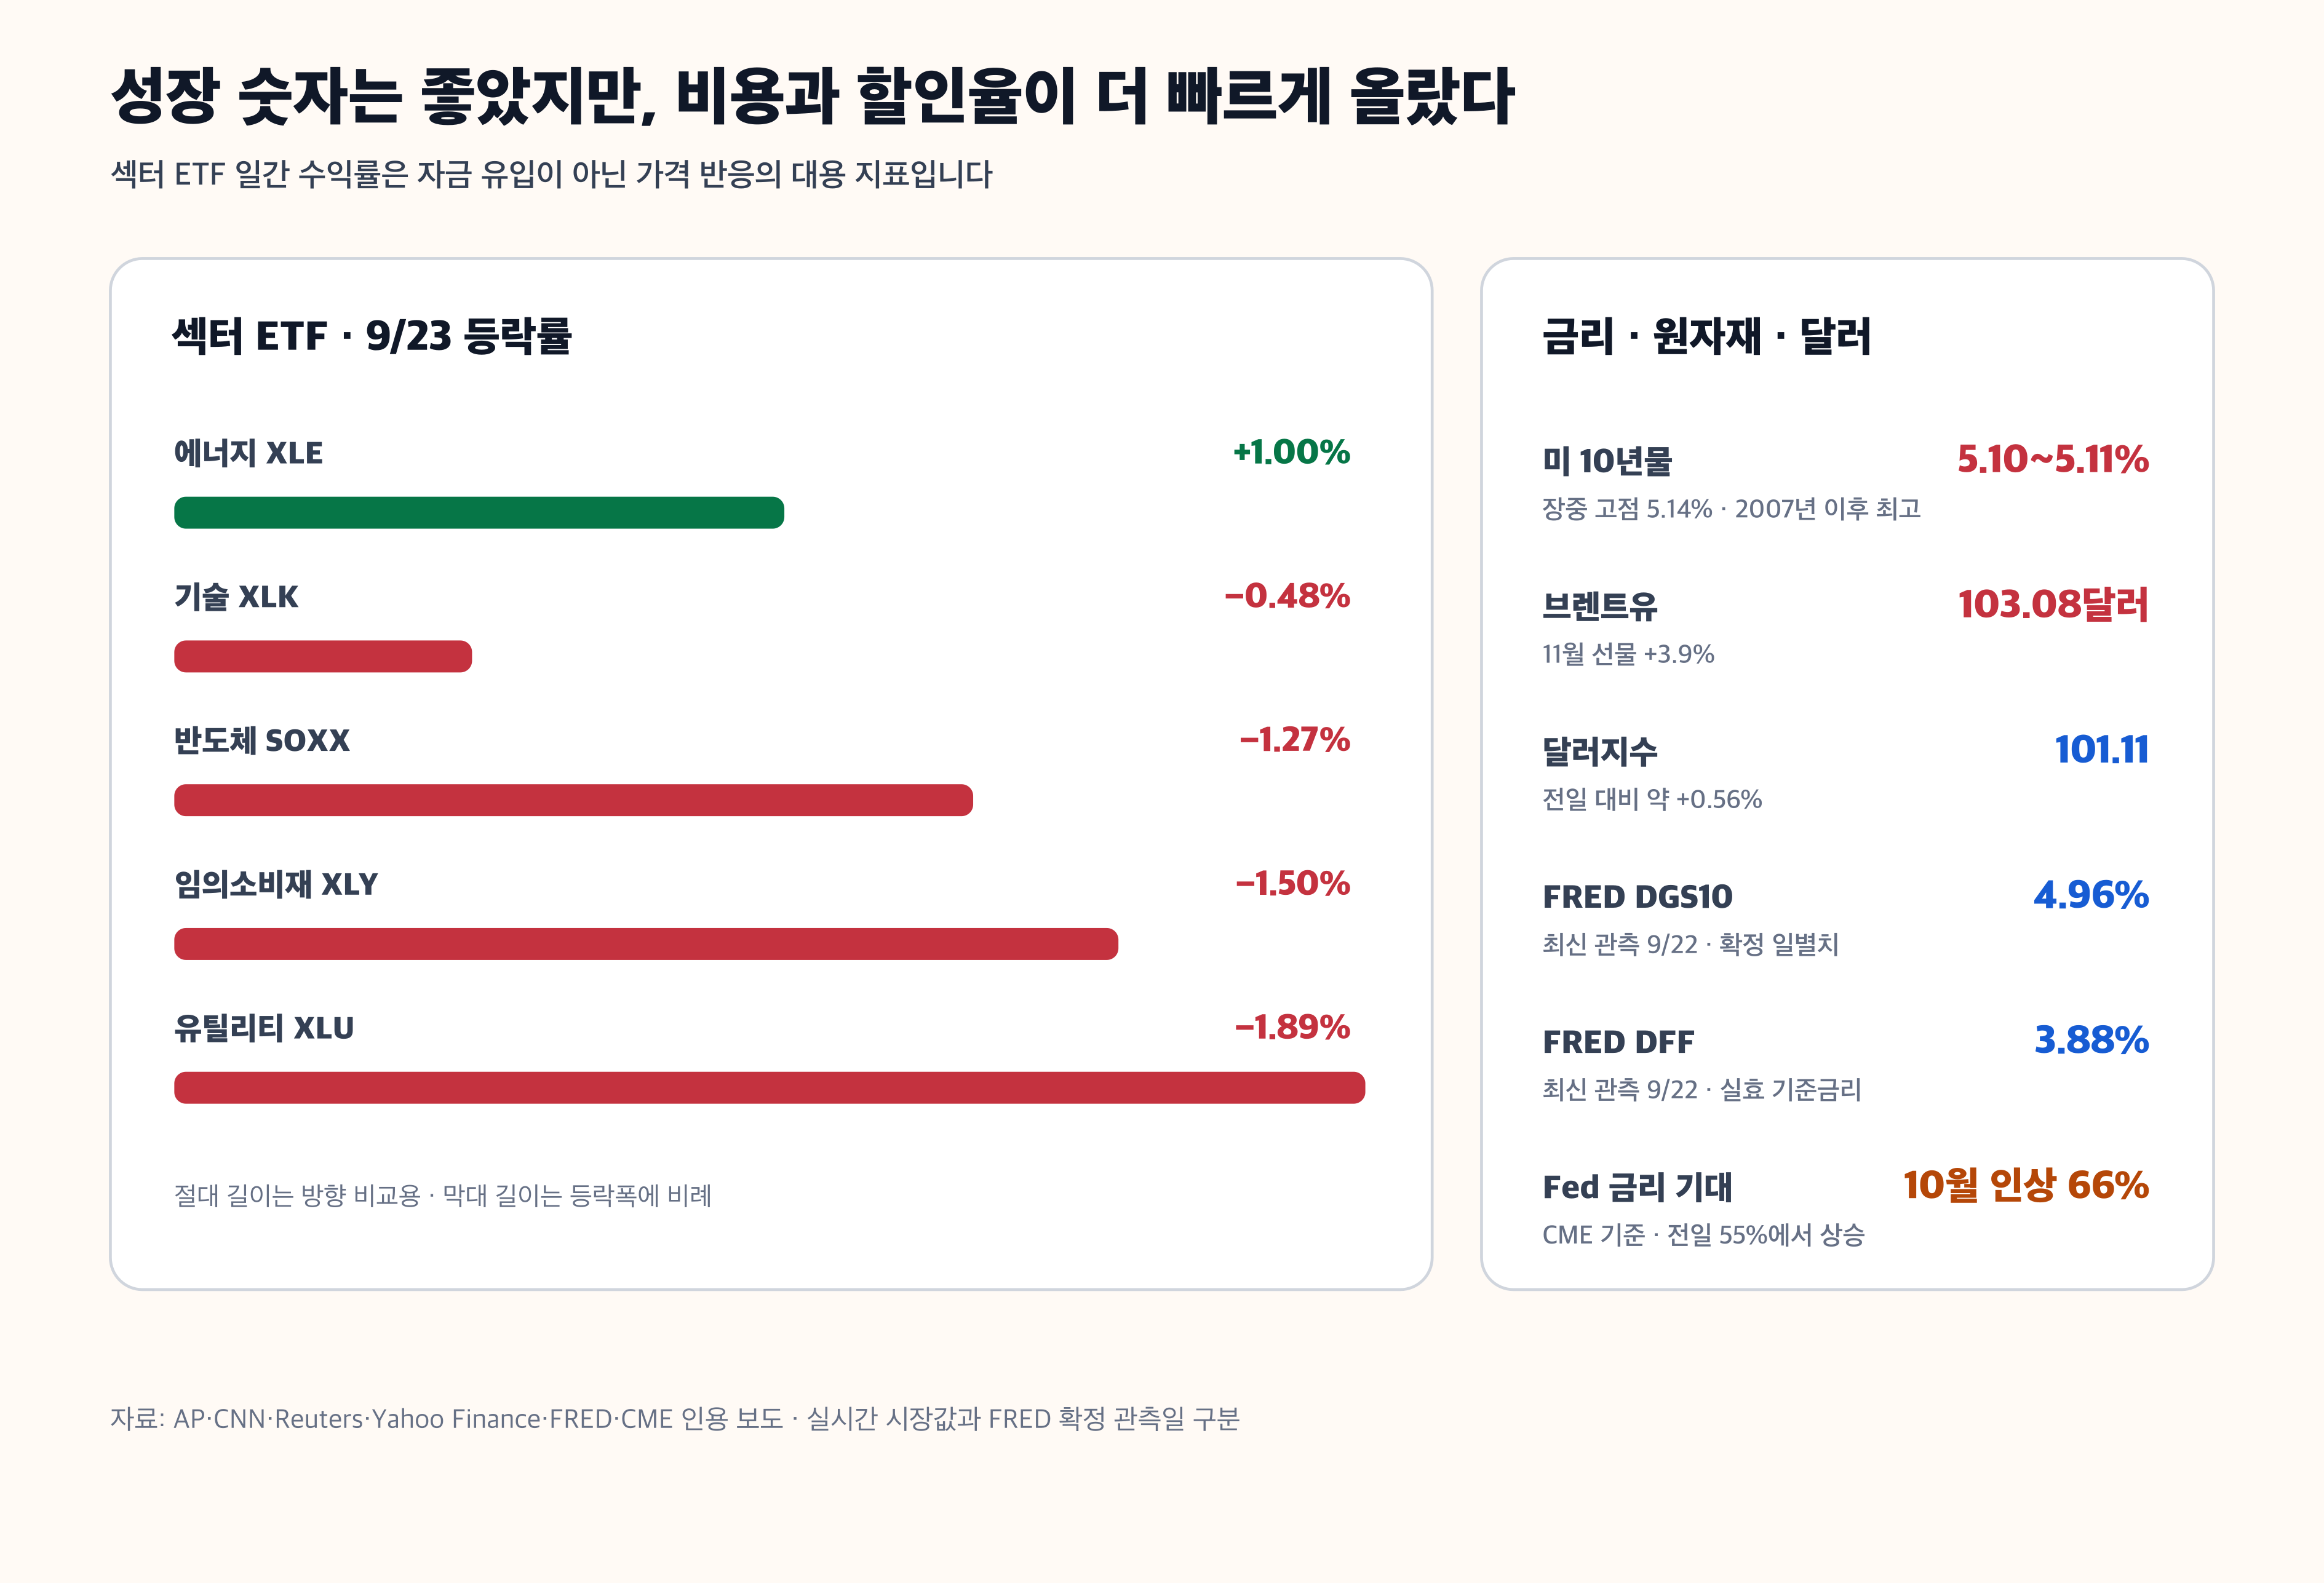
| 미국 10년물 | 장중 5.14% 고점, 종가 무렵 5.10~5.11% | CNN·AP·Reuters 보도 | 미래 이익 할인율 상승 |
| FRED DGS10 | 4.96% · 9/22 | 일별 확정 관측치 | 9/23 실시간 종가와 하루 차이 |
| 실효 기준금리 DFF | 3.88% · 9/22 | FRED 최신 관측치 | 정책금리의 실거래 평균 |
| 브렌트유 | 배럴당 $103.08 · +3.9% | 11월물, AP 보도 | 에너지·운송비와 물가 압력 |
| 달러지수 | 101.11 · 약 +0.56% | Yahoo Finance 시장 데이터 | 금리 상승과 달러 강세 동행 |
| VIX | 15.18 | 전일 14.28 | 경계 상승, 공포 급등은 아님 |
| CME 금리 기대 | 10월 인상 확률 66% | 전일 55% · CNN 보도 | 강한 경기지표가 인하 기대 후퇴로 연결 |
미국 10년물 금리는 장중 5.14%까지 치솟았고 종가 무렵 5.10~5.11% 수준으로 보도됐습니다. CNN은 2007년 이후 최고 수준으로 올라왔다고 전했습니다. 2년물도 4.9% 안팎까지 뛰며 단기 정책 기대와 장기 할인율이 함께 재조정됐습니다.
FRED 일별 확정 자료는 하루 시차가 있습니다. 9월 23일 시장의 실시간 금리와 혼동하지 않도록, DGS10 4.96%와 실효 연방기금금리 DFF 3.88%는 모두 9월 22일 관측치로 표시했습니다. 실효금리는 은행 간 초단기 자금 거래에서 실제 형성된 연방기금금리 평균에 가깝고, 10년물은 장기 물가·성장·재정 전망까지 반영합니다.
브렌트유는 11월물이 3.9% 올라 103.08달러를 기록했습니다. 이란 대통령이 미국 압력에 굴복하지 않겠다고 밝힌 가운데 공급 위험이 부각됐고, 국제유가 상승은 운송·원재료를 거쳐 물가에 다시 번질 수 있습니다. 뉴욕타임스가 9월 18일 짚은 이란 전쟁과 에너지 가격의 채권시장 전이 경로가, 이날 PMI 비용 지표와 결합해 다시 가격에 나타났습니다.
달러지수도 101.11로 약 0.56% 상승했습니다. 채권금리 상승과 달러 강세가 동행하면 달러로 이익을 내는 기업은 환산 실적 면에서 도움을 받을 수 있지만, 달러 부채와 수입 원가가 큰 기업이나 신흥국 자금 흐름에는 부담이 될 수 있습니다.
급등락 업종과 대표 종목: 에너지 플러스, 성장·여행주는 압박
| 가격 흐름 | 대표 ETF | 등락 | 해석 |
|---|---|---|---|
| 강세 | 에너지 XLE | +1.00% | 유가 급등의 직접 수혜 기대 |
| 약세 | 반도체 SOXX | −1.27% | 금리 재평가가 성장주 밸류에이션 압박 |
| 약세 | 임의소비재 XLY | −1.50% | 금리·투입 비용에 소비 민감주 부담 |
| 약세 | 유틸리티 XLU | −1.89% | 배당·장기 현금흐름의 금리 민감도 |
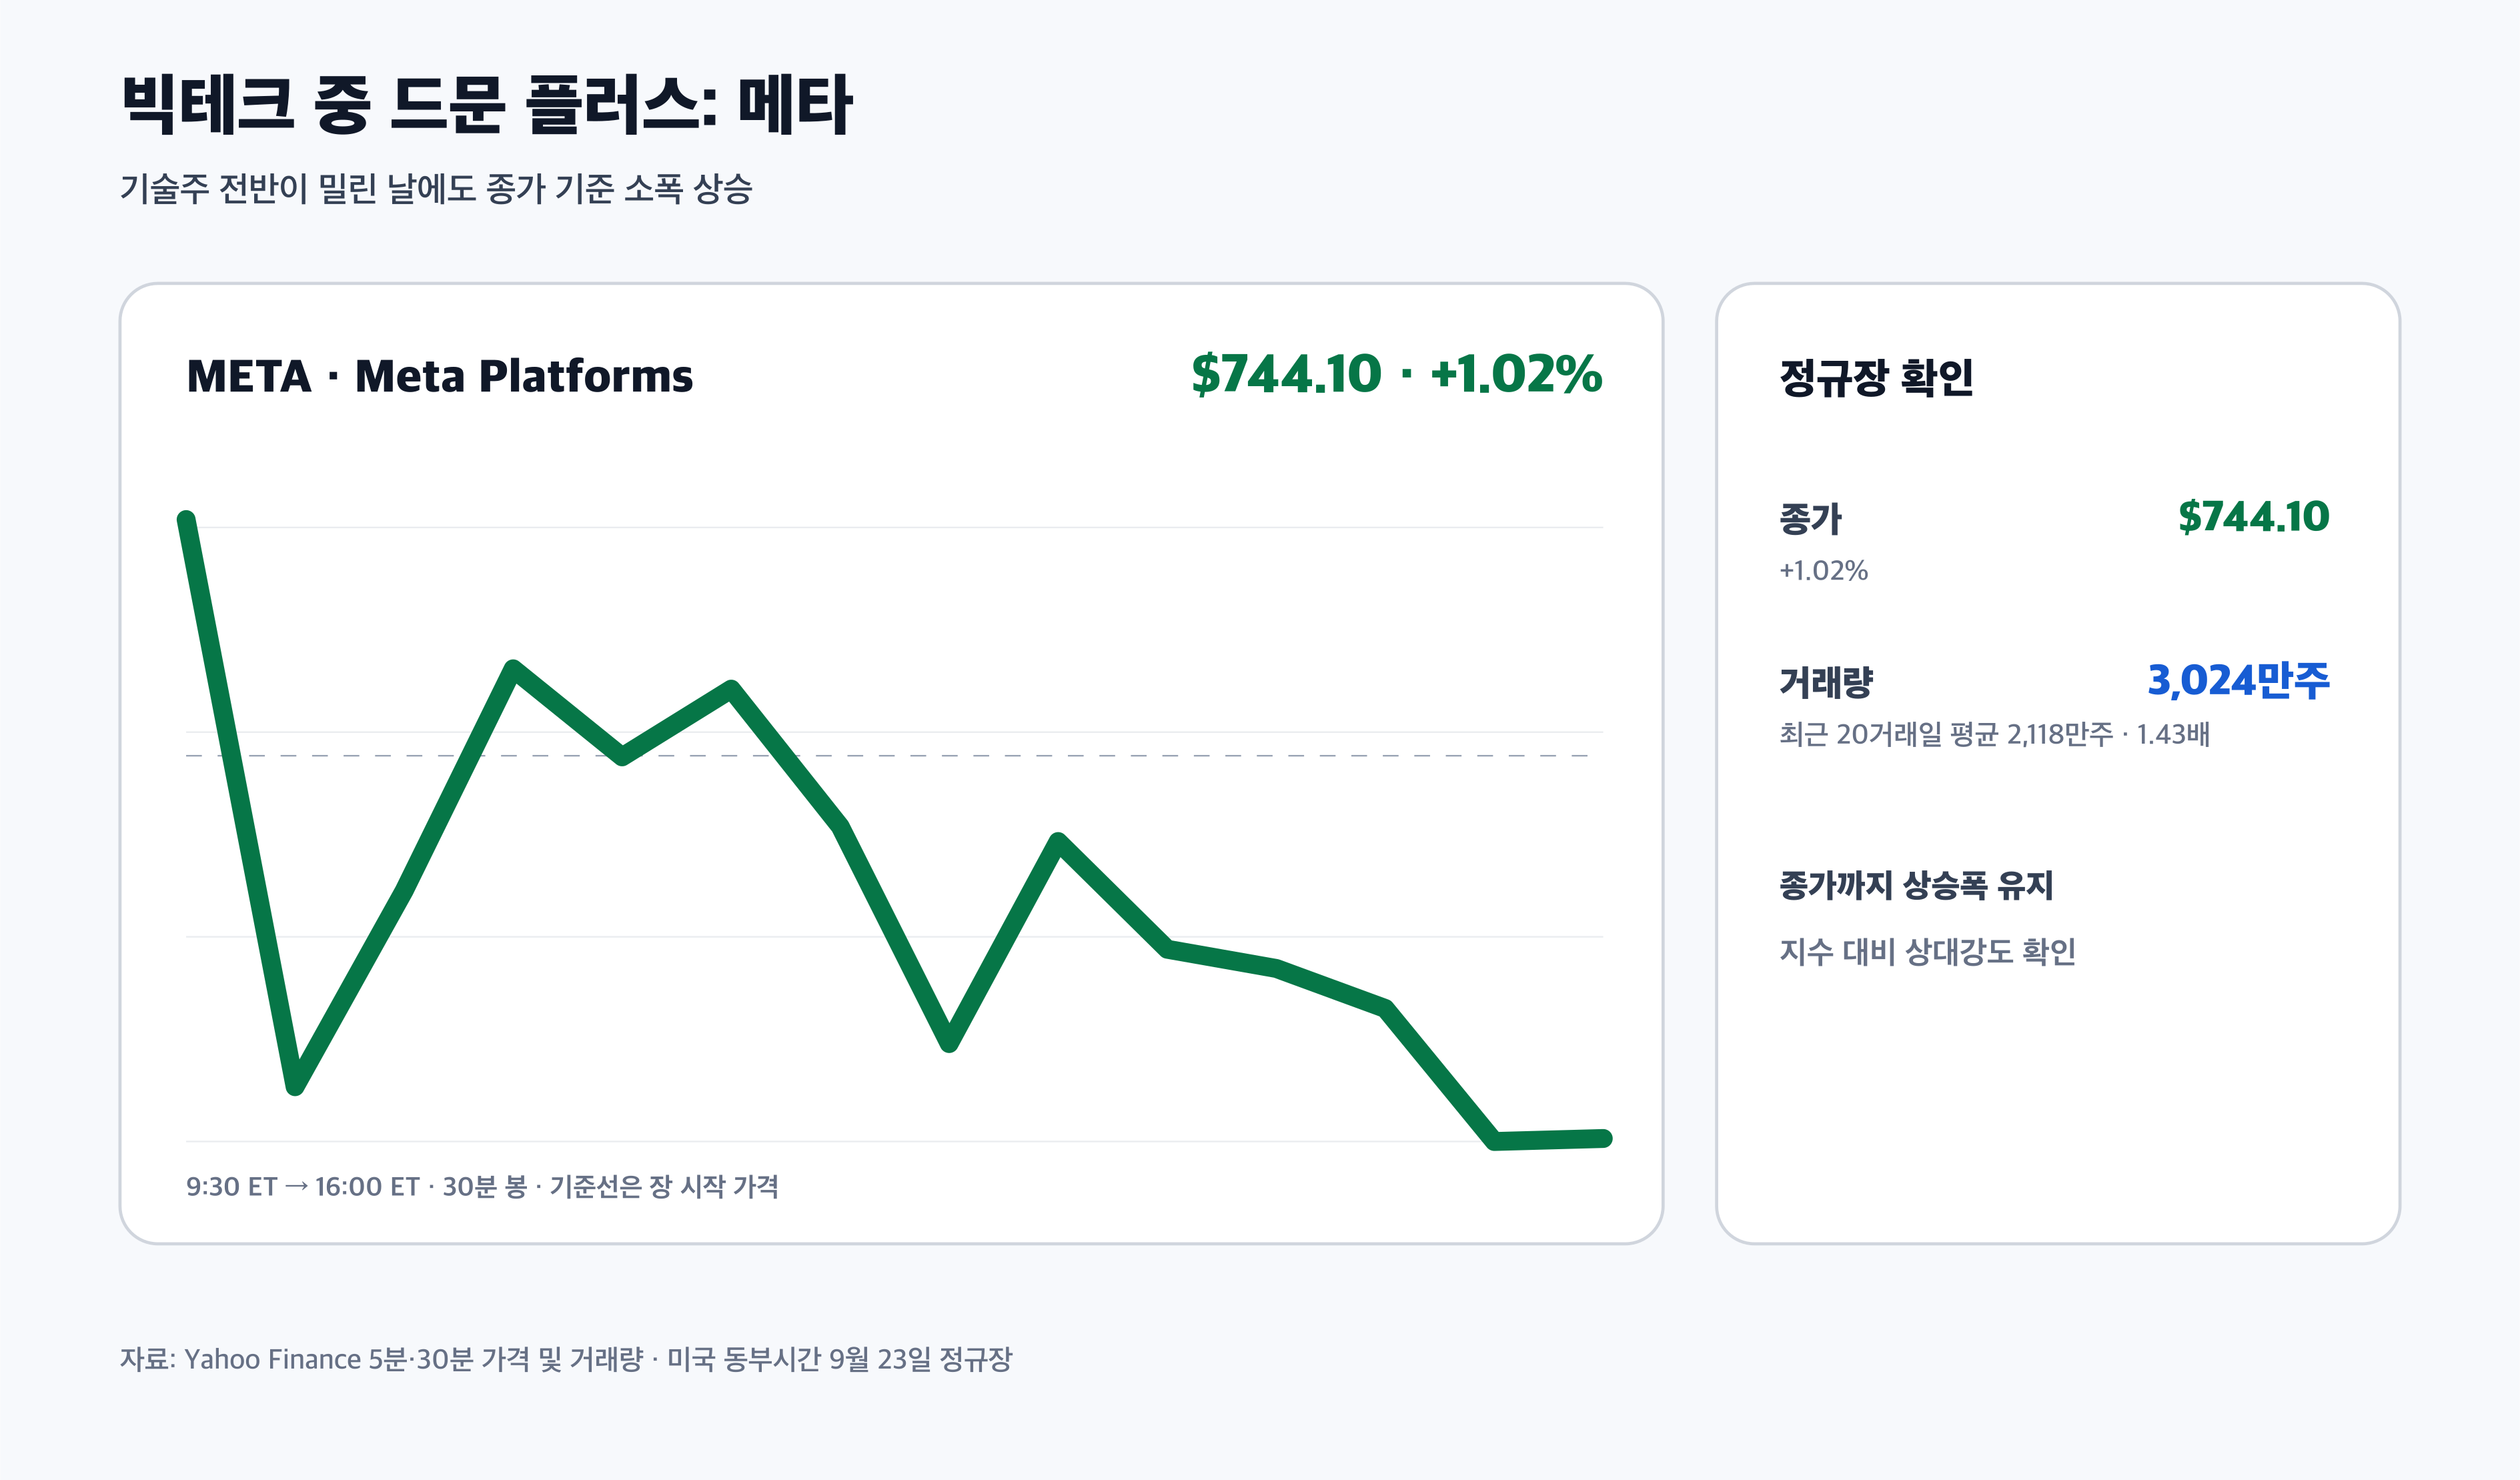
| 개별 방어 | META | +1.02% | 대형 기술주 중 예외적 플러스 |
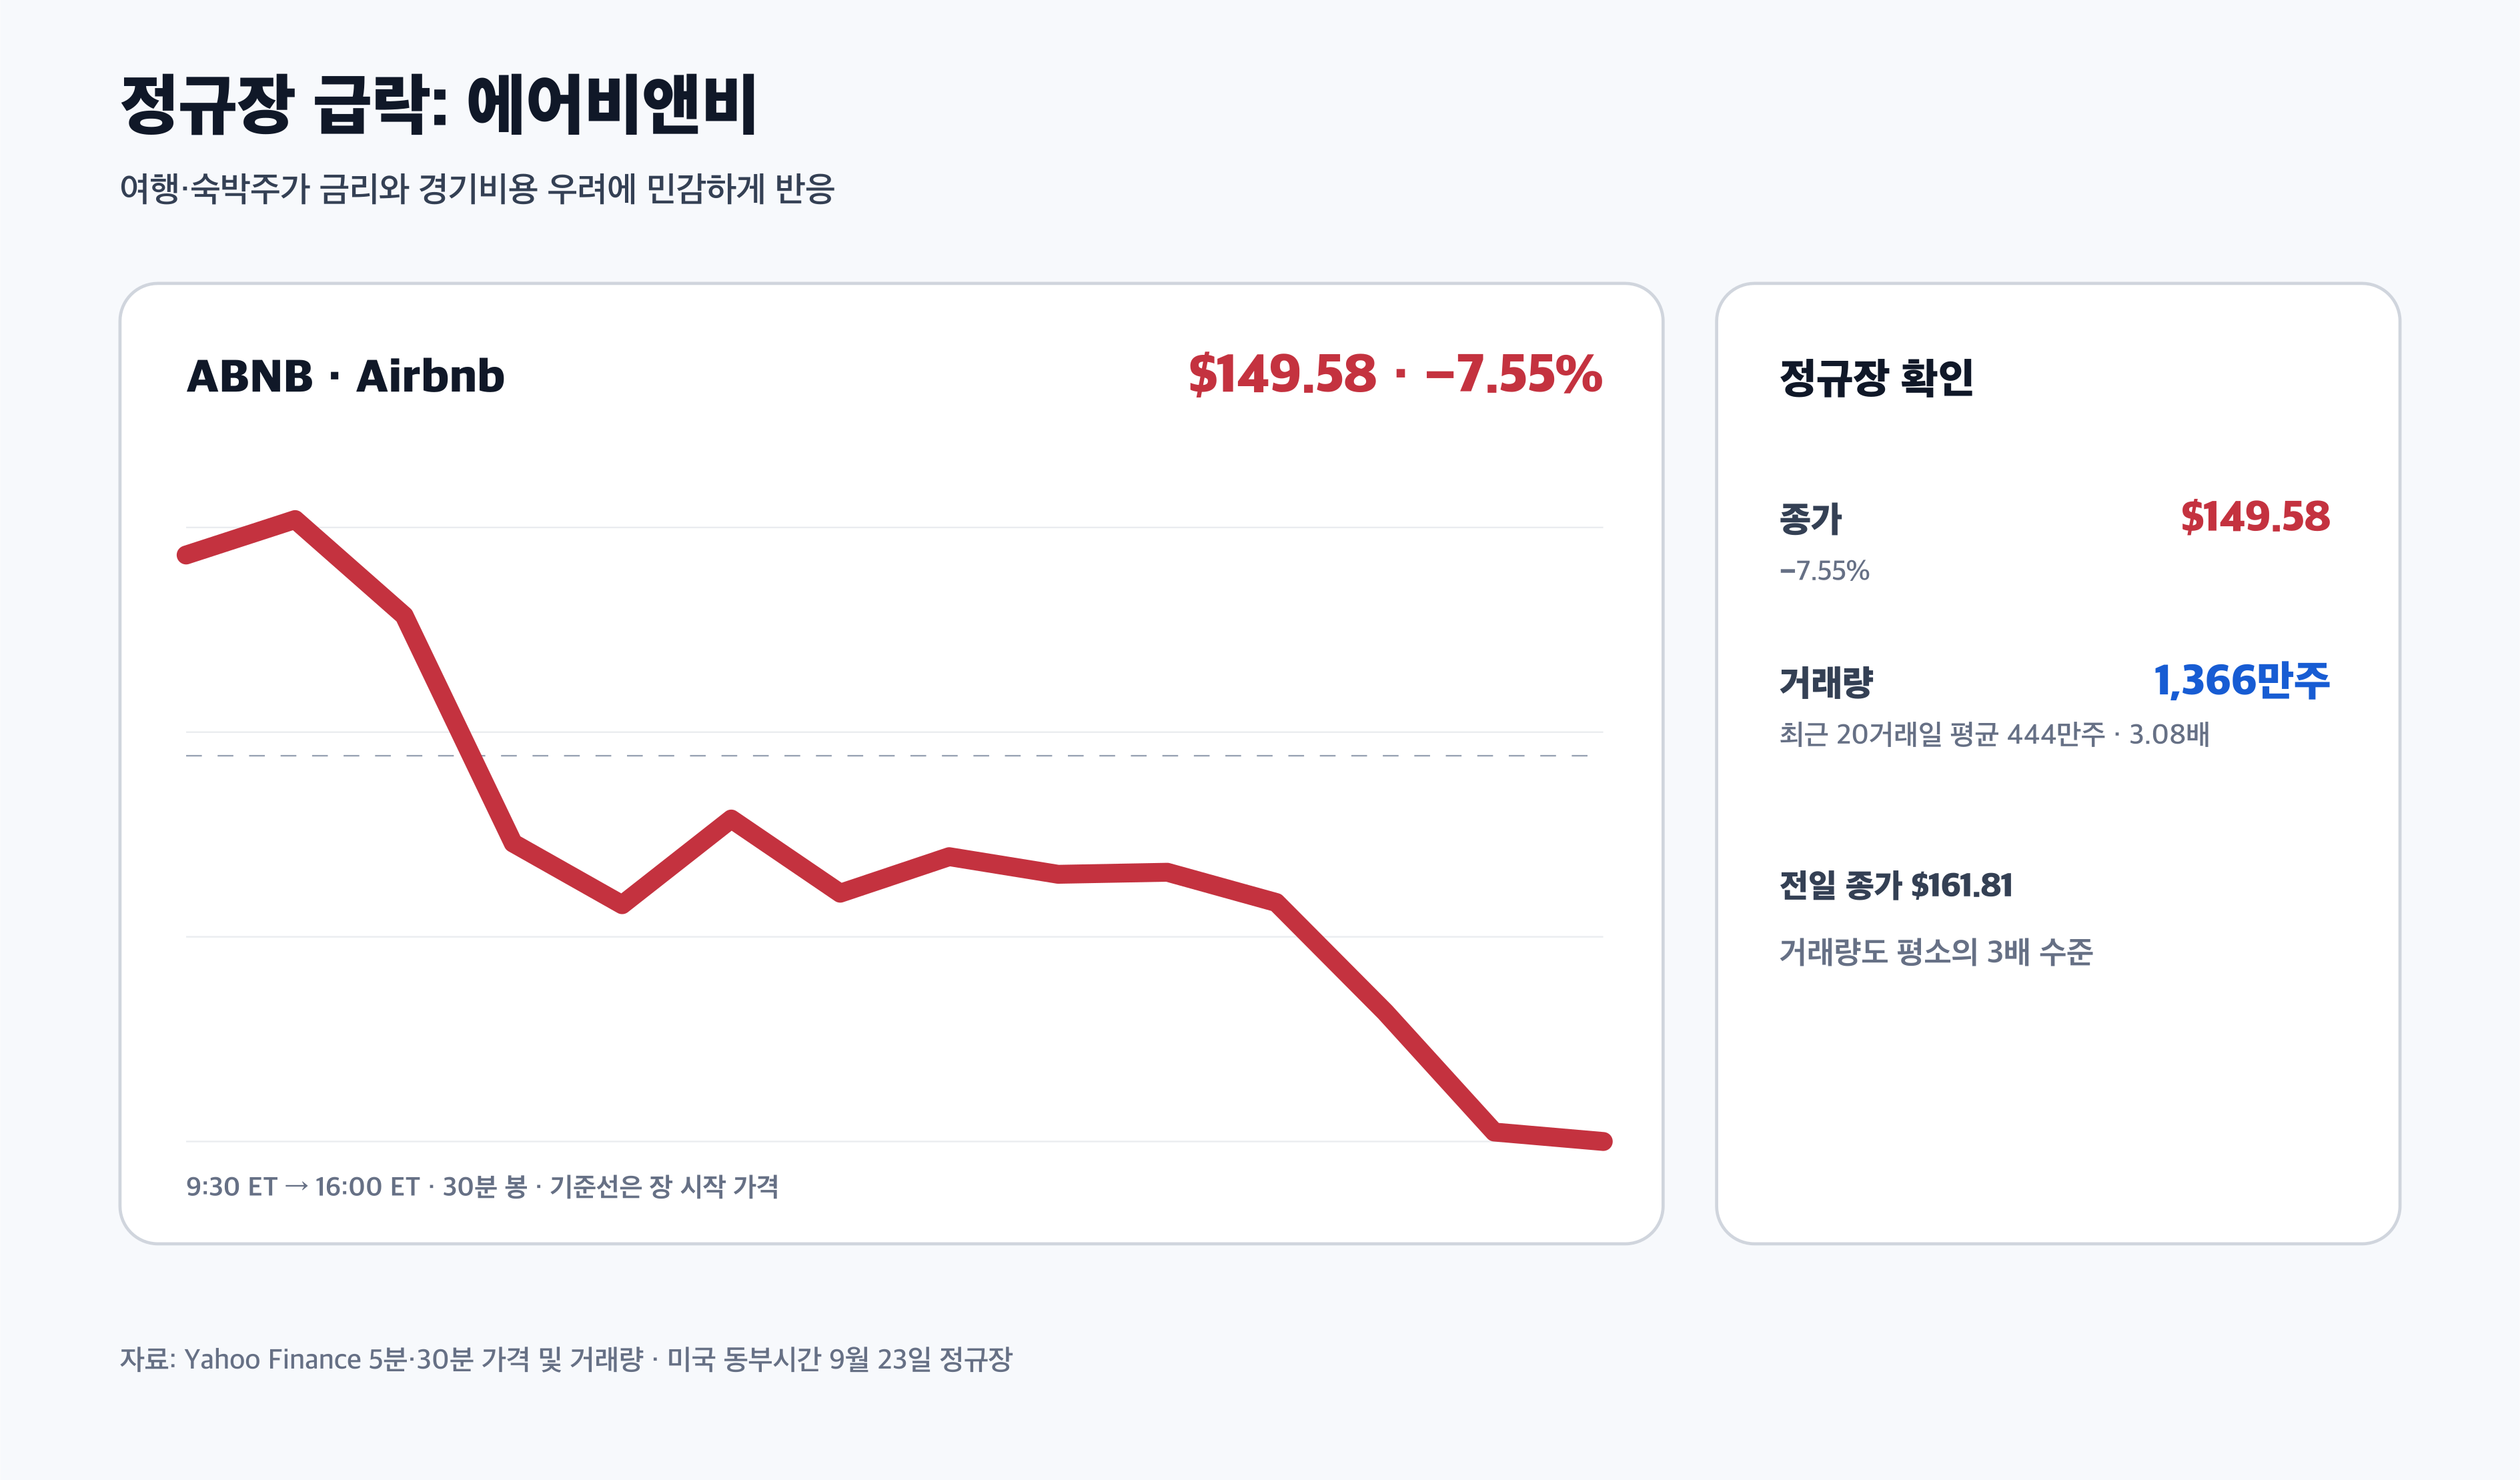
| 개별 급락 | ABNB / EXPE | −7.55% / −7.72% | 여행 관련주 매도와 거래량 증가 |
에너지 ETF XLE는 1.00% 올라 하락장 속 상대적 수혜를 받았습니다. 반면 반도체 ETF SOXX는 1.27% 하락했고, 임의소비재 XLY와 유틸리티 XLU도 각각 1.50%, 1.89% 밀렸습니다. 11개 S&P 업종 가운데 7개가 하락했다는 Reuters 집계도 업종 전반의 온도 저하를 뒷받침합니다.
대형주에서는 메타가 744.10달러로 1.02% 올라 드문 플러스 종목에 들었습니다. 반대로 에어비앤비는 149.58달러로 7.55%, 익스피디아는 7.72% 하락했습니다. 에어비앤비 거래량은 20일 평균의 약 3.1배였습니다. 여행 수요 전망과 자금 조달 비용에 민감한 종목으로 매도가 번진 정황이지만, 당일 하락을 한 가지 회사 뉴스만으로 돌리기는 어렵습니다.
정규장 실적: 예상치를 웃돈 숫자도 주가를 지키지 못했다
아래 종목들은 9월 23일 정규장 전에 실적을 공개했으므로 이날 정규장 가격에 반영됐습니다. “실적 상회” 여부뿐 아니라 경영진이 제시한 다음 분기·연간 전망과 주가 반응을 함께 봐야 합니다.
| 종목·정규장 | 매출·주당순이익 | 가이던스 | 종가 반응 |
|---|---|---|---|
| Paychex (PAYX) | 매출 $1.631B · 조정 EPS $1.34 | FY27 매출 성장 5~6%, 조정 EPS 성장 7~9% 유지 | −8.77% · 거래량 3.0배 |
| Cintas (CTAS) | 매출 $3.01B · 조정 EPS $1.39 | 매출 $12.15~12.27B, EPS $5.45~5.54로 상향 | −3.43% |
| General Mills (GIS) | 매출 $4.390B · 조정 EPS $0.75 | 유기적 매출 −1.5~+0.5%, EPS $3.00~3.20 유지 | +1.04% |
| Cracker Barrel (CBRL) | Q4 매출 $849.3M · 조정 EPS $0.99 | FY27 매출 $3.325~3.40B, 조정 EBITDA $180~200M | +4.37% |
페이첵스는 매출 16억3050만달러와 조정 EPS 1.34달러를 기록해 주당순이익이 시장 예상 1.32달러를 웃돌았습니다. 회사는 연간 매출 성장률 5~6%, 조정 EPS 성장률 7~9% 전망을 유지했지만 주가는 8.77% 하락했습니다. 최대 사업부가 기대에 못 미쳤다는 우려와 높은 금리 환경에서 반복 매출의 성장 속도를 따져 묻는 반응으로 풀이됩니다.
반면 제너럴밀스는 매출과 조정 EPS가 컨센서스를 웃돌고 연간 전망도 유지해 1.04% 상승했습니다. 신타스는 분기 매출·조정 EPS가 예상보다 좋고 연간 전망을 올렸는데도 3.43% 하락했습니다. 같은 “실적 호조”라도 주가에 이미 반영된 기대, 금리 부담, 전망의 상향 폭에 따라 반응은 엇갈렸습니다.
장 마감 후 실적: 스티치픽스 급락, H.B.풀러는 소폭 상승
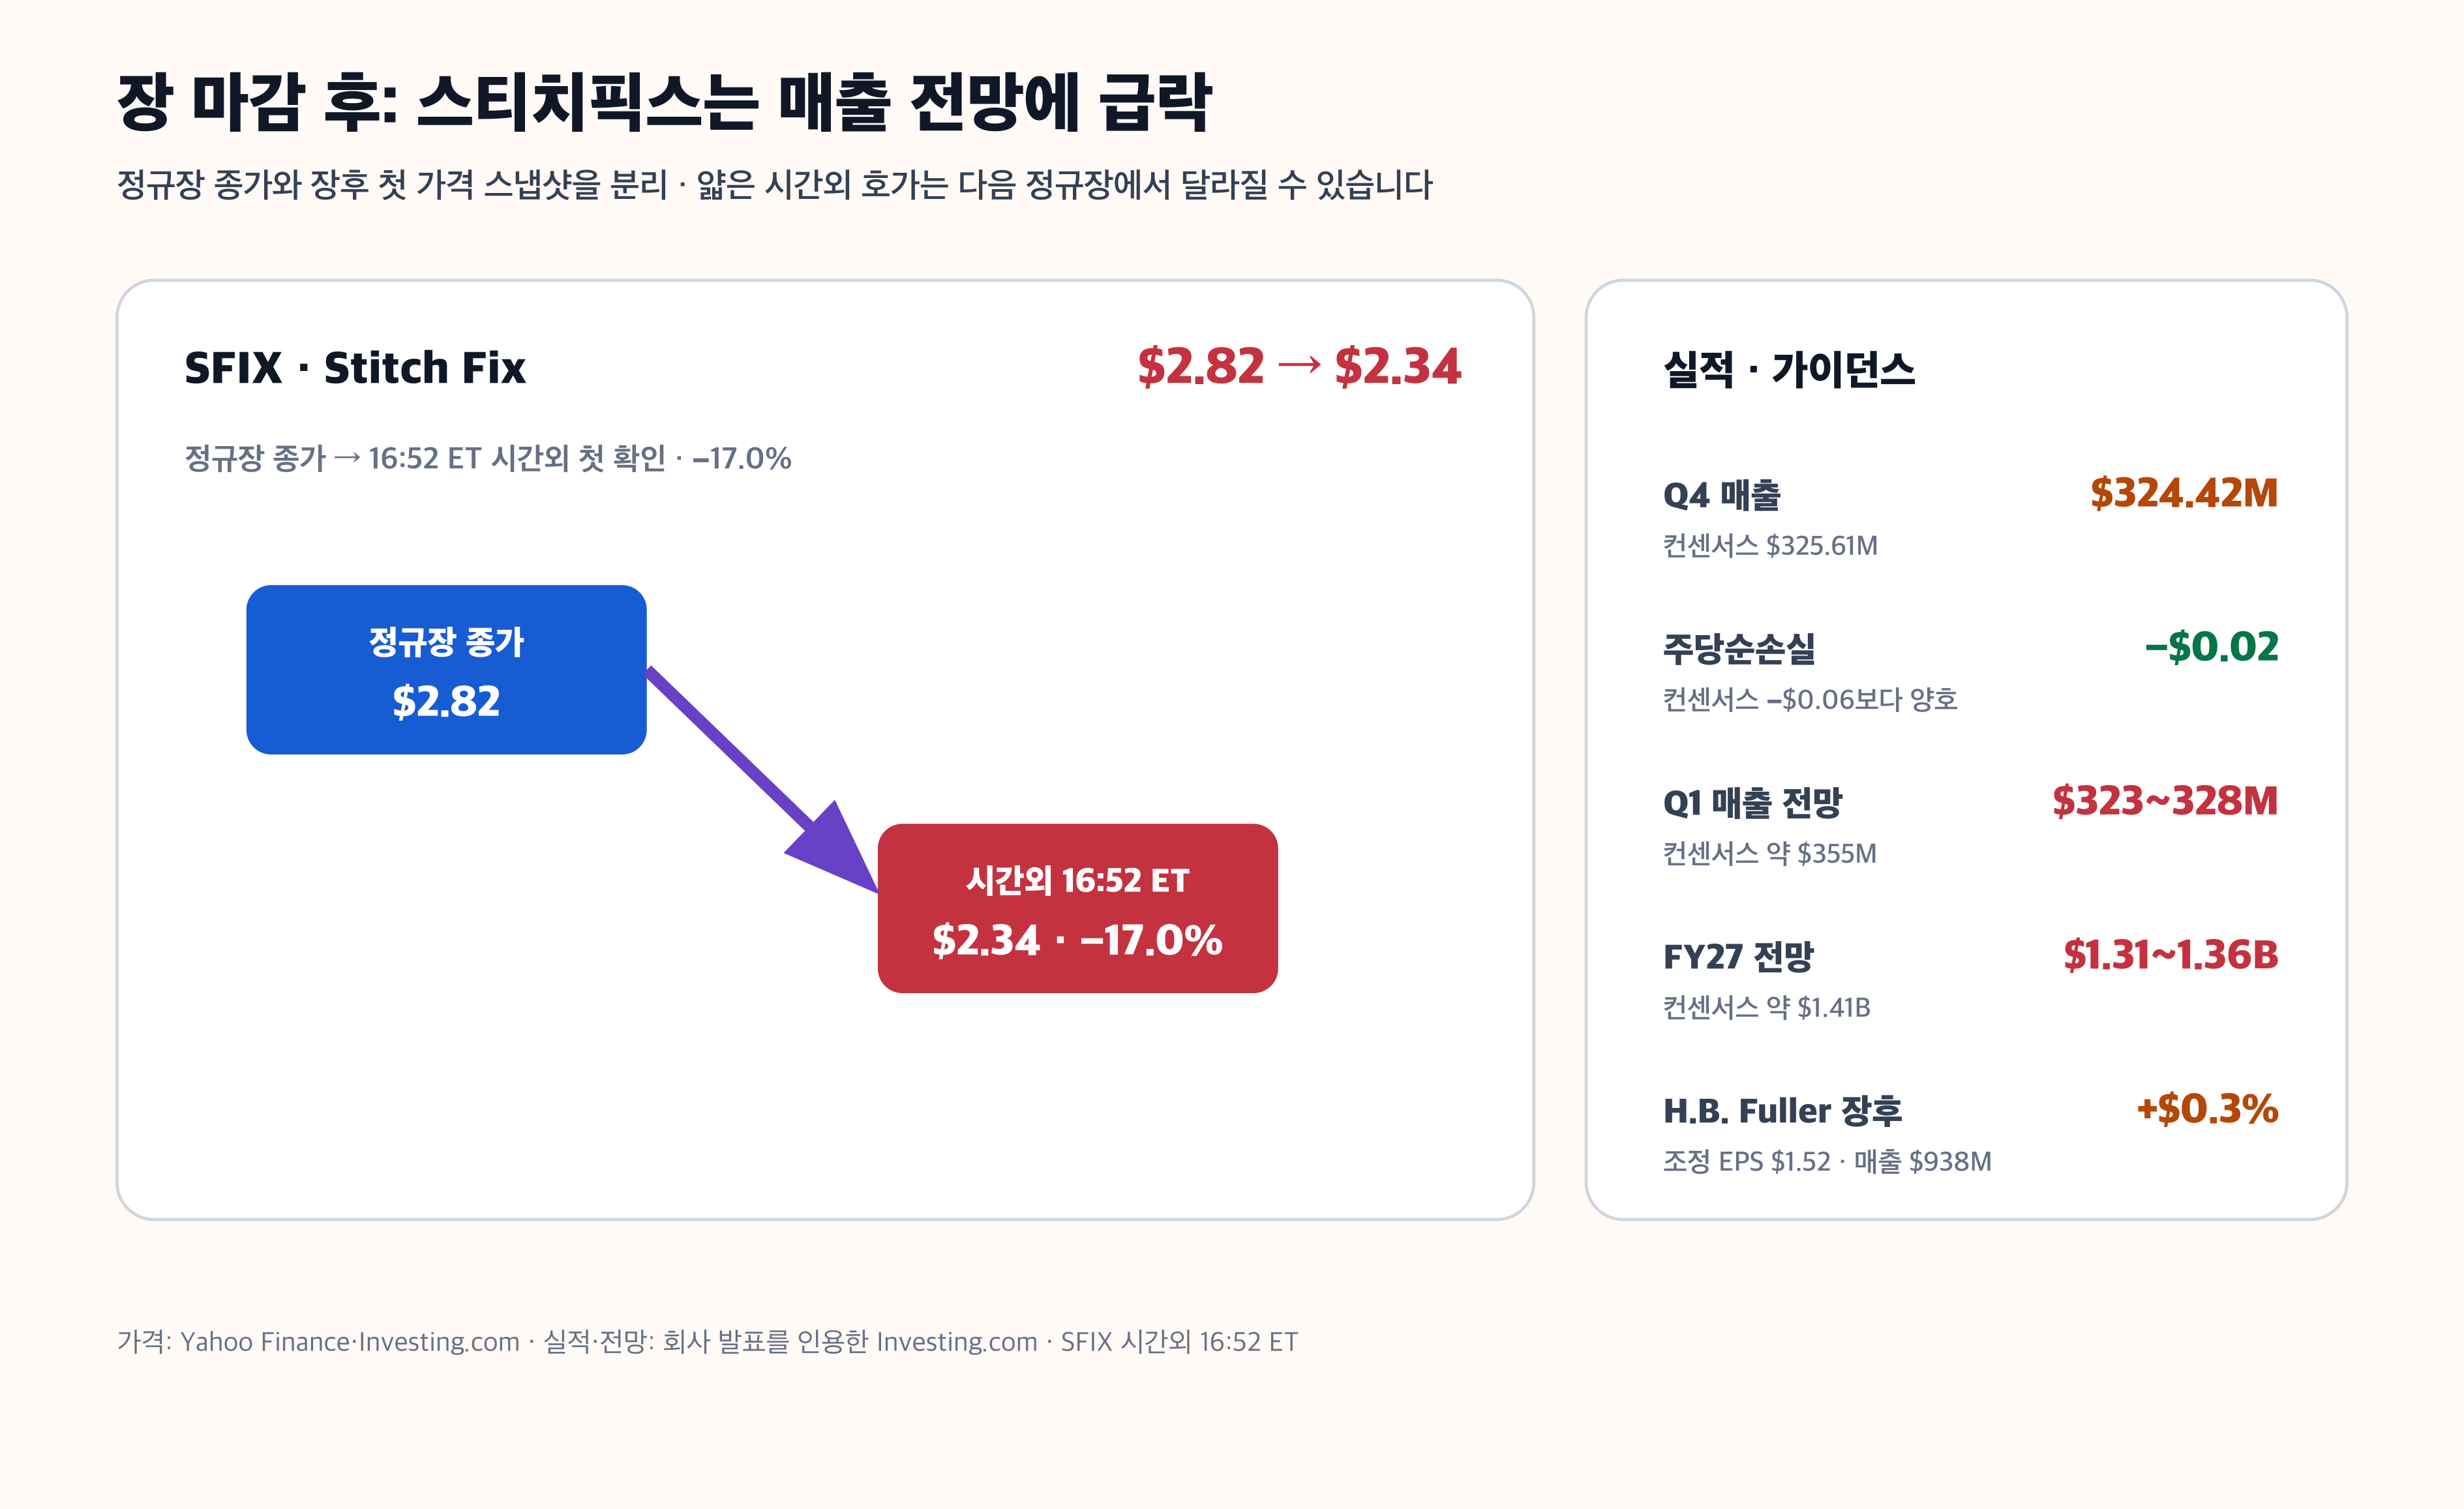
이 표의 수치는 9월 23일 16시 ET 이후 발표된 결과로, 앞선 미국 정규장 종가에는 반영되지 않았습니다. 한국시간 오전에 확인하는 시간외 거래는 거래량과 호가가 얇아 다음 정규장 시초가·종가와 달라질 수 있습니다.
| 종목·발표 시점 | 실적 | 가이던스 | 시간외 반응 |
|---|---|---|---|
| Stitch Fix (SFIX) · 16시 이후 | 매출 $324.42M vs $325.61M 예상 · EPS −$0.02 vs −$0.06 예상 | Q1 매출 $323~328M vs 약 $355M 예상, FY27 $1.31~1.36B vs 약 $1.41B | 16:52 ET $2.34 · −17.0% |
| H.B. Fuller (FUL) · 16시 이후 | 조정 EPS $1.52 vs $1.47 예상 · 매출 $938M vs $948.25M | FY26 조정 EPS $4.70~4.85 vs 시장 기대 $4.85 | 17:28 ET 약 $50.37 · +0.3% |
스티치픽스는 분기 손실이 시장 예상보다 작았지만 매출이 소폭 기대를 밑돌았고, 더 큰 문제는 다음 분기와 연간 매출 전망이 컨센서스에 크게 미치지 못했다는 점입니다. 시간외 주가는 16시 52분 ET 기준 2.34달러, 정규장 종가보다 17.0% 낮았습니다. H.B.풀러는 조정 EPS가 예상을 웃돌았지만 매출과 연간 EPS 전망의 중간값은 시장 기대에 못 미쳤고, 장후 주가는 확인 시점에 약 0.3% 상승했습니다.
미국 증시가 한국장에 주는 힌트: 지수는 강했지만 매수는 반도체에 집중
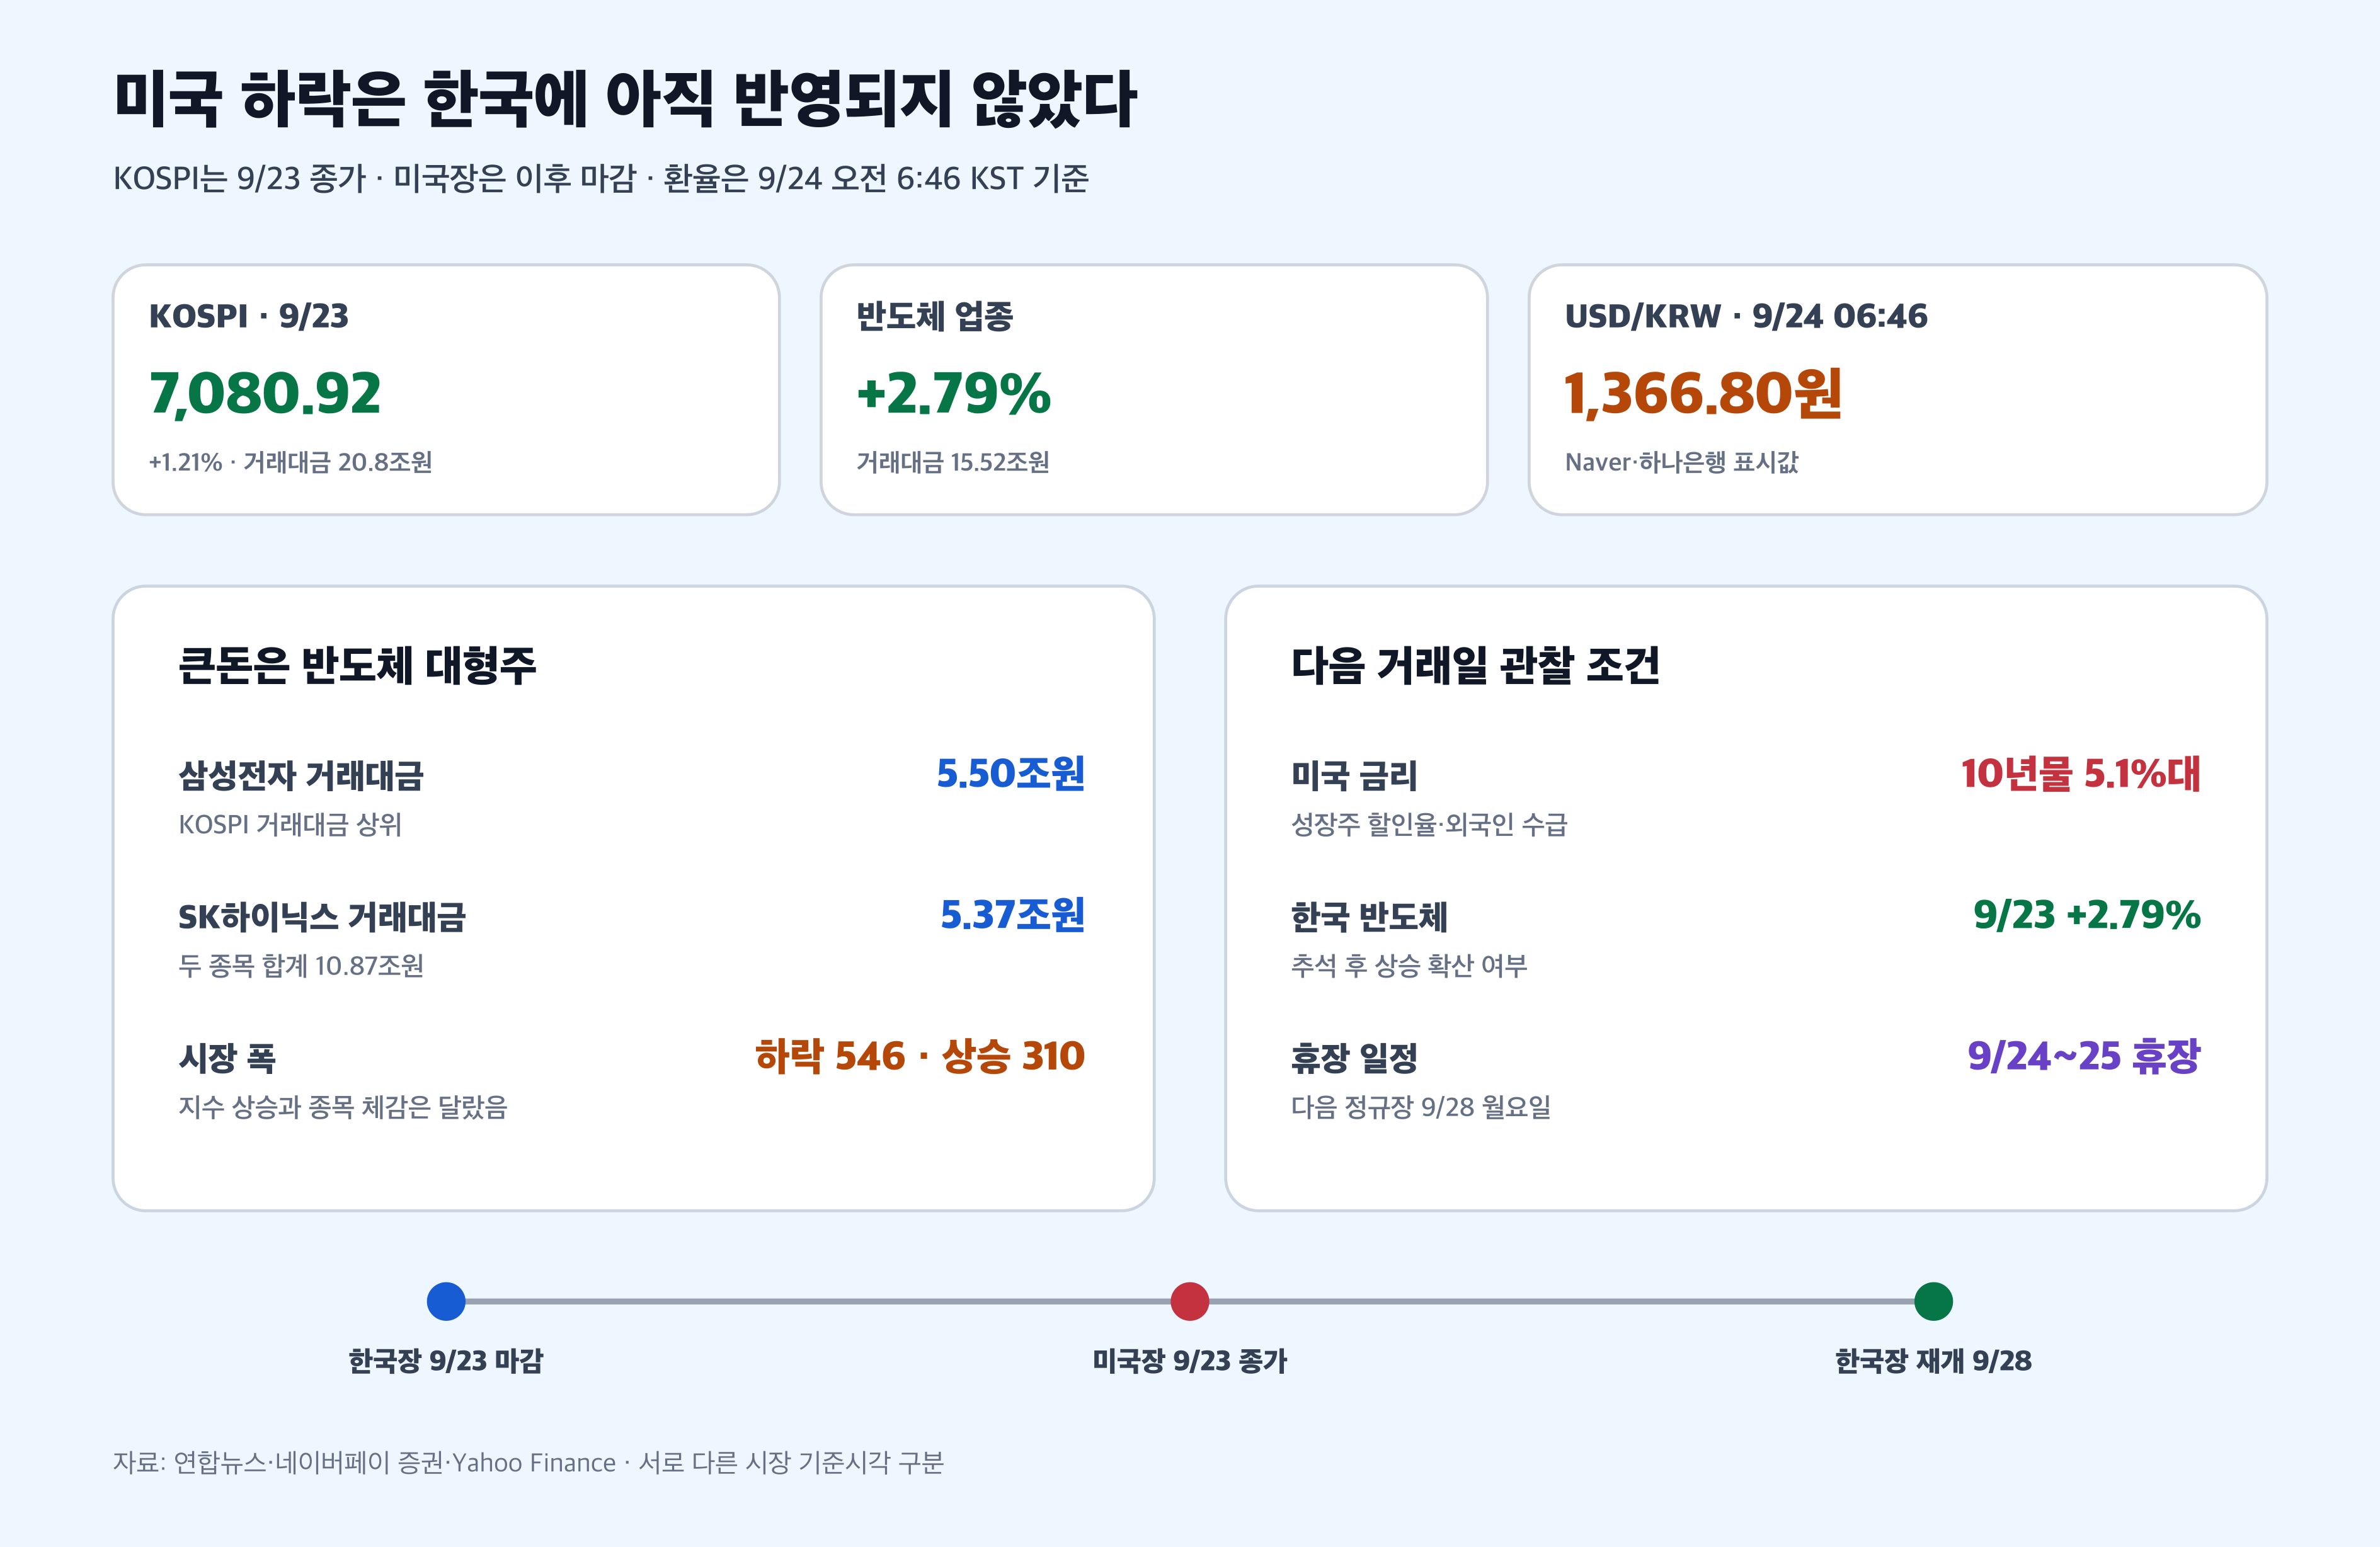
미국 정규장 마감보다 먼저 끝난 9월 23일 KOSPI는 7,080.92로 1.21% 상승했습니다. 하지만 하락 종목 546개가 상승 종목 310개보다 많았습니다. 삼성전자와 SK하이닉스가 지수 상승을 견인했기 때문에 지수만큼 많은 종목이 오른 날은 아니었습니다.
| 국내 지표 · 기준 시각 | 수치 | 자금 위치 | 시장 읽기 |
|---|---|---|---|
| KOSPI · 9/23 15:30 | 7,080.92 · +1.21% | 거래대금 20.8조원 | 미국장 마감 전 국내 종가 |
| 반도체·장비 업종 | +2.79% | 거래대금 15.52조원 · 거래량 9,826만주 | 업종 내 상승 137·하락 34 |
| 삼성전자 / SK하이닉스 | 거래대금 5.50조 / 5.37조원 | 합계 10.87조원 | KOSPI 거래대금의 약 52% |
| 인기 테마 | 양자 +4.04%, CXL +3.67%, HBM +2.73% | IPO 테마는 신규상장 종목 영향 | 등락 상위 테마에 단기 왜곡 주의 |
| 원·달러 | 1,366.80원 · 9/24 06:46 KST | Naver·하나은행 최신 표시 | 전일 KOSPI 마감 환율 1,358.4원과 시각·제공처 다름 |
반도체·장비 업종은 2.79% 올랐고 거래대금은 15조5236억원, 거래량은 약 9826만주였습니다. 삼성전자와 SK하이닉스 거래대금은 각각 5조5040억원, 5조3650억원으로 합계 10조8690억원입니다. 두 종목이 전체 KOSPI 거래대금의 약 52%를 차지한 셈이어서, 넓은 시장의 강세라기보다 반도체 대형주 집중 매수가 지수를 받쳤다고 보는 게 정확합니다.
Naver 시장전망에 소개된 9월 23일 이데일리 분석은 높은 장기금리에도 AI·기술주의 실적이 받쳐주면 시장이 버틸 수 있다는 조건부 프레임을 제시했습니다. 이날 메타의 상대 강세는 그 가능성을 보여줬지만, 나스닥 1.13% 하락과 나쁜 시장폭은 아직 업종 전반의 이익 체력 확인이 필요하다는 반대 신호입니다. 한화투자증권의 2026년 하반기 해외주식 전망도 3분기 S&P500 목표와 4분기 조정 위험, 금리·유가 변수를 함께 제시한 바 있어 이날 가격은 그 리스크를 다시 시험했습니다.
신한투자증권의 해외 산업·기업분석은 공개 페이지에서 기준일에 인용 가능한 구체 보고서를 확인하지 못해 특정 전망을 임의로 붙이지 않았습니다. 원·달러 환율도 KOSPI 마감 시점 연합뉴스 수치 1,358.4원과 9월 24일 오전 Naver·하나은행 표시값 1,366.80원을 구분해야 합니다. 기준 시각과 제공처가 달라 단순한 하루 변동률로 계산하지 않았습니다.
한국장은 9월 24~25일 추석 휴장 후 9월 28일 다시 열립니다. 따라서 미국의 금리 상승과 나스닥 하락은 연휴 뒤 반도체의 상대 강도, 원·달러 환율, 외국인 수급으로 확인해야 할 변수이지 한국 지수 방향을 미리 단정하는 답은 아닙니다.
다음 거래일 체크포인트
- 미국 장기금리: 5%대 안착 여부와 기술주 밸류에이션 압력
- 유가와 중동: 브렌트 103달러 부근과 이란 관련 공급 위험
- 다음 미국장: 장후 실적 시간외 가격이 정규장 거래량에서도 유지되는지
- 한국장 재개: 9월 28일 반도체 상승 확산과 외국인 매매 방향
- 환율 비교: 같은 제공처·같은 시각의 원·달러 고시값으로 추세 확인
자주 묻는 질문
미국 PMI가 좋았는데 왜 주가는 떨어졌나요?
PMI 58.4는 경제활동 확장을 뜻하지만 투입 비용도 빠르게 올라 물가 우려를 자극했습니다. 시장은 성장 기대보다 10년물 5%대와 연준 금리 인상 가능성 상승을 더 크게 가격에 반영했습니다.
10년물 금리 5.1%와 FRED 4.96% 중 무엇이 맞나요?
관측 시점이 다릅니다. 5.10~5.11%는 9월 23일 장중·종가 무렵 시장 보도이고, FRED의 4.96%는 하루 앞선 9월 22일 확정 일별 관측치입니다.
한국 반도체주는 미국 나스닥 하락에도 오를 수 있나요?
가능합니다. 국내 장은 미국장보다 먼저 끝났고 9월 23일 KOSPI 상승은 반도체 대형주에 거래대금이 집중된 결과였습니다. 연휴 뒤에는 미국 금리와 국내 수급, 환율을 함께 확인해야 합니다.
참고 자료
1차 뉴스와 시장 맥락
- AP: 9월 23일 지수 종가·국채금리·유가·물가 부담
- Reuters 보도: 시장폭·업종·금리·이란 뉴스와 종가 반응
- CNN 보도: 10년물 5.1%와 PMI·연준 인상 기대
- The New York Times: 이란 전쟁·에너지 가격과 채권금리의 배경, 9월 18일
공식 실적과 거시 통계
- FRED DGS10 · FRED DFF: 미국 10년물·실효 연방기금금리
- Cintas IR · Paychex 실적 발표
- General Mills IR · Cracker Barrel IR
시장 데이터와 한국장 연결
- Yahoo Finance: 지수·ETF·종목 가격 및 거래량
- Investing.com: Stitch Fix 장후 실적·가이던스·시간외 가격 · H.B. Fuller Q3 결과
- 연합뉴스: KOSPI·거래대금·투자자별 흐름·휴장 일정 · 네이버페이 증권 시장전망 · 원·달러 환율
- 한화투자증권 해외주식 하반기 전망: 금리·유가·시장 경로 · 네이버 시장전망 수록 이데일리: 장기금리와 기술주 실적 프레임
이 글은 공개 뉴스, 기업 실적 자료, 시장 데이터와 공식 통계를 바탕으로 작성한 정보 콘텐츠입니다. 특정 금융상품의 매수·매도를 권유하지 않으며, 시간외 가격은 확인 시점에 따라 달라질 수 있습니다.
'경제정보 > 해외 뉴스' 카테고리의 다른 글
| [9/8 미국 증시 마감] 유가 100달러 앞 다우 628p 하락, 반도체만 버텼다 (0) | 2026.09.09 |
|---|---|
| [9/7 미국 증시 휴장] 종가는 없지만 유가 97달러, 다음 장은 더 무거워졌다 (0) | 2026.09.08 |
| [9/4 미국 증시 마감] 고용 16만2천명에 금리 상승, 반도체·소형주는 버텼다 (0) | 2026.09.05 |


