미국 증시 9월 25일 마감: 코파일럿이 479포인트를 끌어올린 날
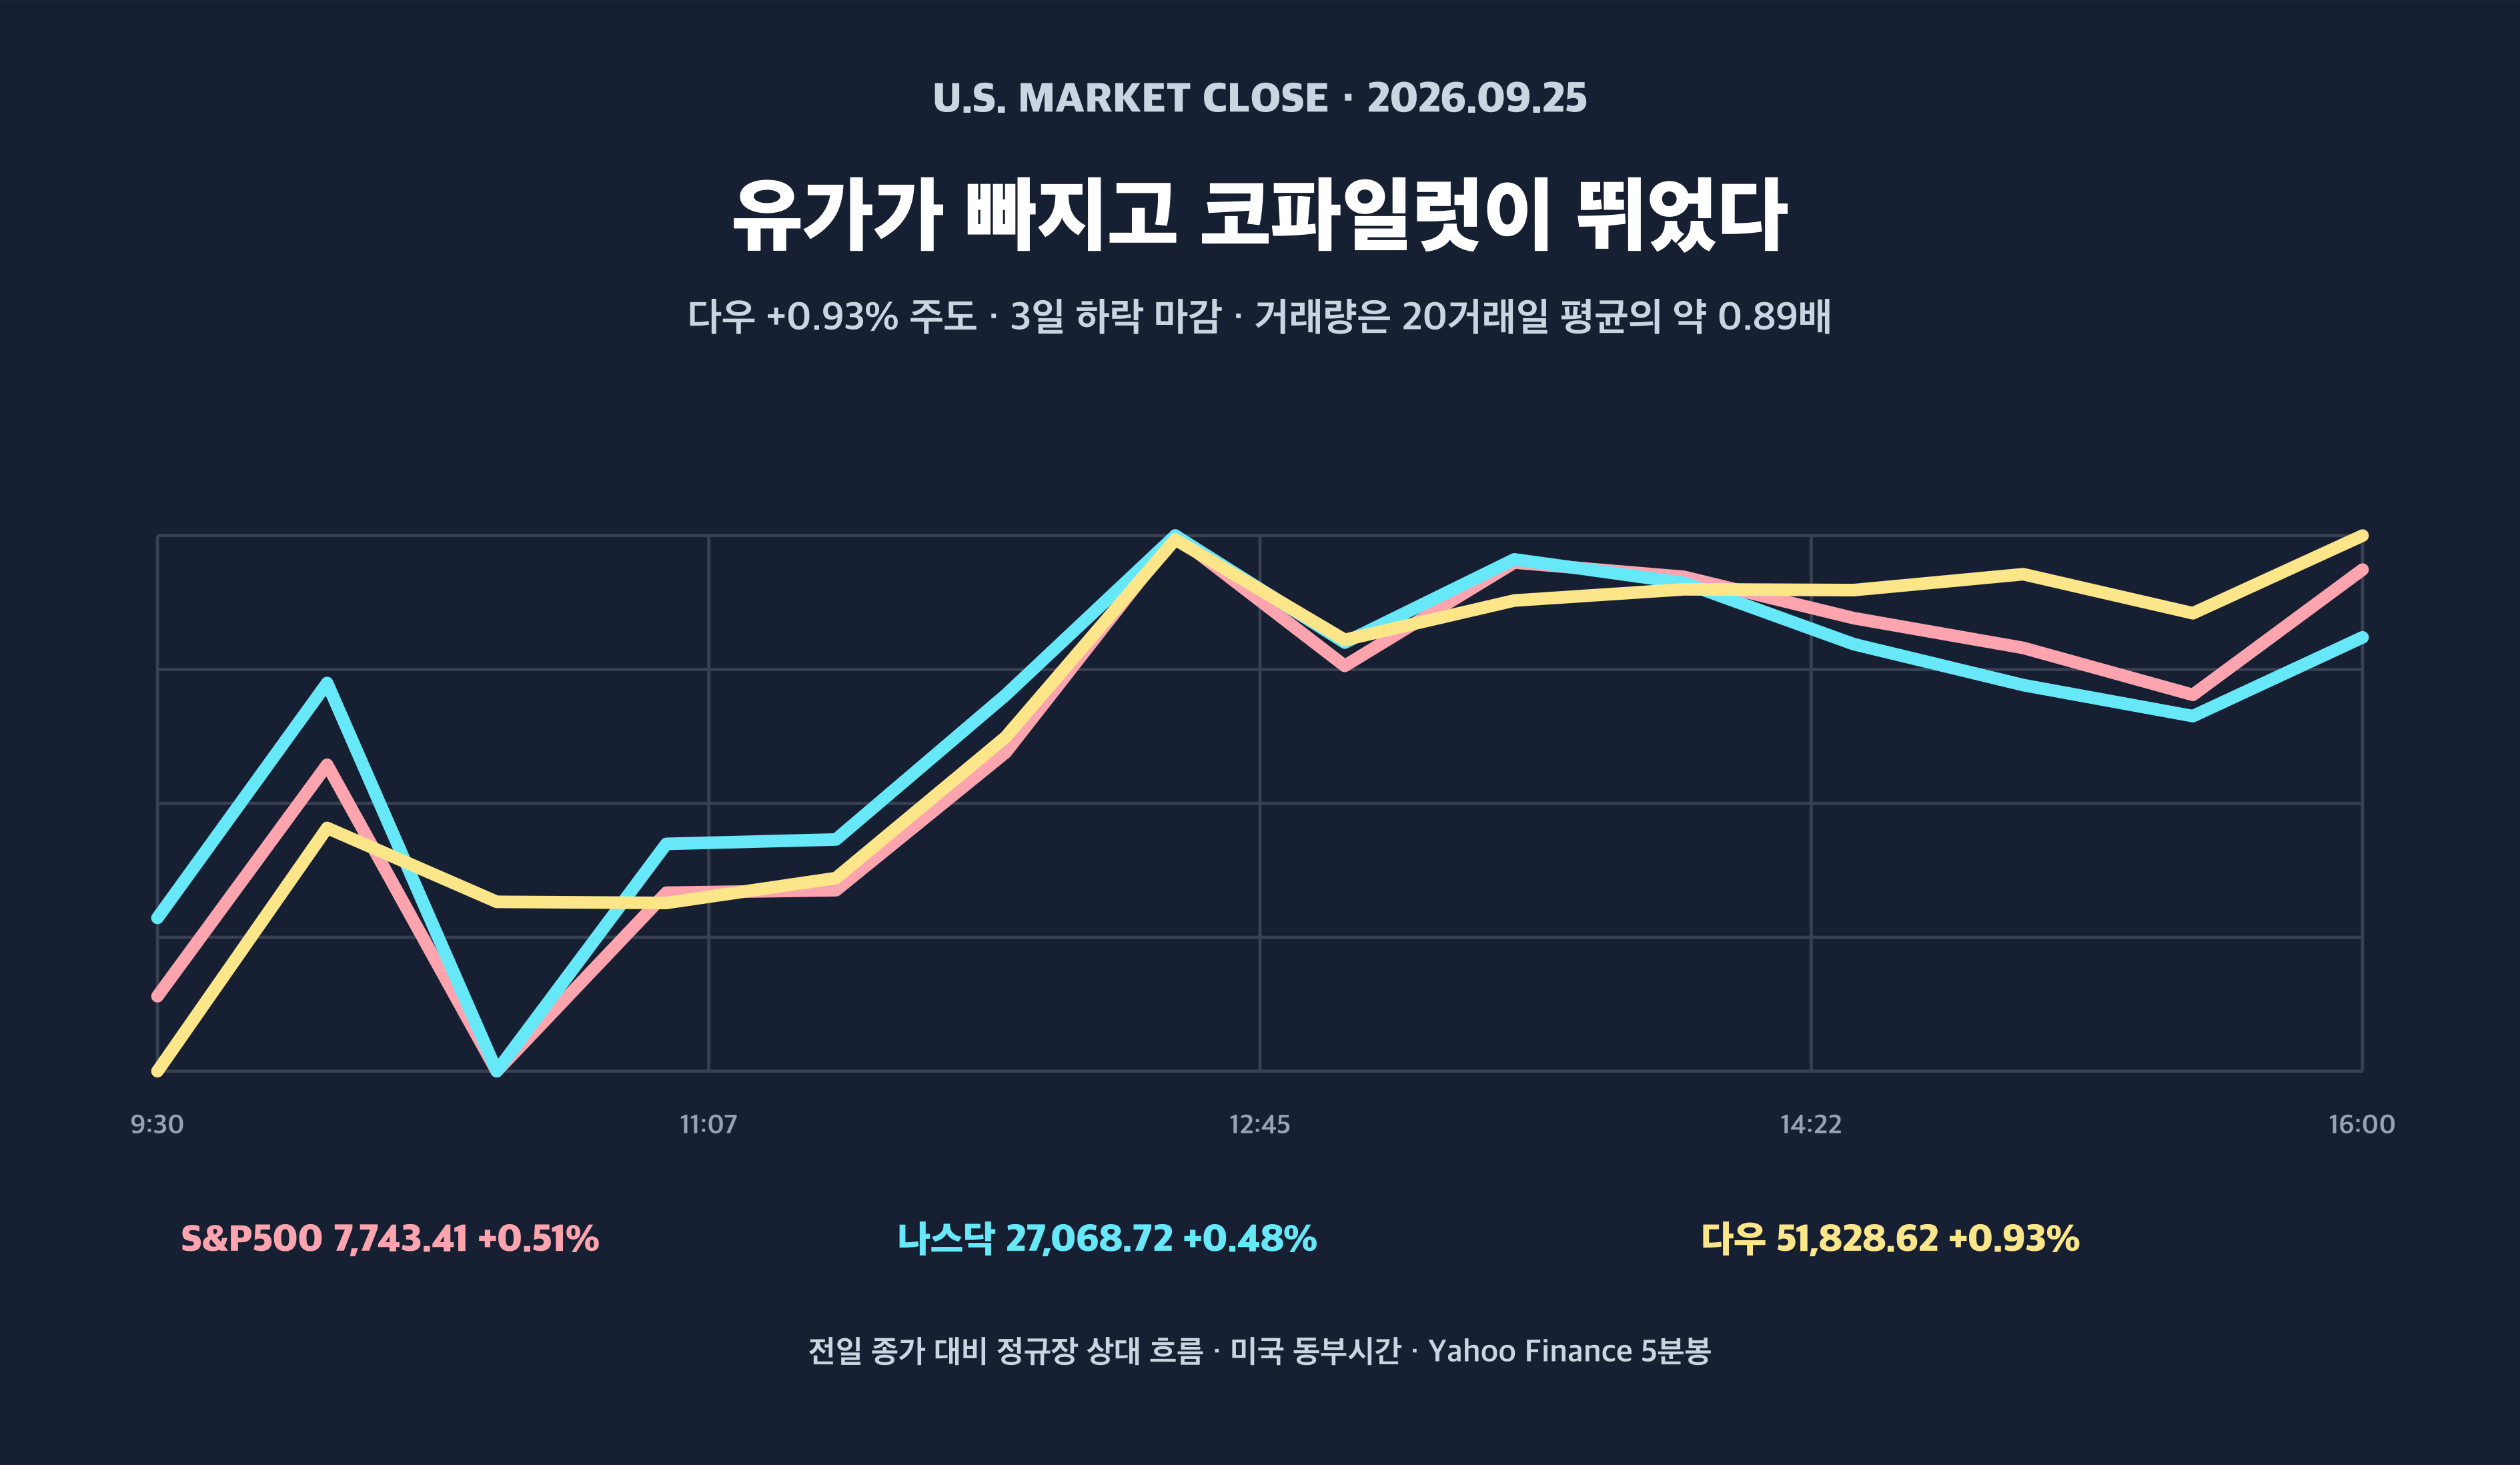
미국 증시 9월 25일 마감은 3일 연속 하락을 멈추고 올라섰습니다. 다우는 478.64포인트(0.93%) 오른 51,828.62로 주간 장을 닫았고, S&P500은 0.51% 상승한 7,743.41, 나스닥 종합은 0.48% 오른 27,068.72를 기록했습니다. 주간 기준으로는 S&P500이 3주 만에 상승 마감을 만들었고, 다우는 3주 연속 하락에서 벗어났습니다.
상승을 만든 축은 두 개였습니다. 첫째는 이란이 미국의 조건 수용 시 호르무즈 해협 통행을 7일 안에 복원하고 핵 협상도 재개하겠다고 제안하면서 유가가 무너진 것이고, 둘째는 마이크로소프트가 코파일럿 대개편을 발표하며 AI 관련 주식으로 돌아온 매수세입니다. 유가가 안정되면 물가와 금리를 걱정할 이유가 줄어들고, 금리 부담이 줄면 먼 미래 이익이 큰 성장주의 현재 가치가 다시 올라갑니다.
다만 이날 상승은 폭보다 성격을 읽어야 합니다. 거래소 거래량은 149억주로 최근 20거래일 평균 168억주의 약 89%에 그쳤고, 나스닥에서는 신고가 종목 54개보다 신저가 종목 175개가 세 배 이상 많았습니다. CNN 공포·탐욕 지수도 37로 여전히 공포 구간입니다. 지수는 사상 최고 종가의 0.7% 아래까지 접근했지만 시장의 체감 온도는 차가웠습니다.
- 지수: 다우 +0.93% 주도, S&P500 +0.51%, 나스닥 +0.48%
- 주간: S&P500 +1.2% 3주 만의 상승, 나스닥 +2.1%, 러셀2000은 −0.8% 제외
- 한국 힌트: EWY +2.55%, 원화 뉴욕 기준 1,356원선 — 9/28 재개장 앞 둔 반등
데이터 기준 시각: 미국 종가, 한국 휴장, 작성 시점 환율
이 글의 미국 정규장 데이터는 9월 25일 오후 4시(미 동부시간) 마감 기준입니다. 한국시간으로는 9월 26일 오전 5시입니다. 메타·코스트코 등 실적 관련 종목의 가격은 이 종가에 이미 반영됐고, 코스트코 실적 자체는 하루 전인 9월 24일 장 마감 뒤에 나온 것이라 발표 시점과 반영 시점을 나눠 봐야 합니다.
- 미국 정규장: 2026-09-25 16:00 ET 마감 · 한국시간 9/26 05:00
- 장 마감 후: 9/25 금요일 밤 확인된 실적 발표 없음 · 주말 변수는 이번 주 일정 섹션에서 정리
- 한국 거래소: 9/23 15:30 KST 마지막 거래 · 9/24~27 추석 휴장 · 9/28 재개
- FRED: DGS10·DFF·DEXKOUS 모두 9/25 관측치 사용
- 원·달러: 뉴욕 정오 기준 9/25 값과 작성 시점 참고값을 함께 표기(${fxTimeKst} KST Yahoo ${fx.price.toFixed(2)}원)
한국은 추석 연휴로 9월 24일부터 27일까지 쉬었습니다. 미국은 24일과 25일에도 거래했으므로, 연휴 사이 미국에서 생긴 가격 변화는 9월 28일 한국장이 열리며 한꺼번에 반영될 수 있습니다. 미국 종가와 한국 휴장 전 종가를 같은 반응처럼 비교하지 않기 위해 모든 숫자에 기준 시각을 붙였습니다.
지수와 ETF: 3일 만의 반등, 그러나 상승은 좁았다
| 지수·ETF | 종가·등락 | 주간 성과 | 읽는 포인트 |
|---|---|---|---|
| S&P500 | 7,743.41 · +0.51% | +1.2% | 3일 연속 하락 마감 후 반등, 3주 만의 주간 상승 |
| 나스닥 종합 | 27,068.72 · +0.48% | +2.1% | 화요일 사상 최고 종가를 경신한 주간 |
| 다우 | 51,828.62 · +0.93% | +0.3% | 3주 연속 주간 하락 탈출, 이날 상승 주도 |
| 러셀2000 | 2,837.55 · +0.07% | −0.8% | 소형주는 이번 주 상승 파티에서 빠짐 |
| SPY / QQQ | $771.35 · +0.54% / $744.50 · +0.46% | 참고 | ETF 가격 수익률, 지수와 소수점 반올림 차이 |
| RSP / IWM | $211.11 · +0.40% / $281.97 · +0.11% | 참고 | 동일가중·소형 지표가 시가총액가중보다 0.13~0.14%p 늦음 |
Reuters 집계로 이날 미국 거래소 전체 거래량은 149억주, 최근 20거래일 평균인 168억주보다 약 11% 적었습니다. 대형 ETF로 보면 SPY가 평균의 0.84배, QQQ는 0.92배였습니다. 지수가 오르는 날 거래량이 평균보다 적다는 것은 새로 유입된 돈보다 이미 시장에 있던 돈의 자리 이동이 주된 힘이었을 가능성을 보여줍니다. 분기말 주말을 앞두고 큰 베팅을 피한 흐름으로 읽히는 대목입니다.
상승의 폭도 넓지 않았습니다. 동일가중 ETF RSP는 0.40% 오르는 데 그쳐 시가총액가중 SPY의 0.54%보다 뒤처졌고, 소형주 러셀2000는 0.07%에서 멈췄습니다. 대형 기술주 몇몇이 지수를 끌어올린 대신 평균적인 종목의 움직임은 더 느렸습니다. 이날 장세를 강세장이라 부르기 어렵고, 선별 매수가 이어진 협폭 상승으로 보는 편이 정확합니다.
| 시장 내부 지표 | 금요일 수치 | 비교 기준 | 해석 |
|---|---|---|---|
| 거래소 거래량 | 149억주 | 20거래일 평균 168억주의 약 0.89배 | 분기말 주말 앞, 새 돈보다 재배치 성격 |
| S&P500 상승·하락 | 상승 우세 1.9 대 1 | Reuters 마감 집계 | 종목 과반은 상승 — 시장폭 자체는 양호 |
| S&P500 신고가 / 신저가 | 3개 / 31개 | Reuters 마감 집계 | 고점 갱신 종목은 드물고 저점 탐색이 계속 |
| 나스닥 신고가 / 신저가 | 54개 / 175개 | Reuters 마감 집계 | 지수 +0.48%와 신저가 3배 이상의 온도차 |
| CNN 공포·탐욕 지수 | 37 (공포) | 전일 36 · Benzinga 보도 | 지수는 고점 근처, 심리는 여전히 공포 구간 |
종목 단위 통계는 지수와 온도차를 보여줍니다. S&P500 안에서는 상승 종목이 하락 종목의 1.9배로 우세했지만, 신고가 종목은 3개에 불과했고 신저가 종목은 31개였습니다. 나스닥은 신저가 175개가 신고가 54개를 크게 앞섰습니다. 지수가 사상 최고가의 0.7% 아래까지 갔다는 사실과, 여전히 저점을 탐색하는 종목이 많다는 사실은 공존합니다. Reuters가 전한 LSEG 집계에서 S&P500 예상이익 기준 주가수익비율은 19배 안팎으로 2023년 이후 가장 낮은 수준이었습니다. 주가가 쌌아진다기보다 기업 이익 기대치가 그만큼 빠르게 올라가는 중이라는 뜻입니다.

마이크로소프트 코파일럿 대개편: 제품 뉴스가 장을 바꿨다
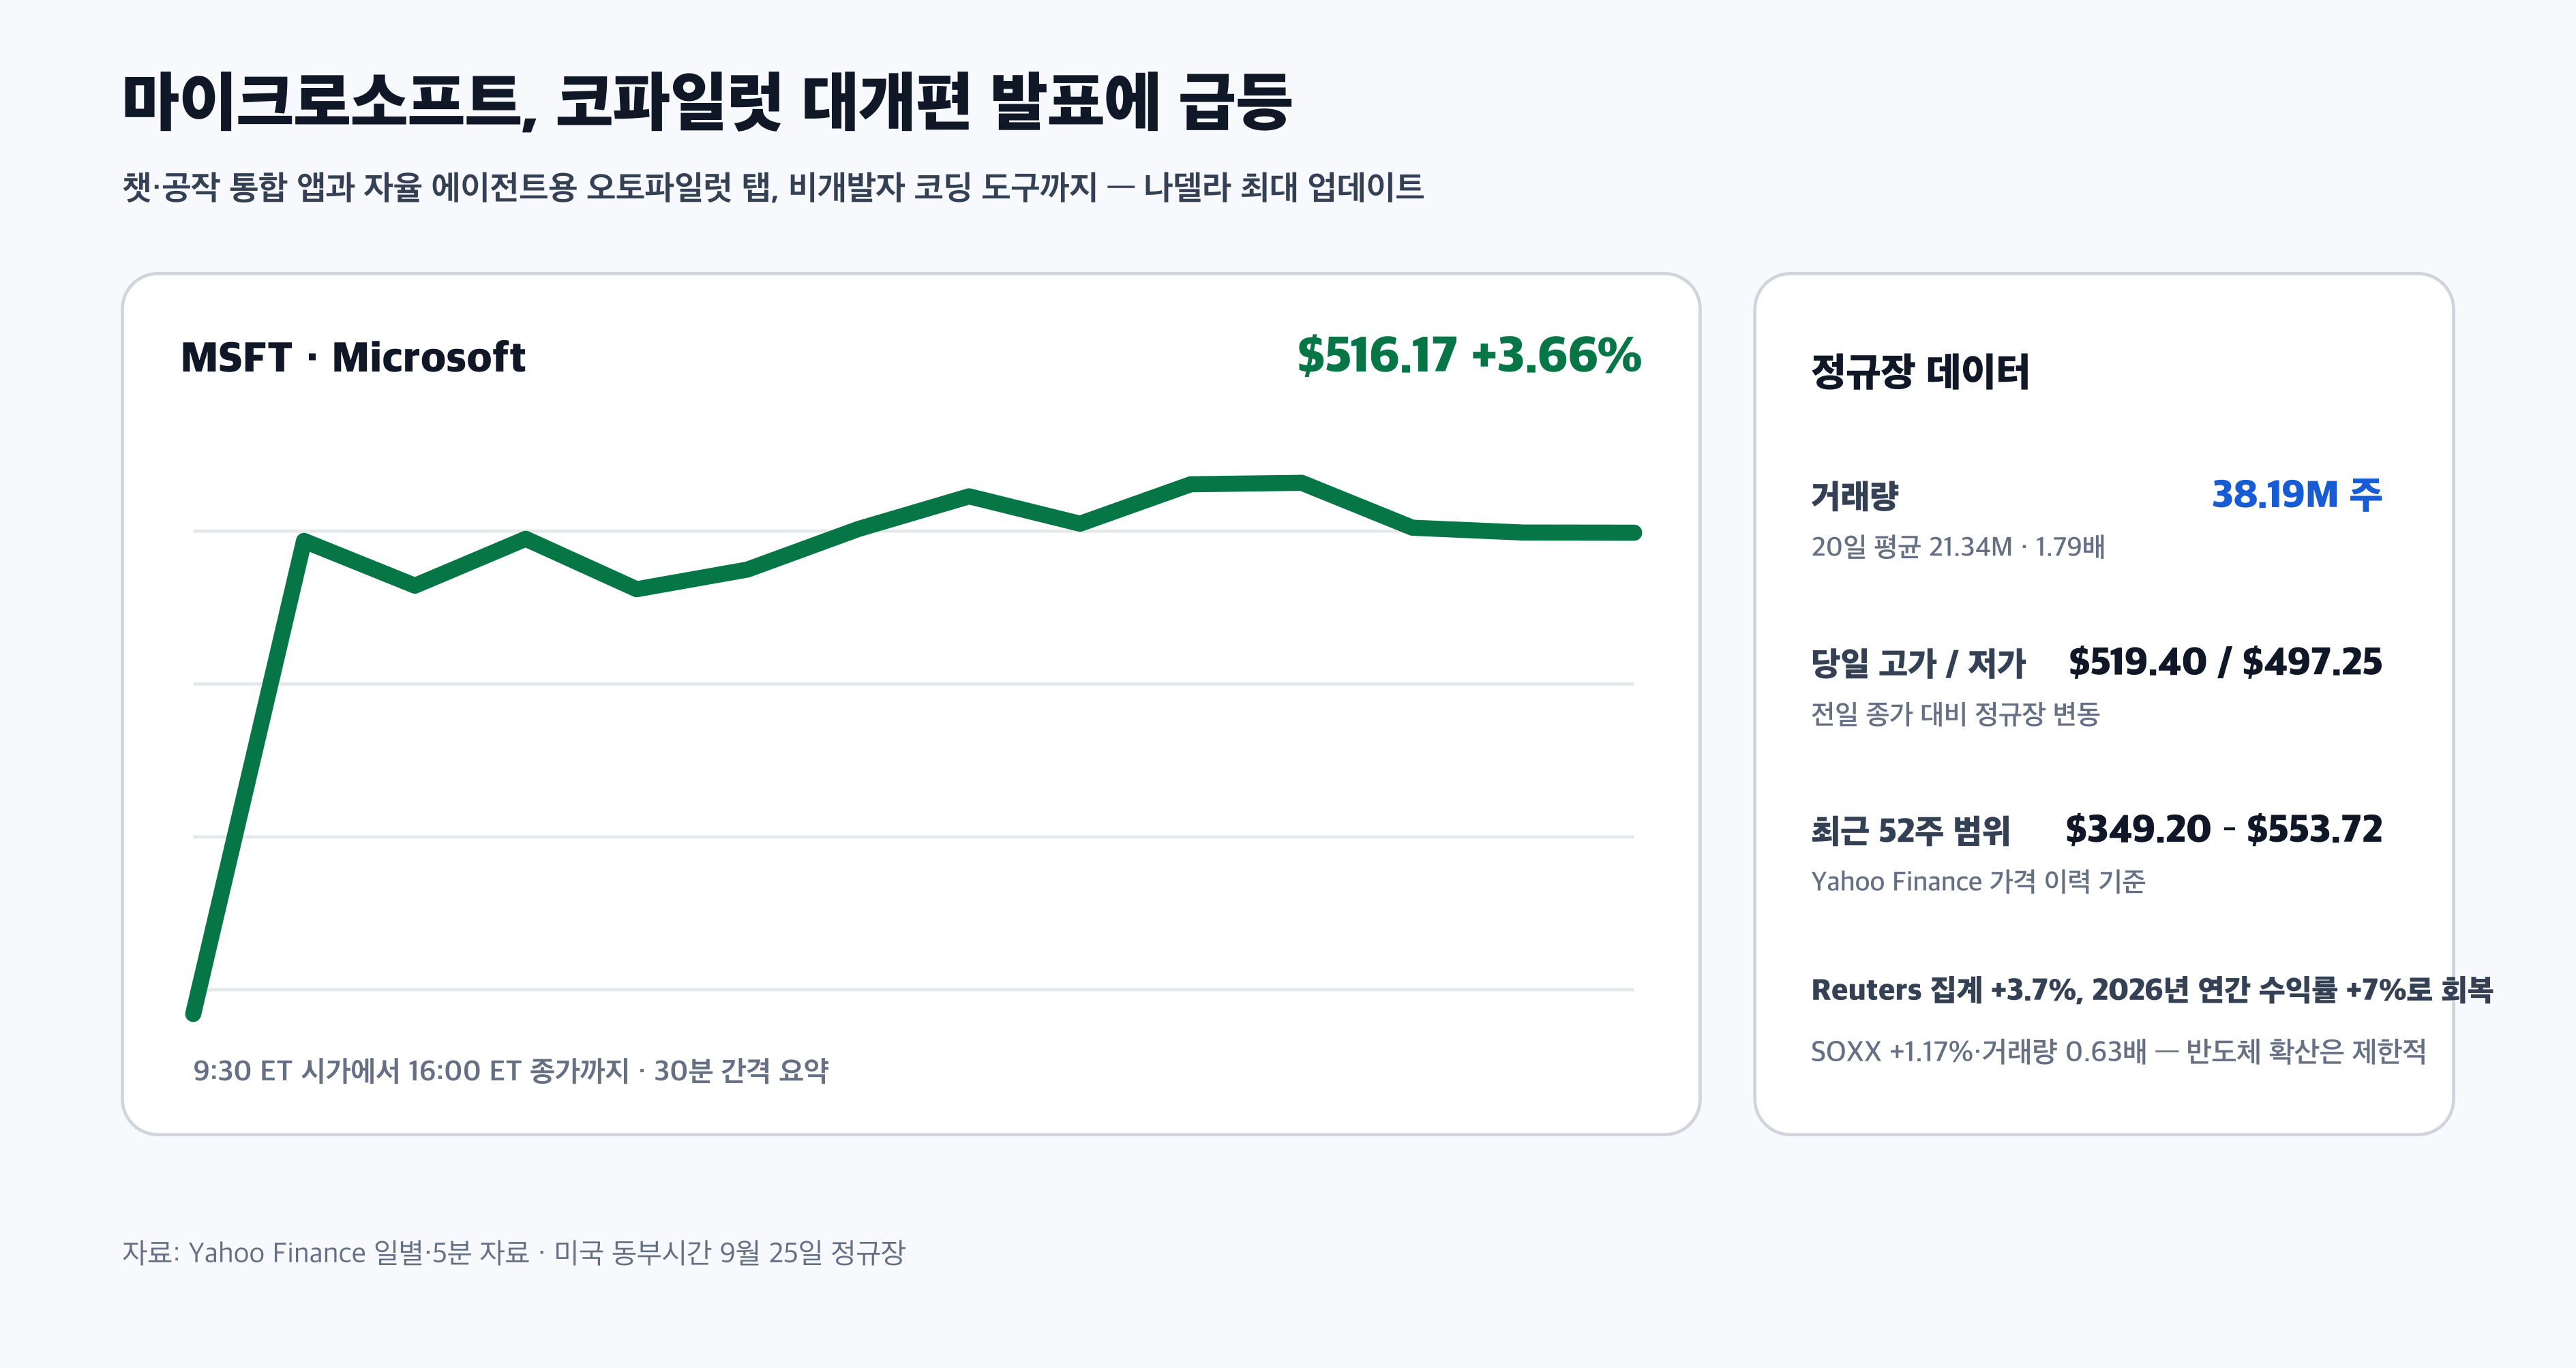
이날 장의 주인공은 마이크로소프트였습니다. 종가 516.17달러, 3.66% 상승(Reuters 집계 +3.7%)으로 매그니피센트7 중 가장 컸고, 2026년 연간 수익률을 플러스 7%로 끌어올렸습니다. 거래량은 20거래일 평균의 1.79배로 늘었습니다. 재료는 당일 발표된 코파일럿 대개편입니다. 지금까지 나뉘어 있던 챗과 공작(Cowork) 기능을 하나의 앱으로 통합하고, 개발자가 아닌 직원을 위한 코딩 도구와 자율 에이전트를 만드는 오토파일럿 탭을 넣었으며, 오피스에 코파일럿을 내장하고 프리미엄 기능은 사용량 기반으로 과금합니다. 나델라 최고경영자는 지금까지 중 가장 큰 코파일럿 업데이트라고 불렀고, 파이퍼 샌들러는 수개월째 점쳐졌던 슈퍼앱이 나왔다고 평가했습니다.
| 종목 | 종가·등락 | 재료 | 시장 해석 |
|---|---|---|---|
| MSFT 마이크로소프트 | $516.17 · +3.66% | 코파일럿 대개편(통합 앱·오토파일럿·코딩 도구·사용량 과금) | 매그니피센트7 중 최대 상승, 2026년 수익률 +7% 회복 |
| QCOM 퀄컴 | $201.97 · +3.97% | 에이전트형 AI로 각종 칩 수요 기대 확산 | Reuters도 4% 상승으로 별도 집계 |
| DELL 델 | $562.89 · +5.01% | AI 서버·인프라 수요 낙관 | Reuters 집계 +5% |
| AMAT·LRCX·CDNS | +4.85% / +4.94% / +5.43% | AI 자본재 확장의 수혜 축 | 웨이퍼 장비·EDA로 번진 매수 |
| AKAM 아카마이 | $113.94 · +3.2% | Anthropic과 7년 116억달러 클라우드 계약(목요일 장후 발표) | 장전 +12%에서 상승폭 축소 — 발표 대비 반응은 보수적 |
매수는 마이크로소프트 하나에서 멈추지 않았습니다. 퀄컴은 3.97% 오르며 AI 반도체 수요 기대를 이어갔고, 델은 5.01% 상승했습니다. 웨이퍼 장비와 설계 소프트웨어로 번졌다는 점도 특징입니다. 어플라이드 머티리얼즈 4.85%, 램리서치 4.94%, 케이던스 5.43% 상승에 마이크로칩 6.86%까지 더해졌습니다. 다만 반도체 ETF SOXX는 1.17% 오르는 데 그친 데다 거래량은 평소의 0.63배에 불과했습니다. 개별 종목의 인상적인 등락과 업종 전체의 얇은 거래를 나눠 보면, 이날 AI 매수는 확신의 재편보다 선별적인 재진입에 가깝습니다.
한화투자증권은 9월 23일 해외주식 보고서에서 에이전트형 AI 시대에는 CPU가 주도주가 될 수 있는지를 물었습니다. 금요일 실제 가격은 퀄컴, 텍사스인스트루먼트 +4.09%, 아날로그디바이스 +3.90% 등으로 이 프레임에 힘을 실었지만 인텔은 −0.19% 보합이었고 SOXX 거래량은 평균에 크게 못 미쳤습니다. 리서치가 제시한 가능성과 당일 시장이 보여준 확산 폭 사이에는 아직 간격이 있습니다.
메타의 차익 실현과 코스트코의 실적 반영
AI 안에서도 흑백은 갈렸습니다. 메타는 751.66달러로 3.33% 하락하며 매그니피센트7 중 가장 처졌습니다. AI 에이전트 Muse에 대한 호평으로 이번 주에만 약 13% 급등했던 만큼, 좋은 뉴스가 가격에 들어간 뒤의 첫 차익 실현으로 보입니다. 통신서비스 업종이 11개 중 가장 큰 낙폭(ETF 기준 −0.90%)을 기록한 것도 메타의 영향이 컸습니다. 전일 4.50% 급등의 대부분을 하루 만에 돌려준 셈이라, 방향보다 속도의 문제였습니다.
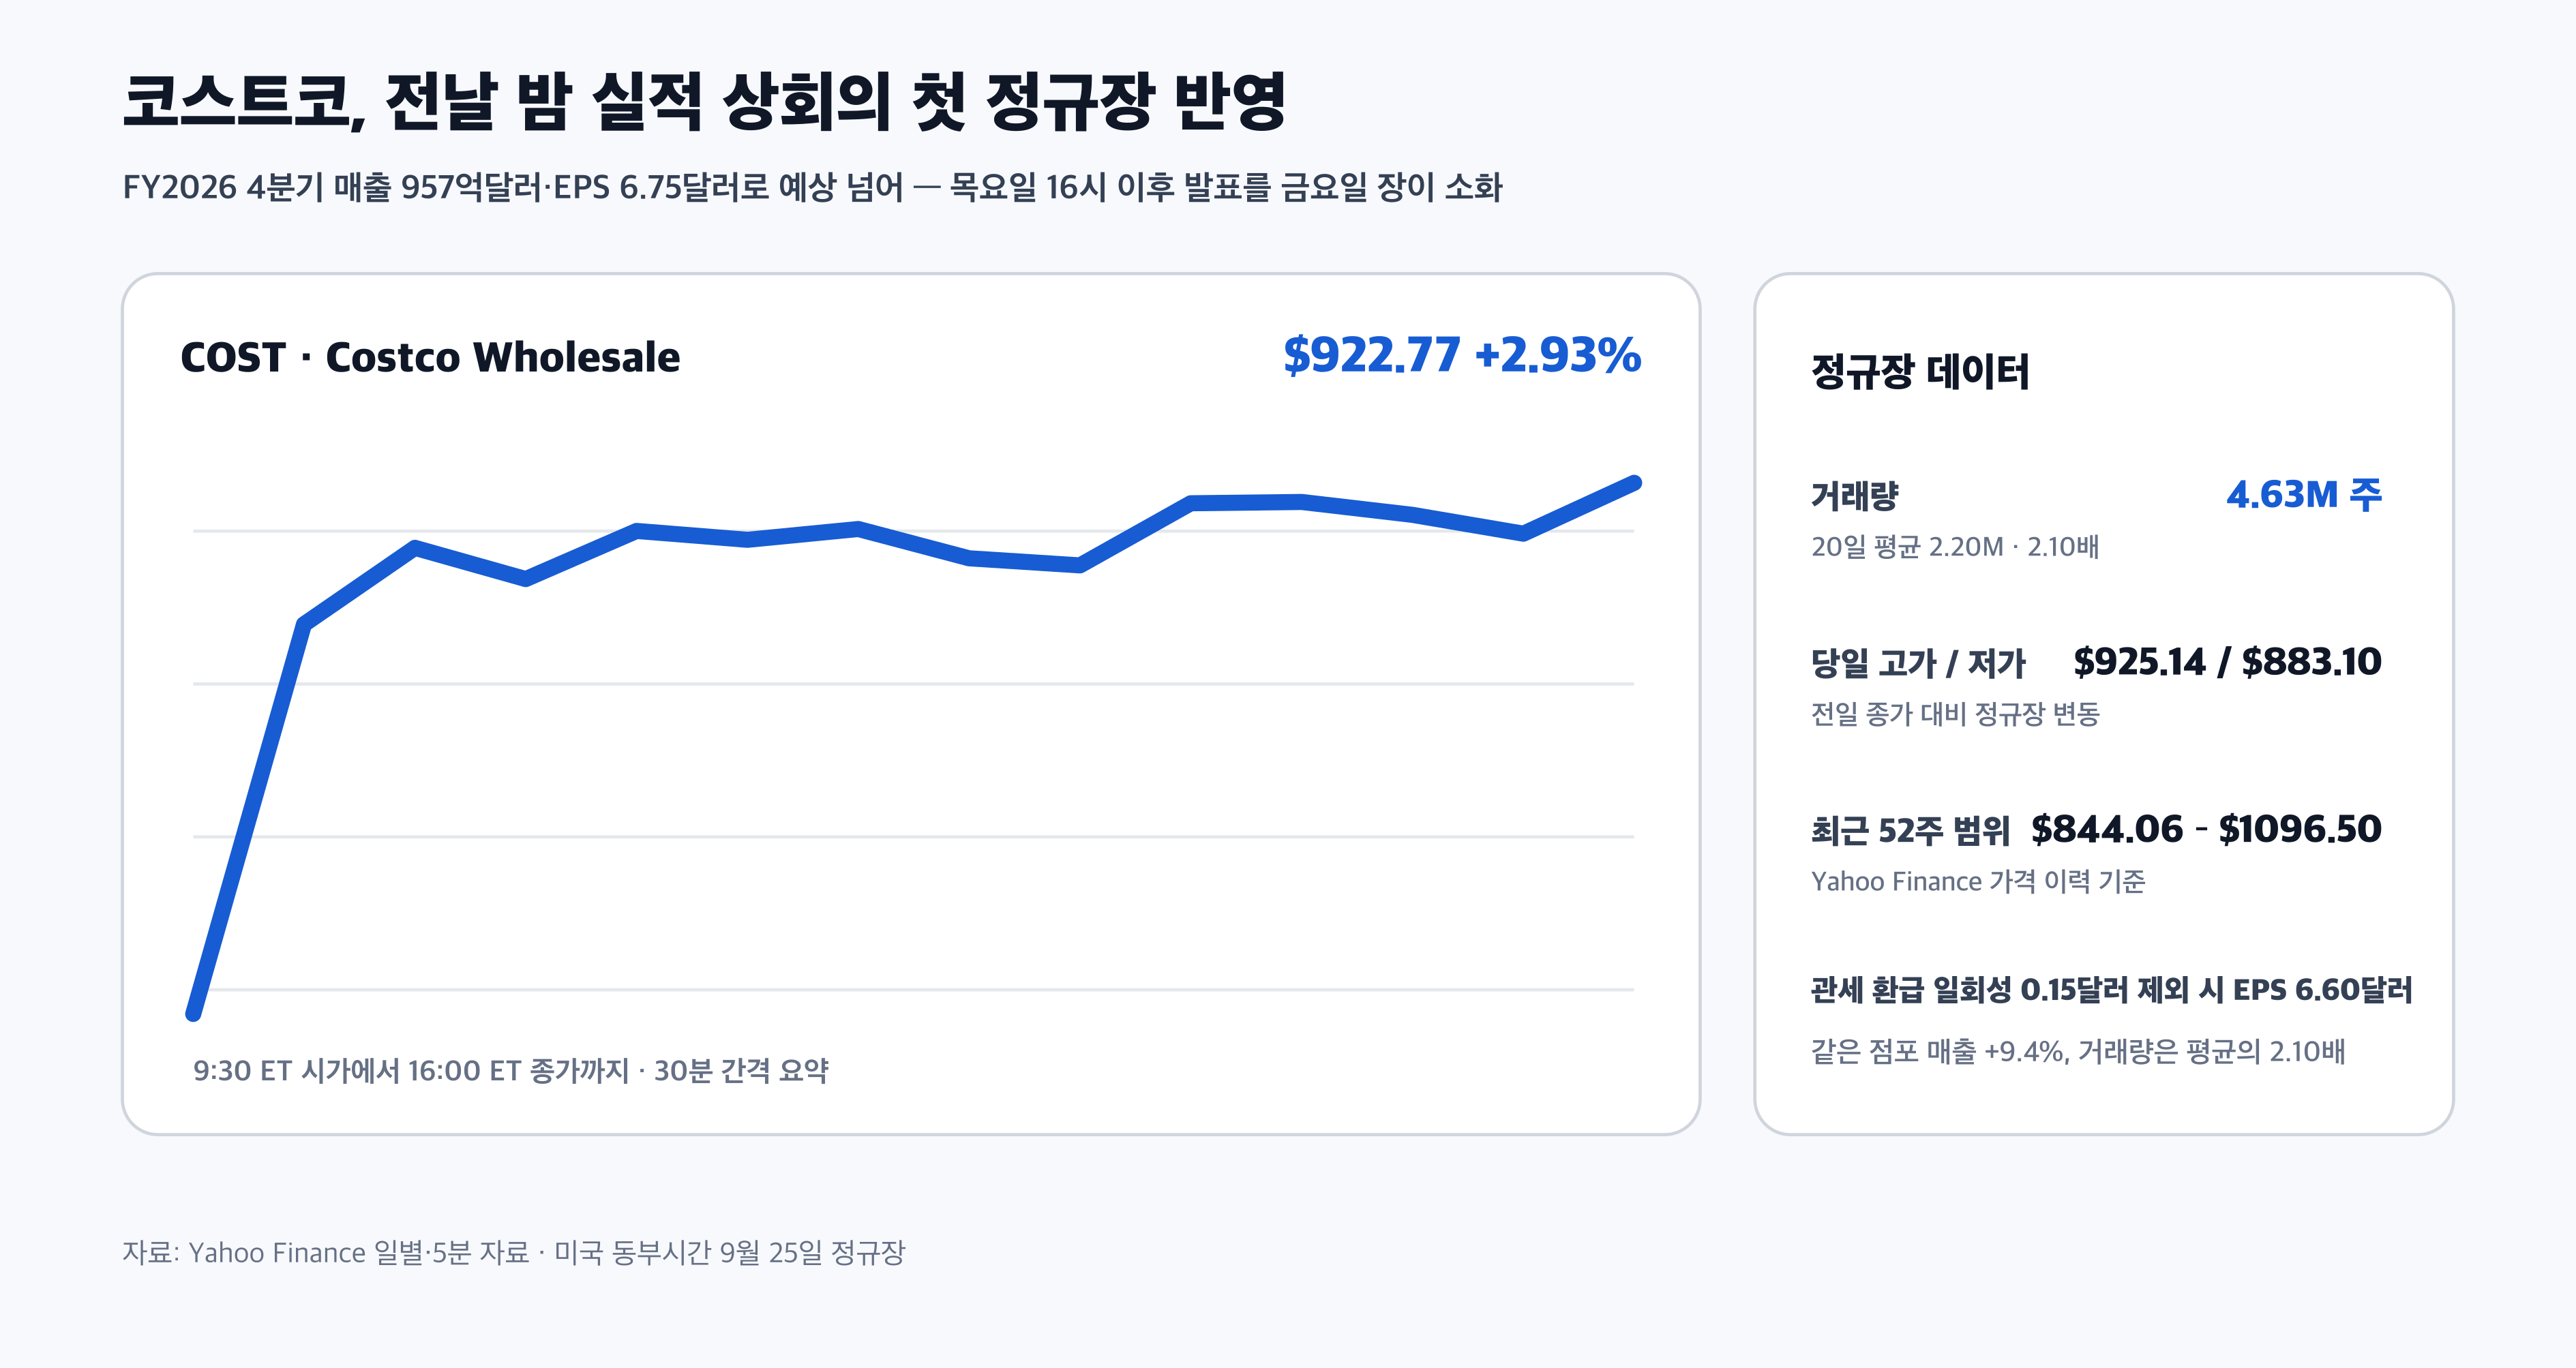
코스트코는 반대 사례입니다. 회계연도 2026년 4분기 실적은 9월 24일 목요일 장 마감 뒤에 나왔고, 9월 25일 정규장이 그 첫 반영 무대였습니다. 매출 957억2,300만달러와 주당순이익 6.75달러는 시장 예상(약 949억달러, 6.5달러대)을 웃돌았습니다. 다만 이익에는 관세 환급에 따른 일회성 이익 0.15달러가 포함돼 이를 빼면 6.60달러입니다. 같은 점포 매출은 9.4% 늘었고, 주가는 2.93% 오르며 거래량이 평균의 2.10배로 불었습니다. 목요일 밤 시간외 0.23% 상승보다 금요일 정규장의 반응이 훨씬 선명했습니다. 발표와 반영의 시차를 보여주는 사례입니다.
| 종목 | 등락·거래량 | 재료 | 주의점 |
|---|---|---|---|
| META 메타 | −3.33% · 20일 평균 1.15배 | Muse 에이전트 호평 랠리(주간 약 +13%) 뒤 차익 실현 | XLC 업종 −0.90% 최대 낙폭 동반 |
| COST 코스트코 | +2.93% · 2.10배 | 목요일 장후 FY4Q 매출 957.2억·EPS 6.75달러 상회 | 관세 환급 일회성 제외 EPS 6.60달러 |
| GEN 젠디지털 | −17.37% | GoDaddy 인수 접근 보도(FT) — 사려는 쪽이 급락 | 같은 뉴스로 GDDY는 약 +10% 급등 |
| PPLI / MGM | +11% / −3.5% | MGM의 PPLI 인수 검토 보도(WSJ) | MGM은 전날 −11%에 이은 이틀 연속 하락 |
| CTRA 코테라 | −8.62% | 개별 확정 재료 확인 안 됨 · 유가 하락과 겹침 | 업종 요인과 개별 요인 분리 필요 |
지수가 0.5% 남짓 오른 날에도 17% 급락 종목과 11% 급등 종목이 공존했습니다. 젠디지털은 GoDaddy 인수를 검토한다는 FT 보도에 17.37% 급락했고, 같은 뉴스의 당사자 GoDaddy는 약 10% 급등했습니다. 사려는 쪽의 주가가 내려가고 사지려는 쪽이 오르는 인수 시장의 원리입니다. 피플 인코퍼레이티드(PPLI)는 MGM이 인수를 검토한다는 월스트리트저널 보도로 11% 올랐고, MGM은 전날 11% 급락에 이어 3.5% 추가 하락했습니다. 개별 뉴스가 만드는 종목 리스크는 지수 방향과 무관하게 크게 움직입니다.

유가·금리·심리: 19년 최고 금리의 하루 숨돌림
이날 매크로의 출발점은 이란이었습니다. Reuters에 따르면 미국과 이란 협상단이 뉴욕에서 전쟁을 끝내는 단계적 합의를 검토 중이고, 이란 아라그치 외무장관은 미국이 조건을 받아들이면 호르무즈 해협 통행을 7일 안에 복원하고 핵 협상도 재개하겠다고 밝혔습니다. WTI 11월물은 92.41달러로 2.33% 하락했고, 주간으로는 7.99% 빠지며 8% 가까운 주간 낙폭을 기록했습니다. 브렌트유는 100달러선 위에서 소폭 밀렸는데, 제공처와 계약월에 따라 104.45달러부터 97.44달러까지 표기가 갈립니다. 유가 숫자를 한 곳만 인용할 때는 계약월과 출처를 함께 달아야 하는 이유입니다.
금리는 하루 숨을 돌렸습니다. 미 10년물 국채 금리는 장중 5.22%까지 올라 19년래 최고치를 다시 갱신한 뒤, 유가 하락 여파로 마감 무렵 눌러앉았습니다. 마감 시점 집계는 AP 5.15%, Sharecast 5.165%로 조금씩 다르고, FRED의 당일 확정치는 5.17%로 전일 5.18%보다 1bp 낮습니다. 실효 연방기금금리(FRED DFF)는 3.88%로, 9월 16일 25bp 인상(목표범위 3.75~4.00%)이 그대로 담긴 값입니다. 연준의 다음 회의인 10월 27~28일에 또 인상할 확률은 CME FedWatch 기준 약 66%로, 주 초 절반 안팎이던 때보다 뚜렷하게 높아졌습니다.
| 변수 | 수치·관측 | 비교 기준 | 시장 연결 |
|---|---|---|---|
| WTI 11월물 | $92.41 · −2.33% | 주간 −7.99%, 8% 가까운 주간 하락 | 이란 협상 제안 — 유가·물가·금리 첸인의 출발점 |
| 브렌트유 | 100달러선 위에서 소폭 밀림 | 제공처별 104.45~97.44달러 표기 혼재 | 계약월·집계 시점 차이로 범위로 표기 |
| 미 10년물 | FRED 5.17% · 9/25 확정 | 장중 5.22% 19년래 최고 갱신 후 마감 무렵 진정 | AP는 5.15%, Sharecast 5.165% — 집계 시점 차이 |
| 실효 연방기금금리 | FRED DFF 3.88% · 9/25 | 9/16 25bp 인상(3.75~4.00%) 반영 | 10월 FOMC 인상 확률 약 66%(주초 ~50%) |
| 미시간 소비심리 | 9월 확정 48.1 | 8월 51.7 · 4개월 최저 | 1년 물가 기대 4.0%에서 4.6%로 점프 |
| 내구재주문(8월) | $3,386억 제자리 | 예상 −0.4%를 상회 | AI 관련 자본재 수요가 제조 자본재 견인(Reuters) |
| 달러·금·VIX | DXY 100.97 · 금 $4,321.2 · VIX 14.87 | −0.32% / +0.54% / −5.11% | 위험 자산 숨 돌림 — 그러나 공포 지수는 37 |
이날 나온 통계 두 건도 금리 이야기와 연결됩니다. 8월 내구재주문은 3,386억달러로 사실상 제자리였지만 시장 예상(−0.4%)을 웃돌았고, Reuters는 AI 관련 자본지출이 주요 제조 자본재 수요를 끌어올렸다고 전했습니다. 미시간대 소비자심리 9월 확정치는 48.1로 8월 51.7에서 내려가 4개월 최저였습니다. 더 중요한 건 1년 물가 기대치가 4.0%에서 4.6%로 뛰었다는 점입니다. 가계가 느끼는 물가 압력은 지수 흐름과 별개로 연준의 손을 무겁게 만드는 쪽으로 작동합니다.
심리 지표는 방향이 갈립니다. CNN 공포·탐욕 지수는 37로 여전히 공포 구간인데, 전일 36보다는 올라왔습니다. 변동성지수 VIX는 14.87로 5.11% 내려앉았습니다. 지수는 사상 최고가 바로 아래, 심리는 공포, 변동성 보험료는 저렴. 세 숫자가 한 장면에 공존하는 게 요즘 시장의 특징이고, 이 온도차가 다음 주 PCE 발표를 앞두고 어느 쪽으로 정렬되는지가 관건입니다.
장 마감 후와 이번 주: 실적 없는 금요일 밤, PCE·GDP·분기말이 몰린 한 주
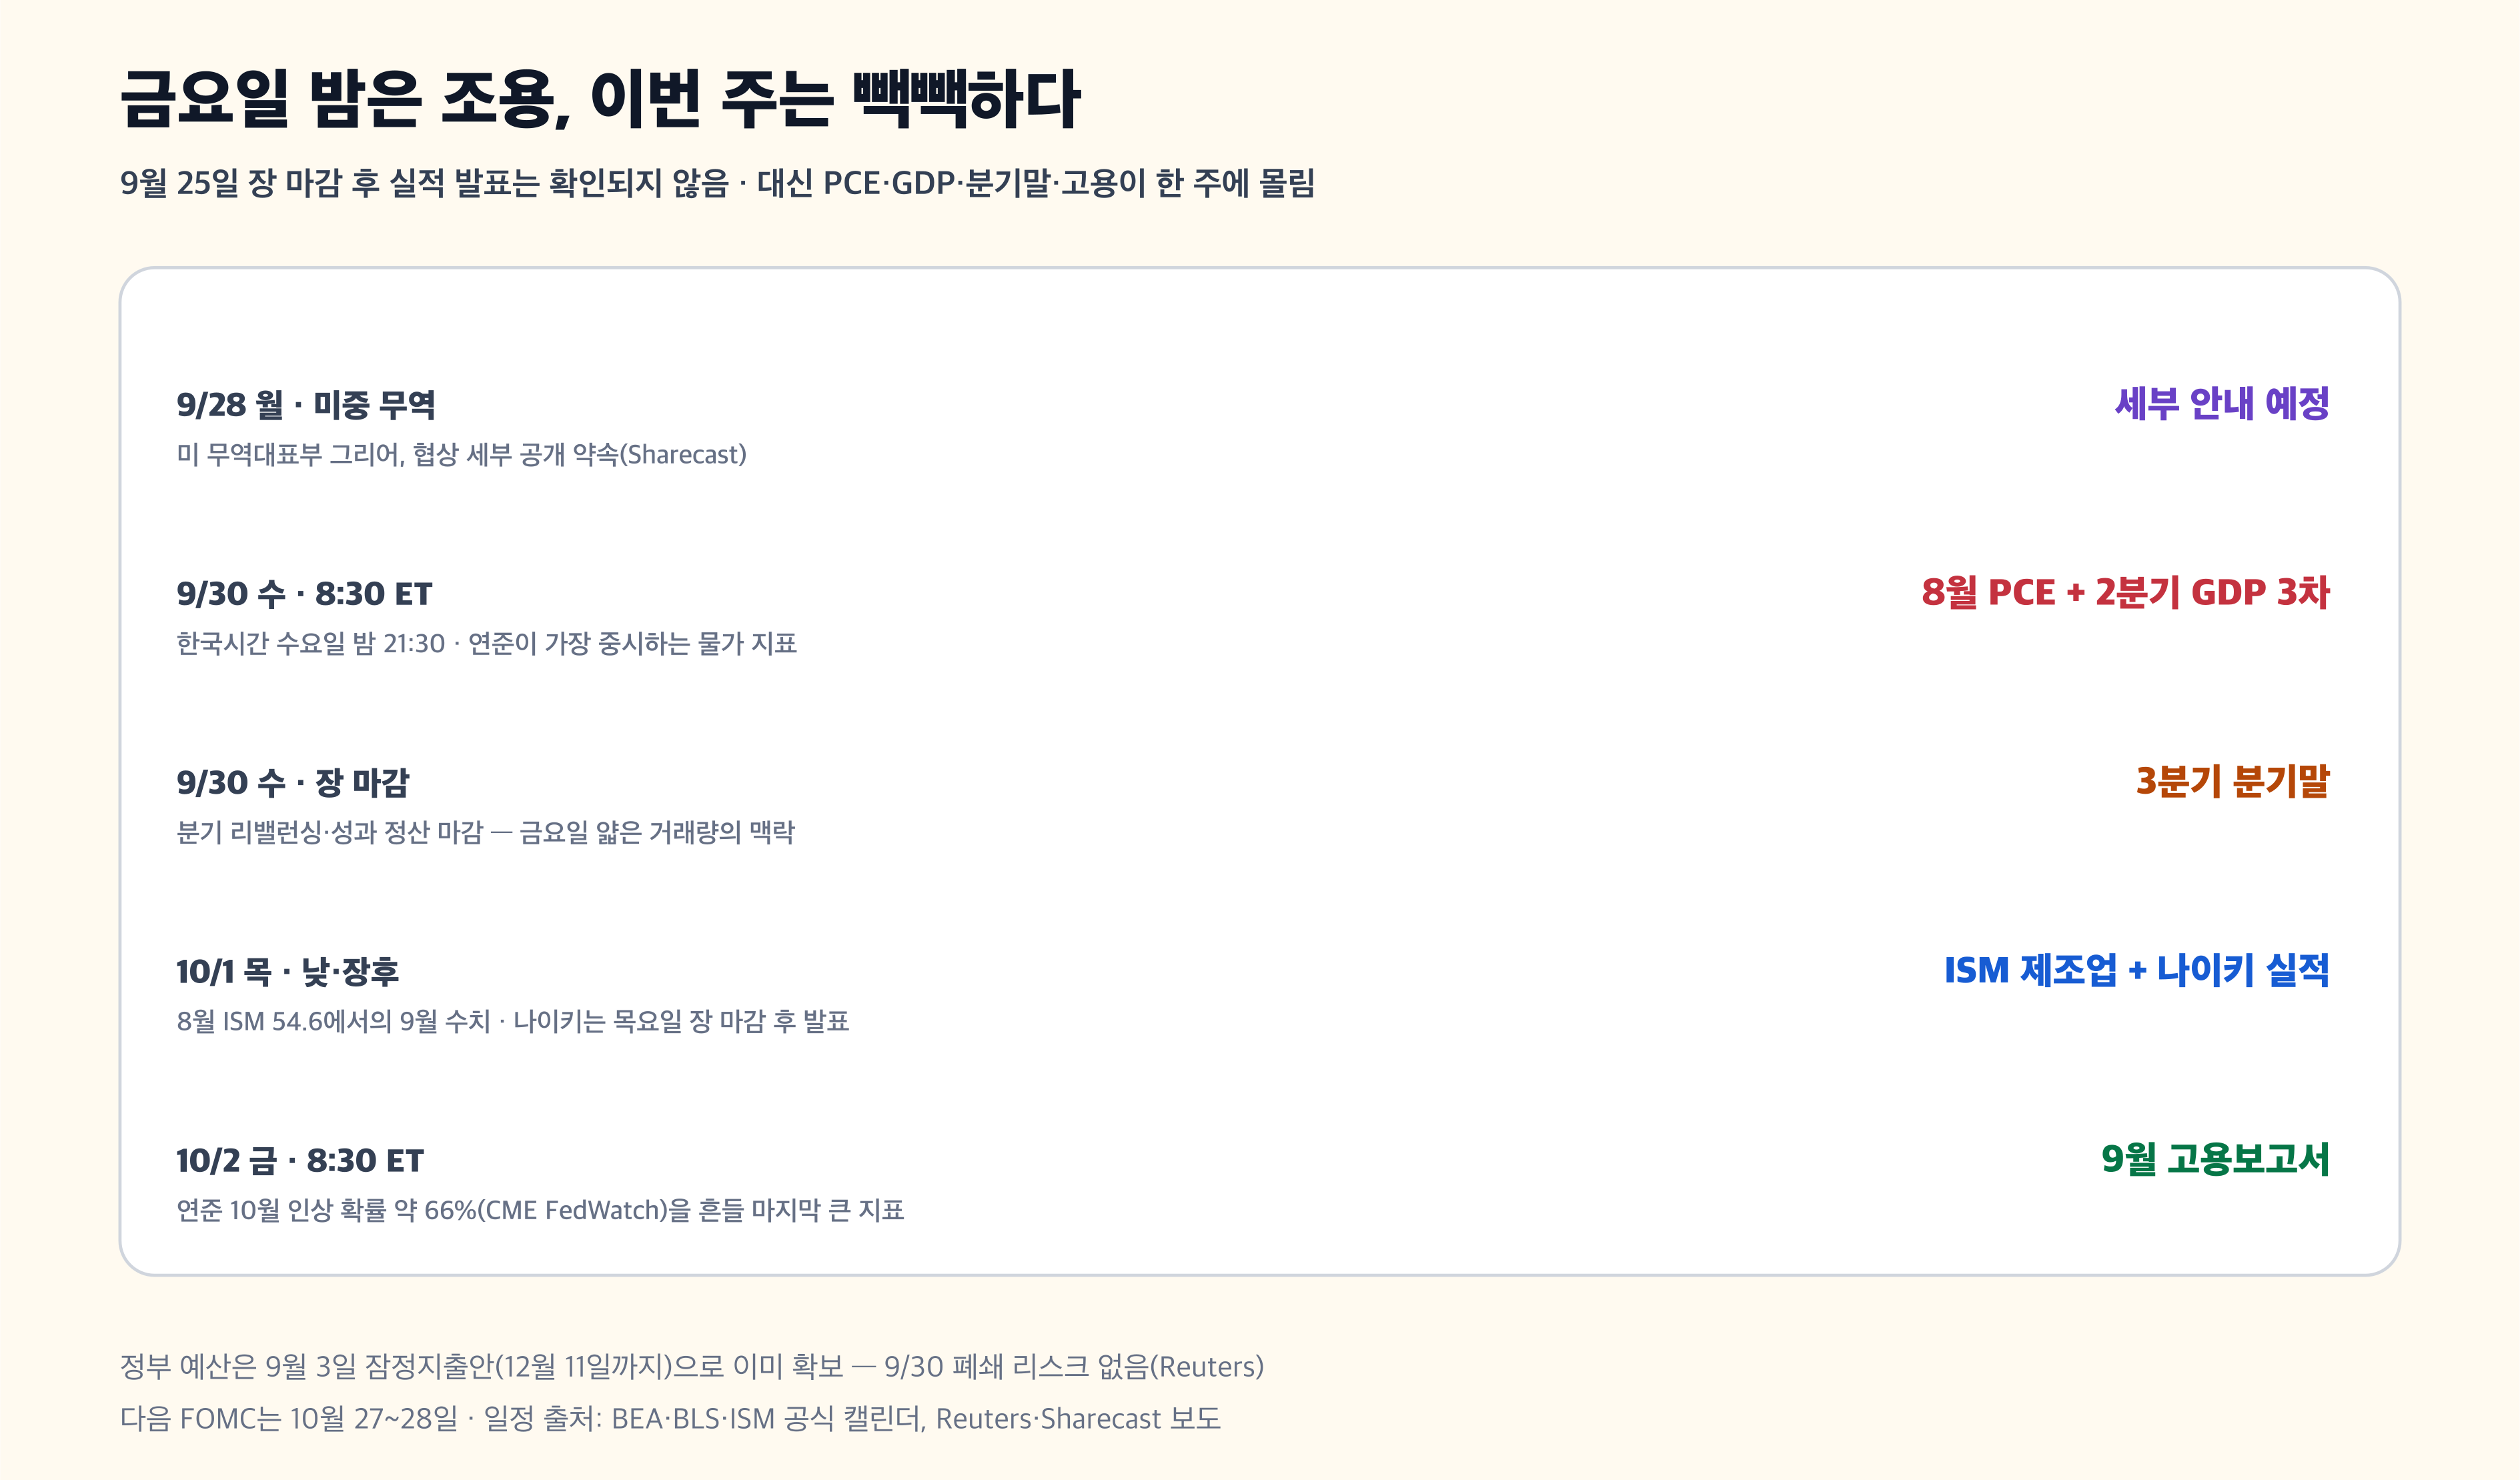
9월 25일 금요일 장 마감 뒤에는 확인된 실적 발표가 없었습니다. 금요일 밤 시간외 거래는 원래 얇고, 이날도 특기할 만한 시간외 변수는 확인되지 않았습니다. 대신 눈을 돌릴 곳은 이번 주 캘린더입니다. 9월 30일은 3분기 마감일인 동시에 오전 8시 30분(미 동부시간)에 8월 개인소비지출(PCE) 물가와 2분기 GDP 세 번째 추정치가 함께 나옵니다. 한국시간으로는 수요일 밤 9시 30분입니다. PCE는 연준이 가장 중시하는 물가 지표라, 10월 인상 확률 66%라는 숫자를 흔들 가장 유력한 후보입니다.
정부 예산 걱정은 이번 주엔 없습니다. 의회는 이미 9월 3일 12월 11일까지 정부 자금을 이어주는 잠정지출안을 통과시켰습니다. 9월 30일 회계연도 마감을 앞두고 폐쇄를 걱정할 이유가 없다는 뜻입니다. 대신 미중 무역 협상의 세부 내용이 월요일 공개된다는 미 무역대표부의 안내가 주말 직후 변수입니다. 목요일에는 ISM 제조업 지수와 나이키 실적, 금요일에는 9월 고용보고서가 이어집니다.
미국 증시가 한국장에 주는 힌트: 추석 연휴 동안 쌓인 가격 신호
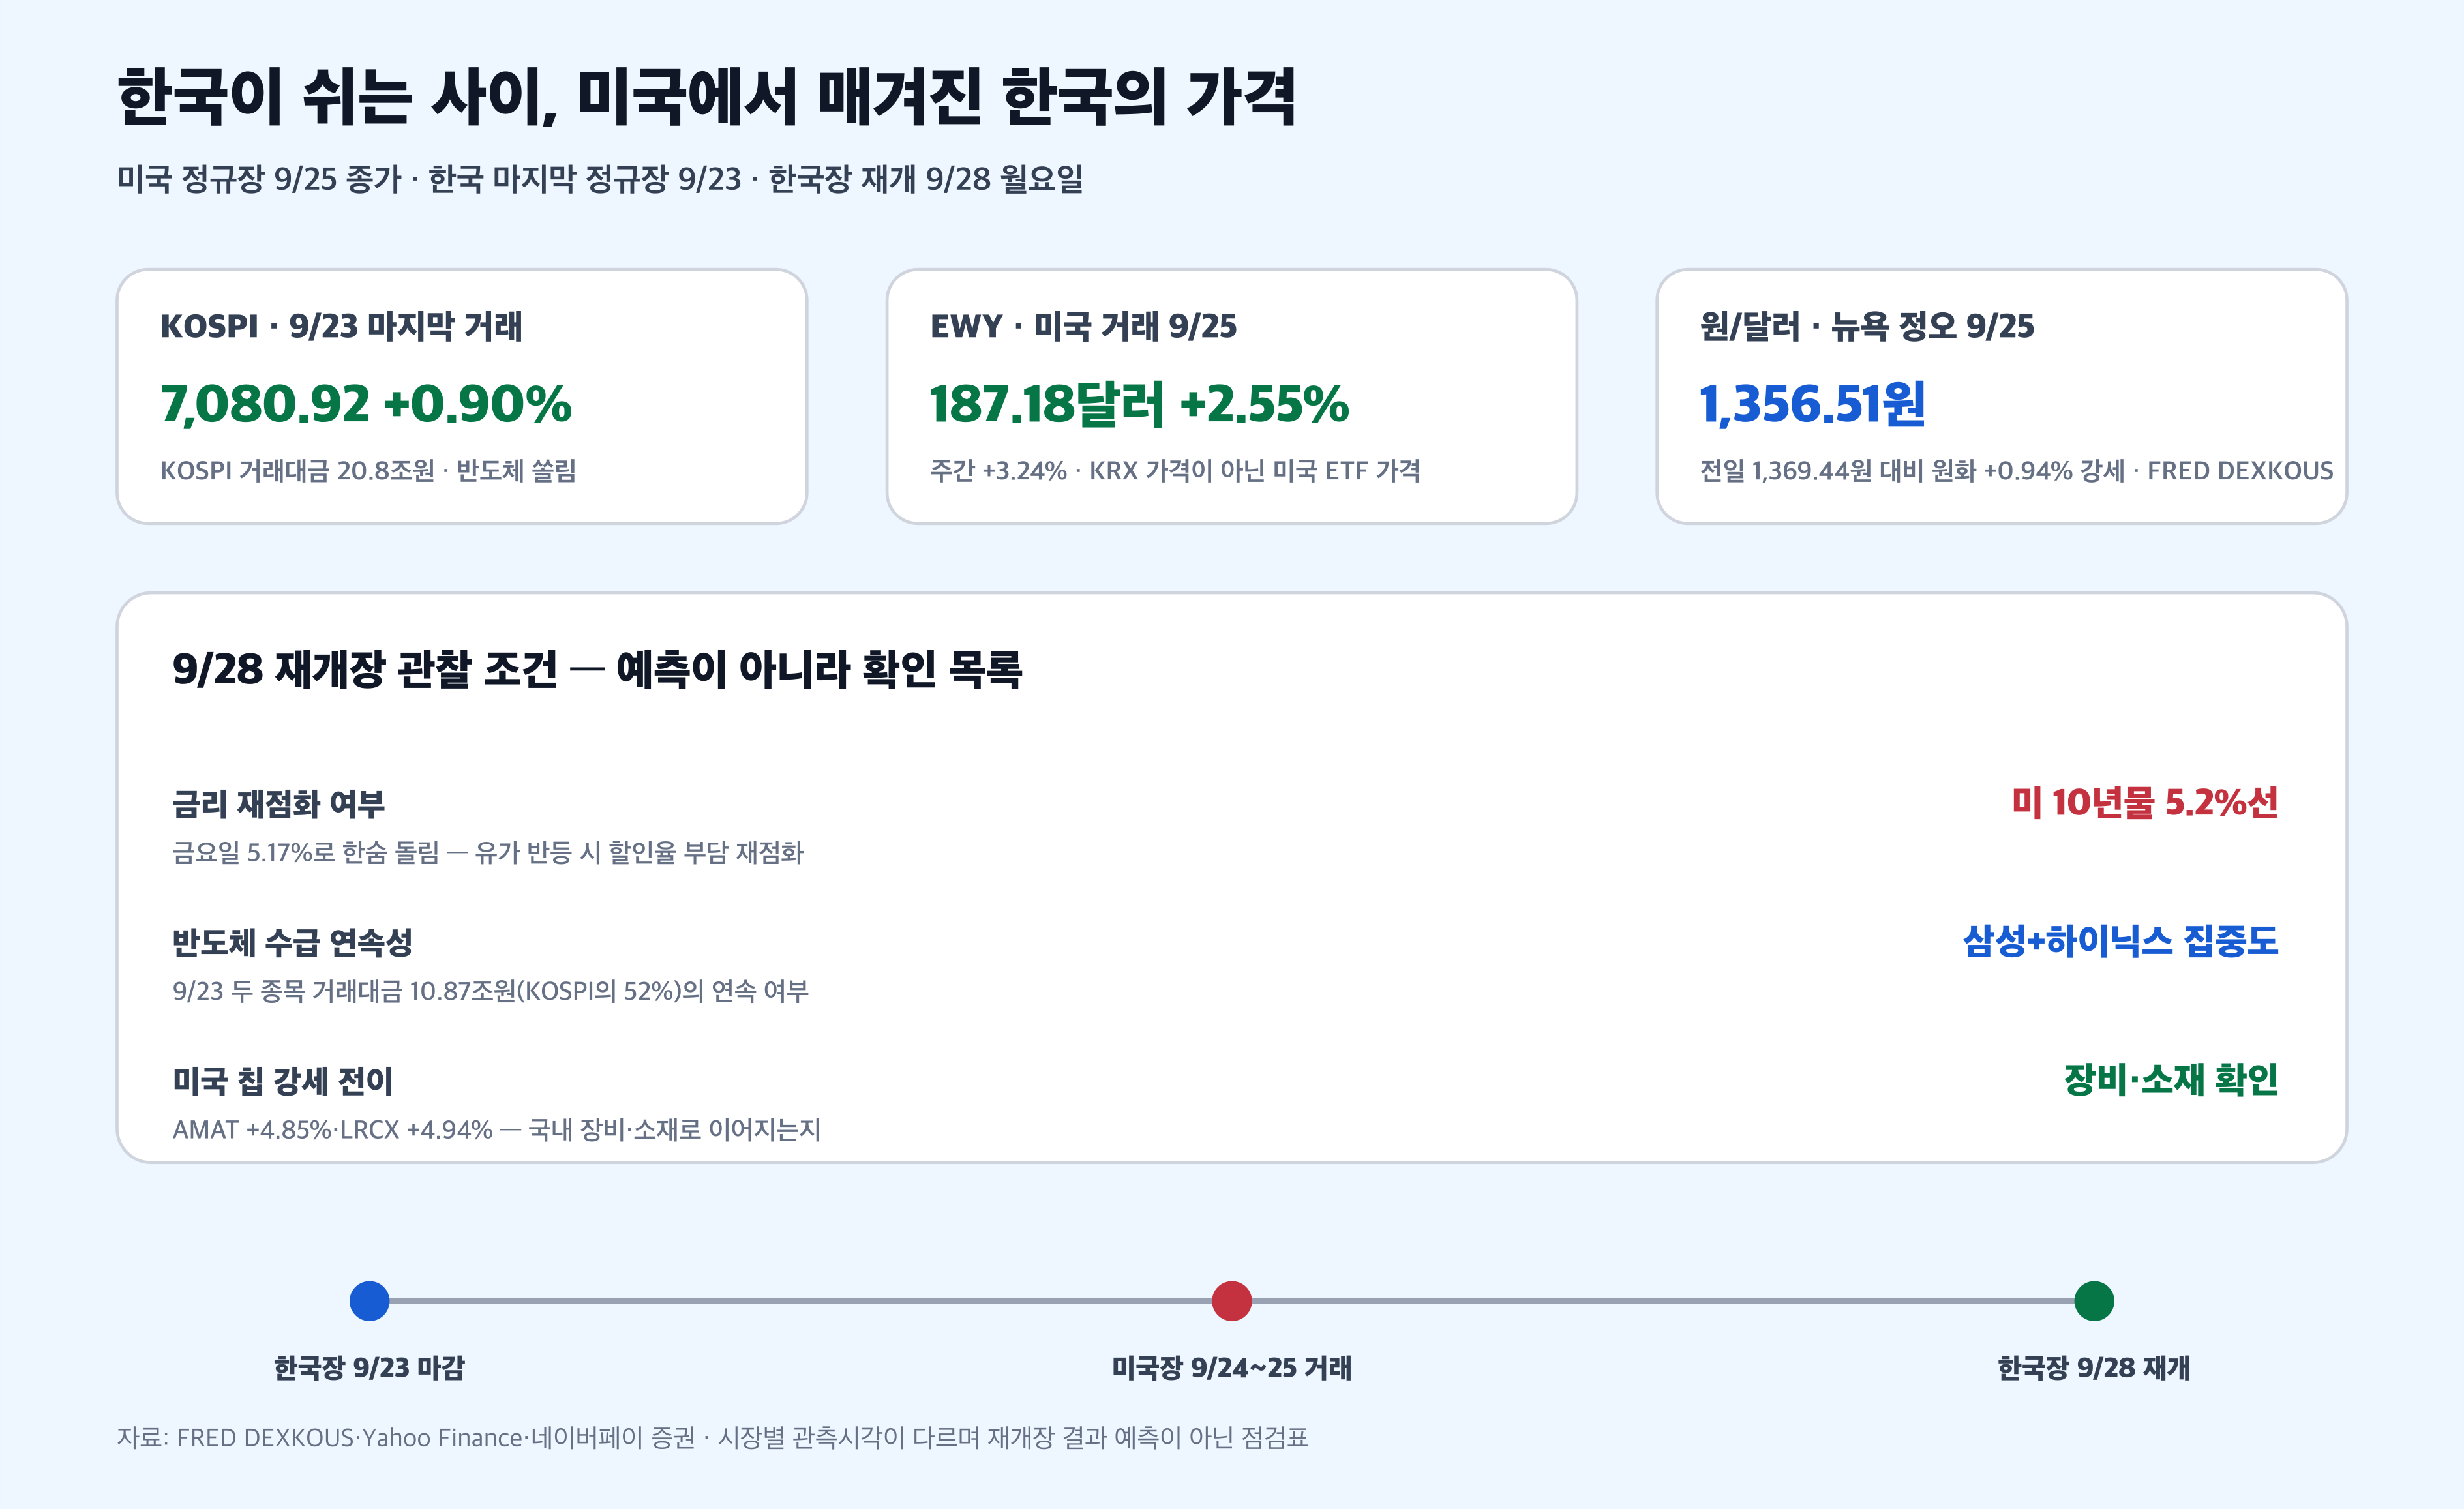
한국은 추석 연휴로 9월 24일부터 27일까지 쉬었습니다. 연휴 전 마지막 거래였던 9월 23일 KOSPI는 7,080.92로 0.90%, KOSDAQ은 844.48로 1.21% 상승했습니다. 큰돈의 자리는 분명했습니다. 반도체·장비 업종이 2.79% 오르는 동안 거래대금 15조5,200억원이 몰렸고, 삼성전자와 SK하이닉스 두 종목의 거래대금 합계 10조8,700억원은 KOSPI 전체의 약 52%였습니다. 양자 +4.04%, CXL +3.67%, HBM +2.73% 등 테마 인기도 높았지만, 테마 수익률과 실제 거래대금의 자리는 다르게 봐야 합니다.
| 국내 데이터 · 9/23 마지막 거래 | 수치 | 자금 위치 | 해석 |
|---|---|---|---|
| KOSPI / KOSDAQ | 7,080.92 · +0.90% / 844.48 · +1.21% | KOSPI 거래대금 20.8조원 | 추석 전 마지막 거래일의 상승 마감 |
| 반도체·장비 업종 | +2.79% | 거래대금 15.52조원 · 상승 137 / 하락 34 | 큰돈이 머문 자리는 단연 반도체 |
| 삼성전자 + SK하이닉스 | 거래대금 5.50조 / 5.37조원 | 합계 10.87조원 · KOSPI의 약 52% | 두 종목에 절반가량이 몰린 쏠림 구조 |
| 인기 테마 | 양자 +4.04% · CXL +3.67% · HBM +2.73% | 화장품 +3.29% 등 | 테마 인기와 실제 거래대금은 별개 확인 필요 |
| EWY(미국 거래 9/25) | $187.18 · +2.55% | 주간 +3.24% | 연휴 사이 미국 투자자가 매긴 한국 프리미엄 |
연휴 사이 미국에서 매겨진 한국의 가격은 따로 있습니다. 미국 상장 한국 ETF EWY는 9월 25일 187.18달러로 2.55% 올랐고 주간으로는 3.24% 상승했습니다. 원화도 강했습니다. 뉴욕 정오 기준 원·달러는 9월 25일 1,356.51원으로 전일 1,369.44원보다 약 0.94% 원화가 절상됐습니다(FRED DEXKOUS). 작성 시점 Yahoo Finance 참고값은 1352.14원(2026-09-30 08:37 KST)입니다. 다만 EWY는 미국 투자자가 거래한 ETF 가격이지 KOSPI의 확정 결과가 아니며, 환율은 서울 외환시장이 쉬어 있는 동안의 뉴욕 관측값이라는 점을 분리해 둬야 합니다.
9월 28일 한국장이 열리기 전에 확인할 목록은 세 가지로 좁힐 수 있습니다. 첫째, 미 10년물이 5.2%선을 다시 넘는지입니다. 금요일 5.17%로 하루 숨을 돌렸지만 유가가 반등하면 성장주의 할인율 부담이 곧바로 돌아옵니다. 둘째, 반도체 수급의 연속성입니다. 미국에서 어플라이드 머티리얼즈와 램리서치가 5% 안팎으로 오른 것이 국내 장비·소재 종목으로 이어지는지, 그리고 삼성전자·SK하이닉스에 쏠렸던 거래대금이 다른 업종으로 넓어지는지입니다. 셋째, EWY와 원화의 방향이 계속 일치하는지입니다. 두 신호가 갈라지면 미국 발 상승이 국내 수급으로 이어지는 과정에서 줄어드는 셈입니다.
리서치의 프레임과 가격의 간격도 점검할 대목입니다. 신한투자증권은 9월 18일 주간 자료에서 긴축 재개를 확인하되 주식은 중립, 초점은 3분기 실적이라는 시각을 제시했습니다. 연준 인상 확률이 66%로 올라간 지금 이 프레임은 방향이 맞았고, 실적 확인의 무게는 더 커졌습니다. 한화투자증권의 CPU 주도주 가설은 금요일 퀄컴·아날로그 계열 강세로 부분적 지지를 받았지만 업종 전체 거래량은 얇았습니다. 네이버페이 증권 시장전망에 노출된 리서치센터장 설문도 고금리와 지정학을 단기 부담으로, AI와 기업 이익을 버팀목으로 짚었습니다. 결국 지수가 아니라 이익과 수급으로 시장을 읽으라는 결론이 겹칩니다.
다음 거래일 체크포인트
| 변수 | 기준 숫자·시각 | 확인 조건 | 한국장 연결 |
|---|---|---|---|
| 8월 PCE 물가 | 9/30(수) 8:30 ET · 한국시간 밤 21:30 | 코어 전년비 7월 +3.3%에서의 방향 | 10월 인상 확률 66%의 재점검, 환율 민감 |
| 2분기 GDP 3차 | 9/30(수) 8:30 ET | 1·2차 추정치 대비 수정 폭 | 수출주 성장 기대의 토대 |
| ISM 제조업 | 10/1(목) 10:00 ET | 8월 54.6 대비 방향 | 사이클 업황 · 한국 산업재 연결 |
| 9월 고용보고서 | 10/2(금) 8:30 ET | 금리 경로를 흔들 마지막 큰 지표 | 고용 강세 시 인상 기대 강화 |
| 미중 무역 세부 | 9/28(월) 안내 예정 | 관세 품목·실행 시점 | 수출주·반도체 파이프라인 |
- 매크로: 수요일 밤 PCE가 연준 10월 회의 기대의 마지막 큰 판
- 실적: 목요일 장후 나이키, 다음 주 중순 이후 대형 기술주 관련 일정 점검
- 한국장 관전: 반도체 수급 연속성, 원화 방향, EWY와의 정렬 여부
자주 묻는 질문
나스닥이 오른 날 왜 신저가 종목이 더 많았나요?
나스닥 종합지수는 시가총액이 큰 기업의 움직임에 더 큰 비중을 둡니다. 이날은 마이크로소프트 등 대형 기술주가 지수를 끌어올렸지만, 여전히 52주 저점을 깨는 종목이 신고가 종목의 세 배 이상 많았습니다. 지수와 종목 내부의 온도차를 함께 보는 습관이 필요합니다.
유가가 내리면 왜 주식이 오르나요?
유가는 물가의 대표 입력값입니다. 유가가 오르면 물가 상승 압력이 커지고, 물가가 오르면 연준이 금리를 내리기 어려워집니다. 금리는 미래 이익을 지금 가치로 바꾸는 할인율이어서, 금리 부담이 줄면 먼 미래 이익이 큰 성장주부터 가격이 올라갑니다. 이날의 흐름이 유가 하락, 금리 소폭 안정, 기술주 상승으로 이어진 이유입니다.
추석 뒤 첫 한국장은 미국장 상승을 그대로 따를까요?
복사되지 않습니다. 연휴 사이 EWY가 2.55% 오르고 원화가 강세였던 건 유리한 출발이지만, 한국장은 자체 수급과 국내 뉴스에 따라 갈립니다. 미 10년물 5.2%선 재돌파 여부, 삼성전자·SK하이닉스 쏠림의 연속성, EWY와 원화 방향의 정렬을 먼저 확인하는 편이 예측을 대신합니다.
참고 자료
1차 뉴스와 시장 맥락
- Reuters: 9월 25일 마감 종가·거래량·시장폭·업종·마이크로소프트·이란 협상
- AP(Stan Choe): 유가 반등의 숨통, 금리 장중 흐름과 미시간 소비심리
- AP: 지수별 종가와 주간 누적 등락 정리
- Sharecast: 상승·하락 종목 상세와 내구재주문·소비심리 세부
- CNBC: 마이크로소프트 코파일럿 대개편 상세
공식 실적과 거시 통계
- FRED DGS10 · FRED DFF: 10년물과 실효 연방기금금리 공식 일별 관측
- FRED DEXKOUS: 원·달러 뉴욕 정오 환율
- Costco IR: FY2026 4분기 매출·EPS·관세 환급 세부
- Reuters: 12월 11일까지 정부 자금 확보 — 이번 주 폐쇄 리스크 없음
시장 데이터와 한국장 연결
- Yahoo Finance: 지수·ETF·종목 종가, 거래량, 52주 범위, EWY
- LPL리서치: 주간 섹터·유가·금리 성과 데이터
- Benzinga: CNN 공포·탐욕 지수 37 공포 구간 보도
- 한화투자증권: CPU가 주도주가 될까(9/23) · 신한투자증권: 주간 해외시장 전망(9/18)
- 네이버페이 증권 시장전망: 리서치센터장 설문(9/24)
※ 지수·주가·거래량은 Yahoo Finance 일별 자료와 Reuters 마감 집계를 교차 확인했고, 금리·환율 공식값은 FRED 관측치를 사용했습니다. 섹터 ETF 거래량은 자금 유출입이 아닌 거래 활동 비교값이며, 시간외·선물 수치는 각 표기 시각 기준 참고값입니다. 이 글은 정보 제공 목적이며 특정 종목의 매매를 권유하지 않습니다.
'경제정보 > 해외 뉴스' 카테고리의 다른 글
| [9/23 미국 증시 마감] PMI 58.4·10년물 5.1%…나스닥 1.13% 하락 (0) | 2026.09.24 |
|---|---|
| [9/8 미국 증시 마감] 유가 100달러 앞 다우 628p 하락, 반도체만 버텼다 (0) | 2026.09.09 |
| [9/7 미국 증시 휴장] 종가는 없지만 유가 97달러, 다음 장은 더 무거워졌다 (0) | 2026.09.08 |


