미국 증시 10월 29일 마감: 구글 쇼크에 나스닥은 쓰러졌지만, 시장은 회전하고 있었다
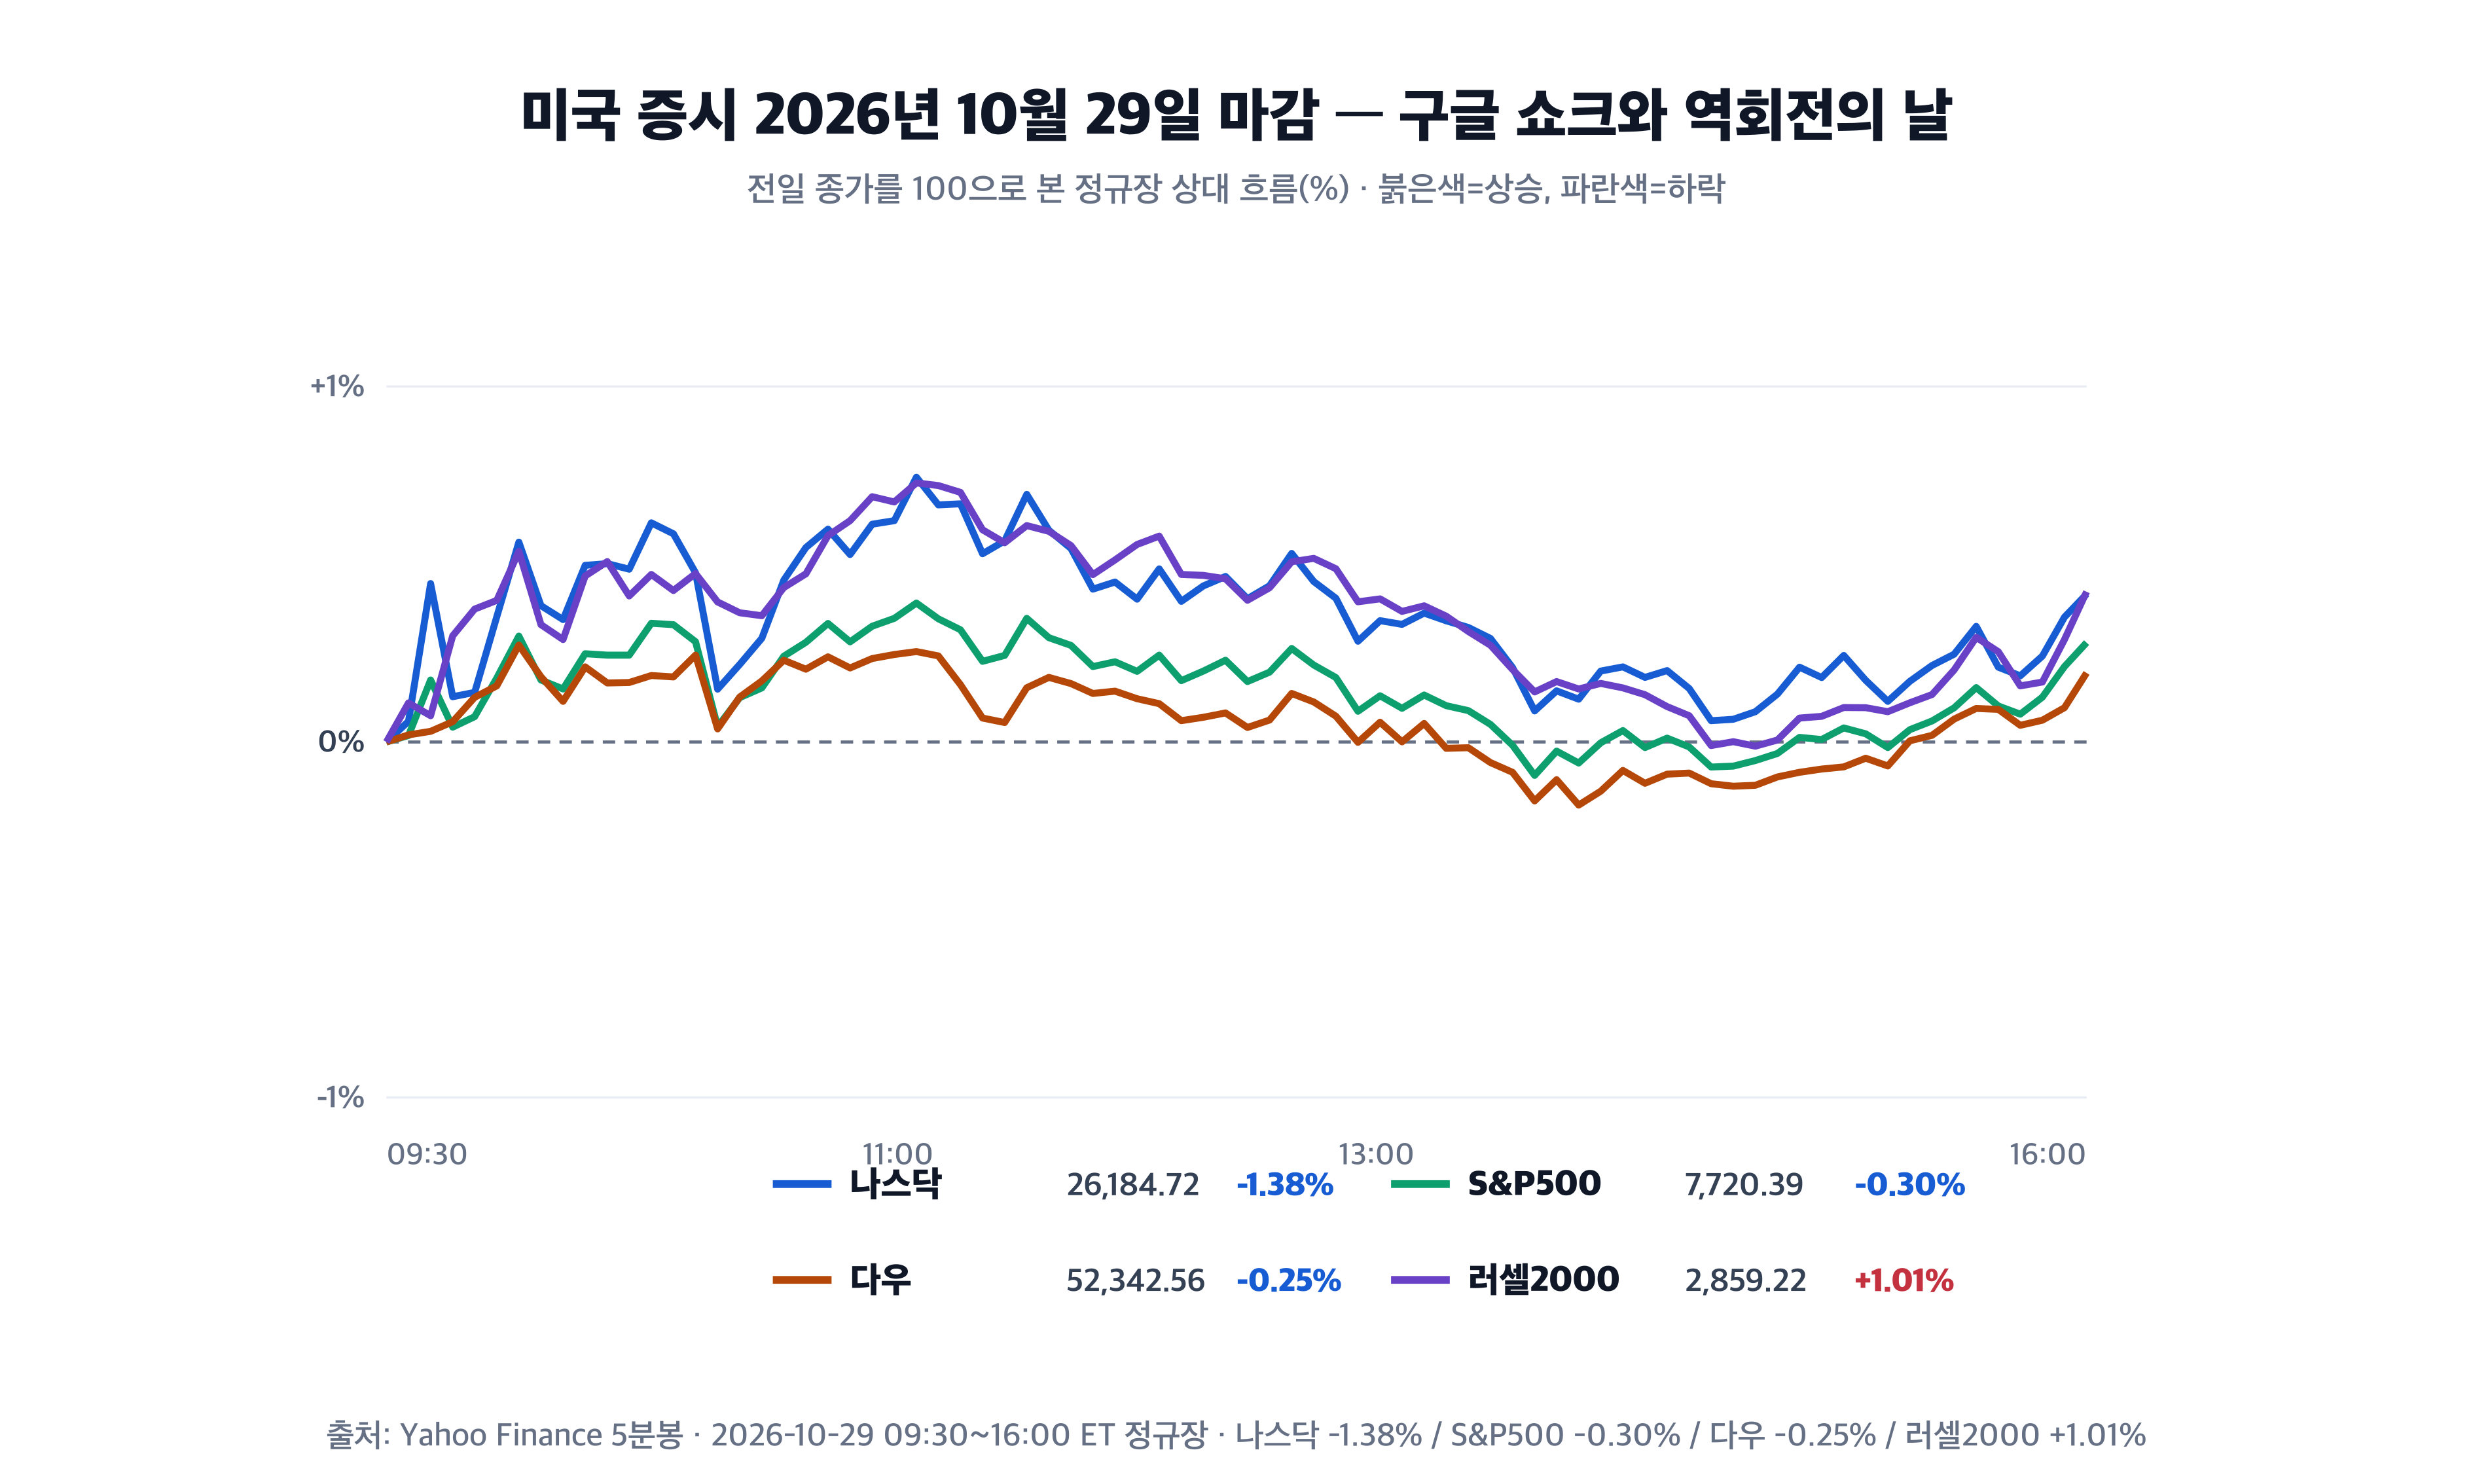
미국 증시 10월 29일 마감의 헤드라인은 구글의 사상 최대 급락이었습니다. 알파벳은 전날 저녁 발표된 3분기 실적에서 매출이 기대에 못 미치고 AI 투자 비용은 더 빨리 불어난다는 이유로 12.64% 폭락했고, 하루에 시가총액 약 5,000억 달러가 증발했습니다. 나스닥은 1.38% 내린 26,184.72로 마감했고 S&P500도 0.30% 빠졌습니다.
그런데 시장 내부를 열어 보면 그림이 정반대에 가깝습니다. 뉴욕증권거래소에서는 상승 종목이 하락 종목의 1.95배나 됐고, 러셀2000는 1.01% 올랐으며, 헬스케어 섹터 ETF는 2.40% 급등하며 52주 최고점 문턱까지 갔습니다. 즉 이날 미국 증시는 AI 대형주 하나가 무너진 게 아니라, 그 자리에서 빠져나간 돈이 헬스케어·부동산·소형주로 대거 이동한 역회전의 날이었습니다. 다음 한국장은 지수보다 반도체 내부 차별화와 외국인 수급을 먼저 봐야 하는 이유가 여기에 있습니다.
먼저 봐야 할 숫자 3개
- 지수 온도: 나스닥 -1.38%, S&P500 -0.30%, 다우 -0.25% — 같은 하락이 아니라 체감 온도차가 큰 날
- 자금 위치: NYSE 상승 우위 1.95 대 1, 러셀2000 +1.01%, 헬스케어 ETF +2.40% — 지수 하락 속 확산형 회전
- 한국장 힌트: EWY -2.46%, 코스피200 야간선물 -2.13%, 필라델피아반도체지수 -1.42% — 10월 30일 한국장 출렁임 조건
데이터 기준 시각
- 미국 정규장: 2026-10-29 16:00 ET 마감 기준
- 장 마감 후 실적·시간외: 2026-10-29 저녁 ET 확인값(한국 10/30 오전 9시 이전), 다음 시초와 다를 수 있음
- 한국장 연결: 2026-10-29 15:30 KST 마감 데이터 + 10-30 08:10 KST 확인 야간 지표
- FRED 관측일: DGS10·DGS2·BAMLH0A0HYM2·DFF 모두 2026-10-29 관측, 실시간 시장값과 하루 이내 시차
- 선물·환율: 야간선물 2026-10-30 08:10 KST 확인, 원/달러 2026-10-29 15:30 서울환시 — 미국 정규장 종가와 기준시각 다름
미국 증시 지수와 ETF 흐름
지수끼리 온도차부터 짚는 게 순서입니다. 나스닥은 구글과 앞둔 아마존 실적에 1.38% 빠지며 3거래일 연속 상승(10월 26~28일 누적 +2.29%)을 마감했고, S&P500과 다우는 0.3% 미만의 가벼운 하락에 그쳤습니다. 반면 중소형주 지수 러셀2000는 오히려 1.01% 올랐습니다. 같은 날 같은 시장에서 벌어진 일이라고 보기 어려운 격차입니다.
이 격차의 주인공은 시장 전체가 아니라 소수 대형 기술주였습니다. 나스닥100 추종 ETF인 QQQ는 1.42% 하락한데다 필라델피아반도체지수도 1.42% 빠지며 4일 연속 상승을 마감했지만, 같은 시간 S&P500 동일가중 ETF인 RSP는 1.20% 올랐습니다. 시가총액 가중 지수가 무거워 보인 것은 구글 한 종목이 S&P500에서 차지하는 비중이 크기 때문이지, 시장 절반이 무너진 뜻은 아닙니다.
| 항목 | 종가 | 등락 | 읽는 포인트 |
|---|---|---|---|
| 나스닥 종합 | 26,184.72 | -1.38% | 구글·아마존발 AI 경계, 3일 연속 상승 마감 |
| S&P500 | 7,720.39 | -0.30% | 52주 최고점 7,844.52 대비 1.6% 아래 |
| 다우산업 | 52,342.56 | -0.25% | 캐터필라 -9.25% 부담에도 방어적 색채 강함 |
| 러셀2000 | 2,859.22 | +1.01% | 대형 기술 밖으로 돈이 돈 거리 확인 |
- 지수 흐름: 소형주(러셀2000 +1.01%)가 대형 기술주(나스닥 -1.38%)를 2.39%포인트 앞선 역전 구도
- 거래량: 미 전체 170.5억 주로 20일 평균 170.9억 주와 사실상 같음 — 패닉 매도가 아니라 자리 이동
- 표현 선택: 시장폭이 상승 우위인 만큼 약세장이 아니라 선별 매수·회전 장이 정확한 표현
시장폭과 거래량 — 나스닥 급락과 시장 내부의 온도차
이날 진짜 뉴스는 지수가 아니라 시장 내부에 있었습니다. 로이터 마감 기사 기준으로 뉴욕증권거래소에서는 상승 종목이 하락 종목의 1.95배였고, 나스닥에서도 상승 2,464종목 대 하락 2,308종목으로 상승 우위를 유지했습니다. 나스닥 지수가 1.38%나 빠졌는데 나스닥 시장의 절반 이상이 올랐다는 뜻입니다.
구조를 더 들여다보면 신고가 종목 수도 말해 줍니다. S&P500 구성종목 중 52주 신고가 19개 대 신저가 6개로 신고가가 3배 이상 많았습니다. 베어드의 로스 메이필드 애널리스트가 로이터에 남긴 한 마디가 이날 장을 가장 잘 요약합니다. AI 이야기의 균열이 시장 모든 구석의 균열을 의미하지는 않는다는 것이었습니다.
| 범위 | 상승 종목 | 하락 종목 | 거래량·비교 |
|---|---|---|---|
| 뉴욕증권거래소 | 상승 우위 (1.95 대 1) | — | 신고가 146개 / 신저가 201개 |
| 나스닥 | 2,464종목 | 2,308종목 | 신고가 88개 / 신저가 191개 |
| S&P500 구성종목 | 52주 신고가 19개 | 52주 신저가 6개 | 미 전체 170.5억 주 ≈ 20일 평균 |
| 동일가중 RSP | +1.20% | — | IWM +0.97% · 시장폭 확산 확인 |
- 상승·하락 비율: NYSE 상승 우위 1.95 대 1 — 지수 하락일과 시장폭 상승일이 같은 날 성립한 특이 구조
- 평균 대비 거래량: 전체 170.5억 주로 20일 평균 170.9억 주 대비 0.2% 감소 — 공포 매도 아닌 재배치
- 장세 판정: 나스닥 약세와 NYSE 강세가 공존 — 반쪽 약세라는 표현이 지수 요약보다 정확
1차 뉴스로 본 10월 29일 미국 증시
| 출처 | 확인한 사실 | 시장 반응 |
|---|---|---|
| 로이터 | 구글 매출 미스가 AI 캐펙스 공포를 되살리며 월가 하락 마감, 반도체지수 4일 연속 상승 마감 | 나스닥 -1.38%, SOX -1.42% |
| WSJ | 구글은 사상 최대 일간 하락, 인텔·아마존 실적에 AI 불안이 확산 | 구글 -12.64%, 인텔 시간외 -20% 안팎 |
| BEA 공식 | 3분기 GDP 연율 +3.4%(기대 3.2% 상회), 9월 PCE 물가 전월비 +0.5%·연 +3.6% | 10년물 국채금리 -7bp 하락 |
- 뉴스 축: 구글의 AI 모드 검색 수익성 문제와 2027년 캐펙스 대폭 증가 가이던스가 하루 종일 시장을 주도
- 가격 검증: 실적 쇼크는 구글·소프트웨어로 좁게 명중, 지수는 헬스케어·소형주 랠리로 상쇄
- 남은 변수: 금리가 아니라 기업 실적이 다음 방향을 정하는 국면 — 오늘 밤 인텔·아마존 시간외가 시험대
금리·유가·달러·심리와 FRED 지표
거시 숫자는 뜨거웠습니다. 3분기 GDP가 연율 3.4%로 기대치 3.2%를 넘었고, 연준이 가장 중시하는 물가 지표인 PCE가 전월비 0.5%, 지난해 같은 달보다 3.6% 오르며 여전히 높았습니다. 실업수당 신규 청구는 19만 4,000건으로 57년 최저 수준 근처입니다. 경기는 뜨겁고 물가도 뜨거운 조합이었습니다.
그런데 시장은 다른 곳을 봤습니다. 미 10년물 국채금리는 4.98%로 전날보다 7bp(1bp = 0.01%포인트) 내렸고 2년물도 6bp 빠졌습니다. 물가가 뜨거운데 금리가 내린다는 건, 채권 시장이 인플레이션보다 구글발 위험 회피에 더 크게 반응했다는 뜻입니다. 다만 회사채 시장은 긴장했는데, 신용 위험의 온도계인 하이일드 스프레드가 3.26%로 하루 만에 12bp 벌어졌습니다. 안전자산 쪽으로 한 걸음 물러선 흔적입니다.
| 항목 | 수치·관측일 | 비교 기준 | 읽는 포인트 |
|---|---|---|---|
| 미 10년물 (FRED DGS10) | 4.98% · 10/29 관측 | 전일 5.05% (-7bp) | FOMC 다음날 금리 부담 되돌림 |
| 미 2년물 (FRED DGS2) | 4.61% · 10/29 관측 | 전일 4.67% (-6bp) | 금리 인상 재개 우려 한 단계 후퇴 |
| 하이일드 스프레드 (FRED BAMLH0A0HYM2) | 3.26% · 10/29 관측 | 전일 3.14% (+12bp) | 위험 자산 경계 신호 반등 |
| 연준 기준금리 (FRED DFF) | 3.88% · 10/29 관측 | 10/28 FOMC 3.75~4.00% 동결 | 10 대 2 표결, 인상 주장 2인 반대 |
- 심리 온도: CNN 공포탐욕지수 34.6로 공포 구간(10/29 종가 기준, CNN 데이터 API 이전 종가값) — 1주 전 16.7 극단 공포에서 회복 중이지만 여전히 공포
- 지수·심리 괴리: S&P500가 사상 최고점 1.6% 아래인데 심리는 공포 — 실적 시즌 불안이 겉보기 강세를 유지 중
- 유가·달러: WTI 102달러 안팎(-0.8%), 브렌트 114.88달러(-0.38%), 달러인덱스 101.88(-0.23%) — 중동 외교 기대감에 유가 소폭 후퇴
- 관측일 주의: FRED는 10/29 마감 확정값, CNN 심리 지수는 같은 날 종가 기준 — 오늘 밤 미국장 반영분은 아직 미확정
오늘 시장을 움직인 업종
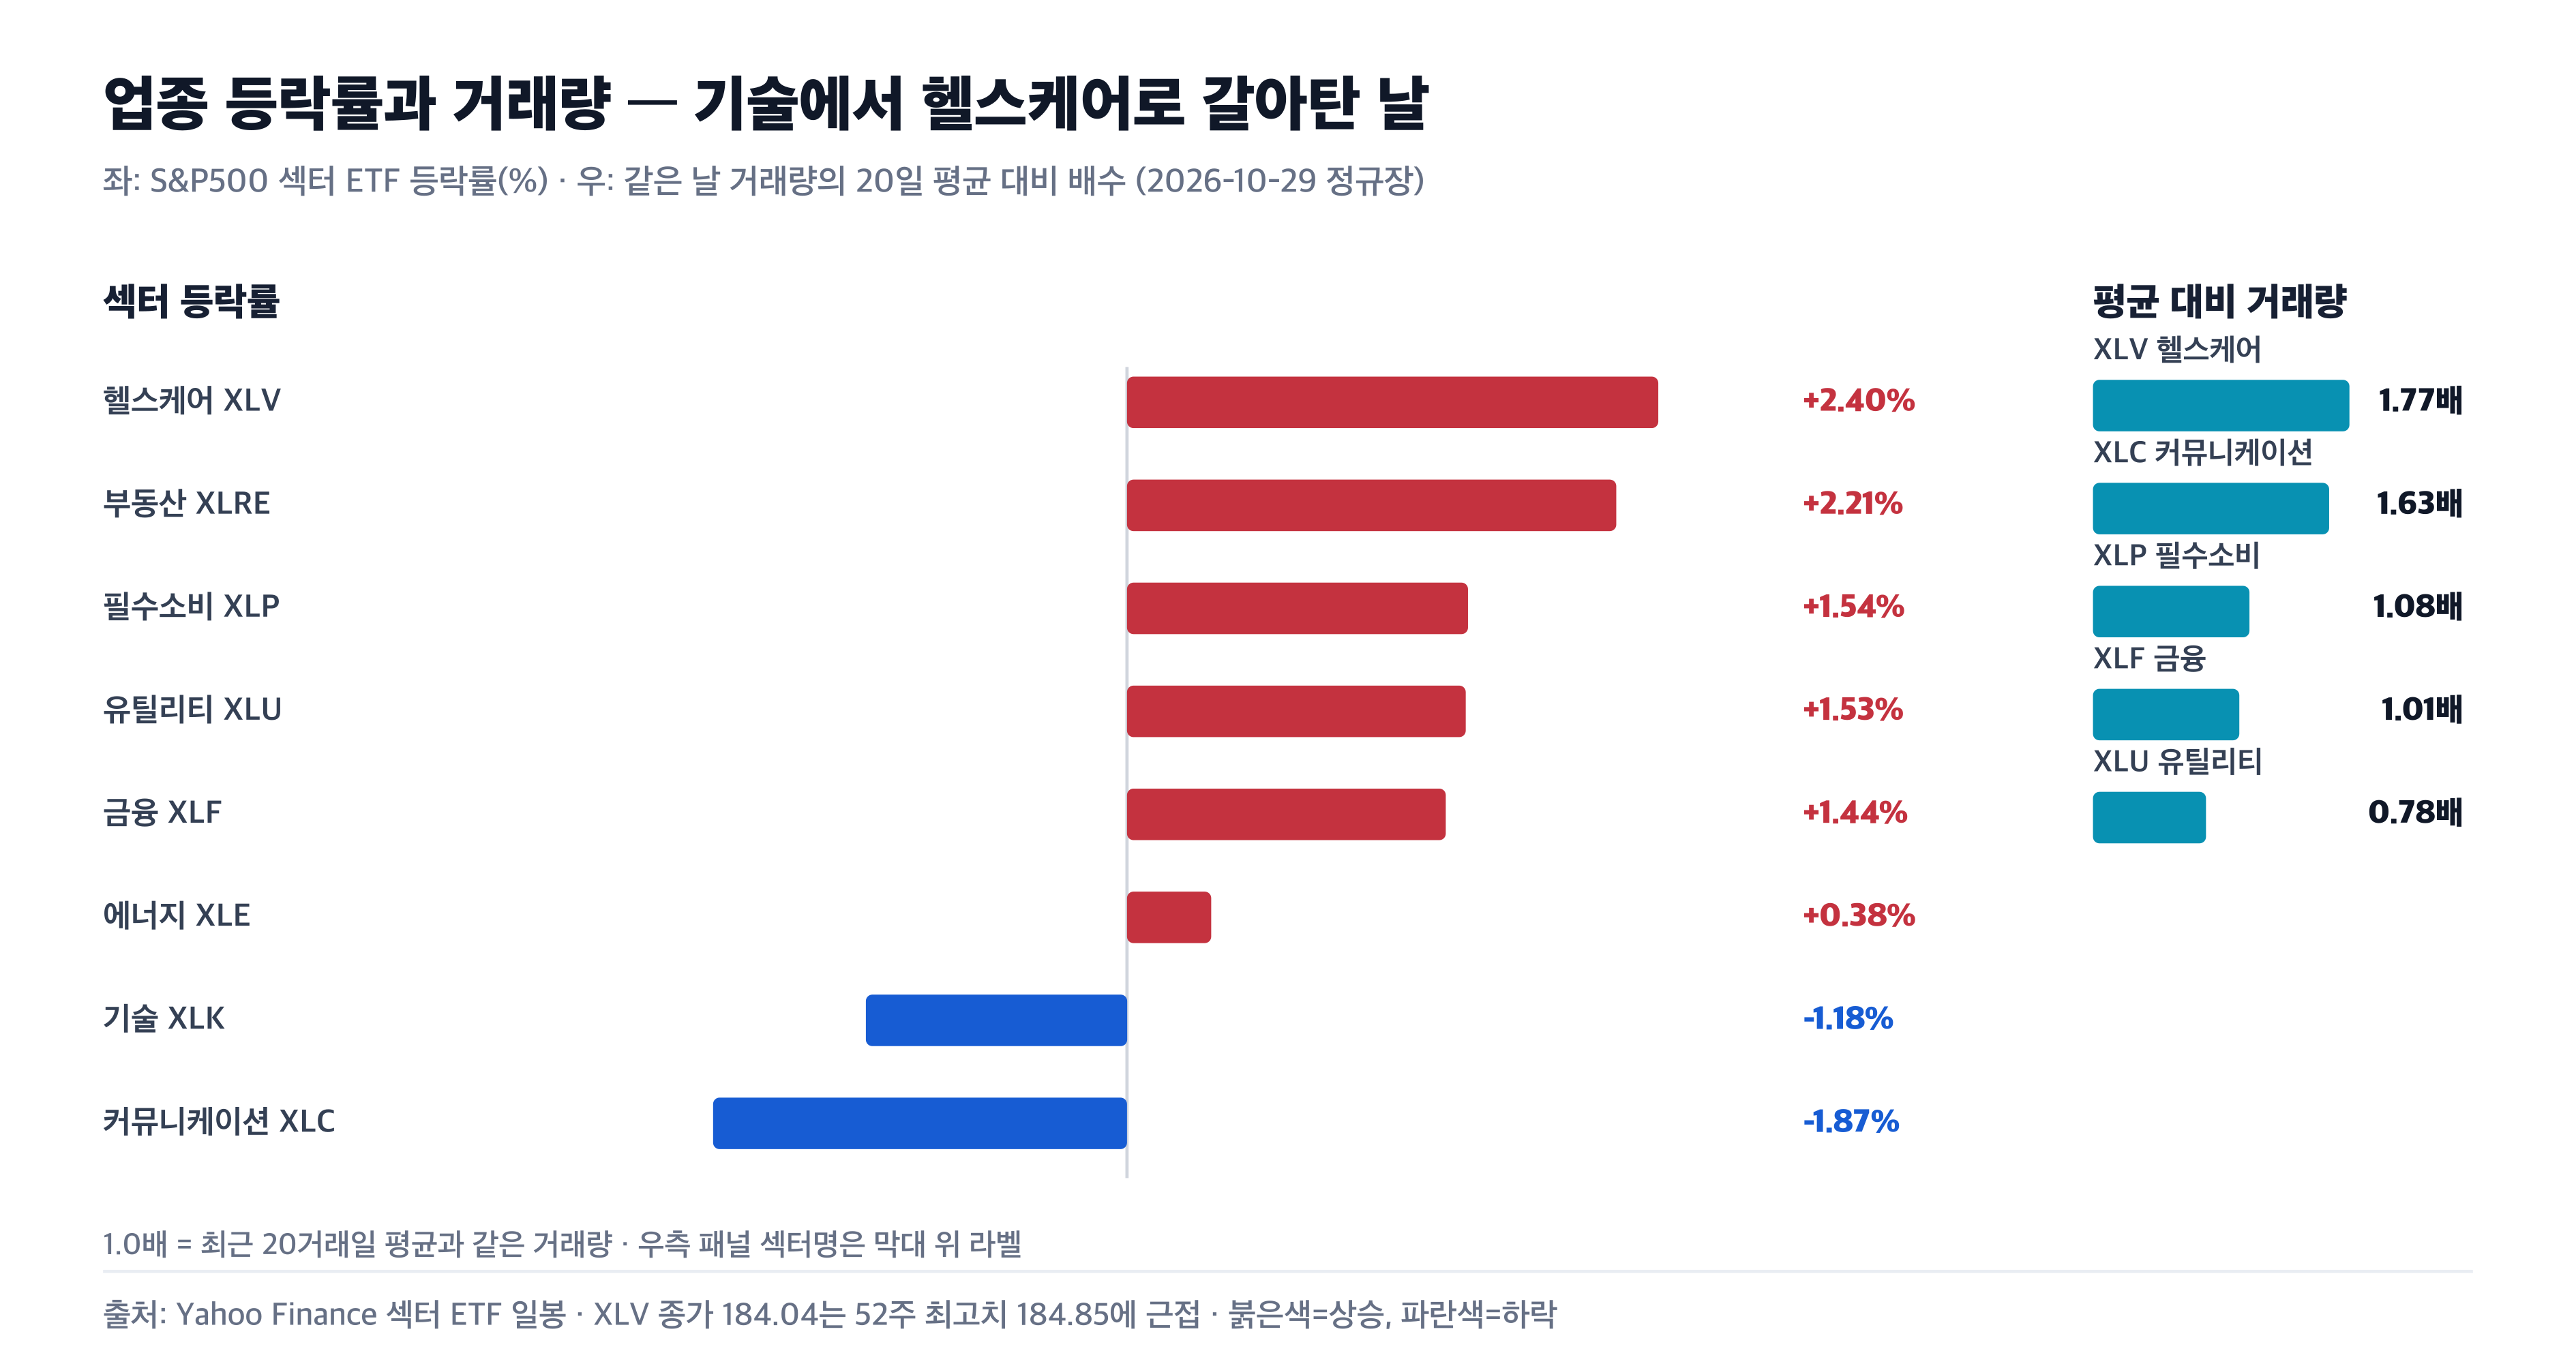
업종 지도를 펼치면 회전의 방향이 선명합니다. 헬스케어가 2.40%로 11개 섹터 중 1위, 부동산 2.21%, 필수소비 1.54%, 유틸리티 1.53%, 금융 1.44%가 뒤를 받쳤습니다. 금리가 내린 날 금리에 민감한 부동산·유틸리티가 오른 조합은 자연스럽습니다. 반대편에서는 커뮤니케이션이 1.87%, 기술이 1.18% 빠졌습니다.
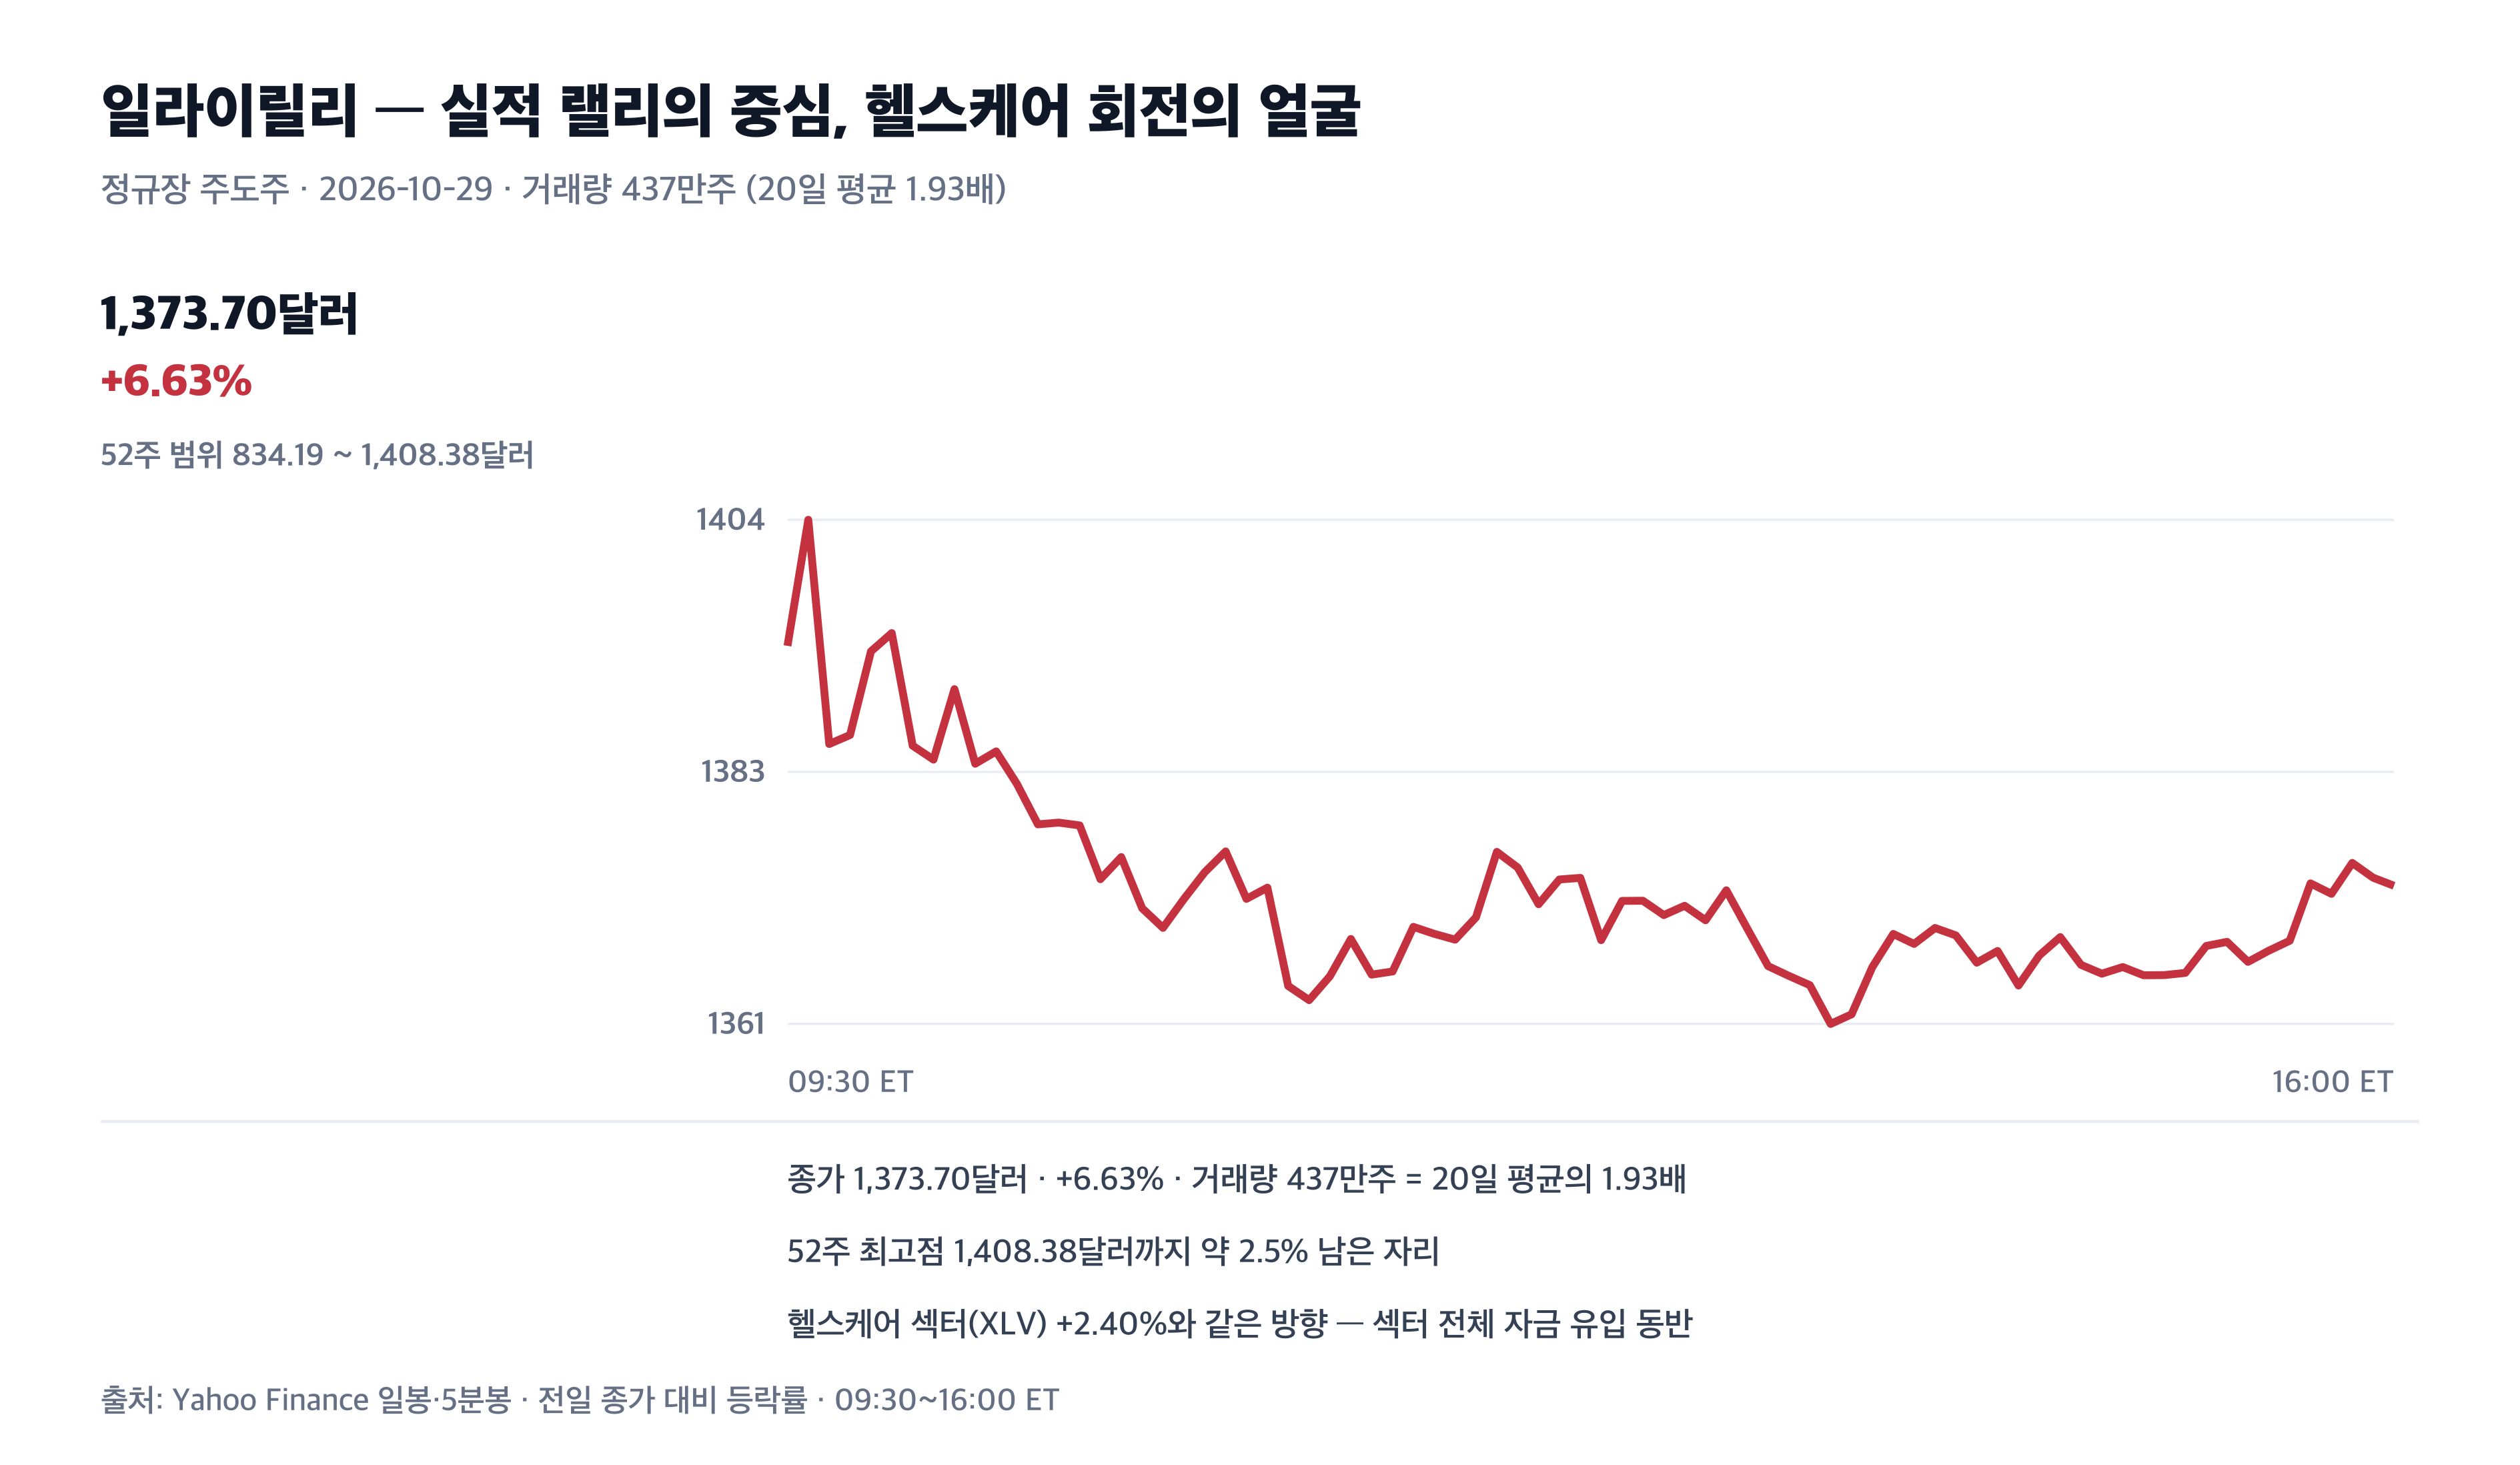
헬스케어의 상승은 단체 종목 하나로 설명됩니다. 다이어트 주사로 돈을 버는 일라이릴리가 3분기 매출 244억 달러에 조정 주당이익 7.48달러로 기대치 5.6달러를 크게 넘기자 주가가 6.63% 급등했고, 섹터 ETF 거래량은 20일 평균의 1.77배로 불어났습니다. 섹터 전체에 신규 자금이 들어왔다는 신호입니다. 반면 기술 섹터 거래량은 평균의 0.85배로 오히려 줄었습니다. 팔리는 것보다 덜 사는 쪽에 가까운 그림입니다.
| 구분 | 업종·ETF | 등락률 | 자금 해석 |
|---|---|---|---|
| 주도 업종 | 헬스케어 XLV | +2.40% | 릴리 실적발 급등, 52주 최고점 184.85달러 문턱, 거래량 1.77배 |
| 부도 업종 | 부동산 XLRE | +2.21% | 금리 -7bp 수혜, 대출 금리 부담 완화 기대 |
| 약세 업종 | 커뮤니케이션 XLC | -1.87% | 구글 -12.64%가 섹터 전체를 끌어내림 |
| 약세 업종 | 기술 XLK | -1.18% | AI 캐펙스 재평가, 거래량은 평균의 0.85배 |
정규장 핵심 종목 — 구글 쇼크와 릴리 랠리
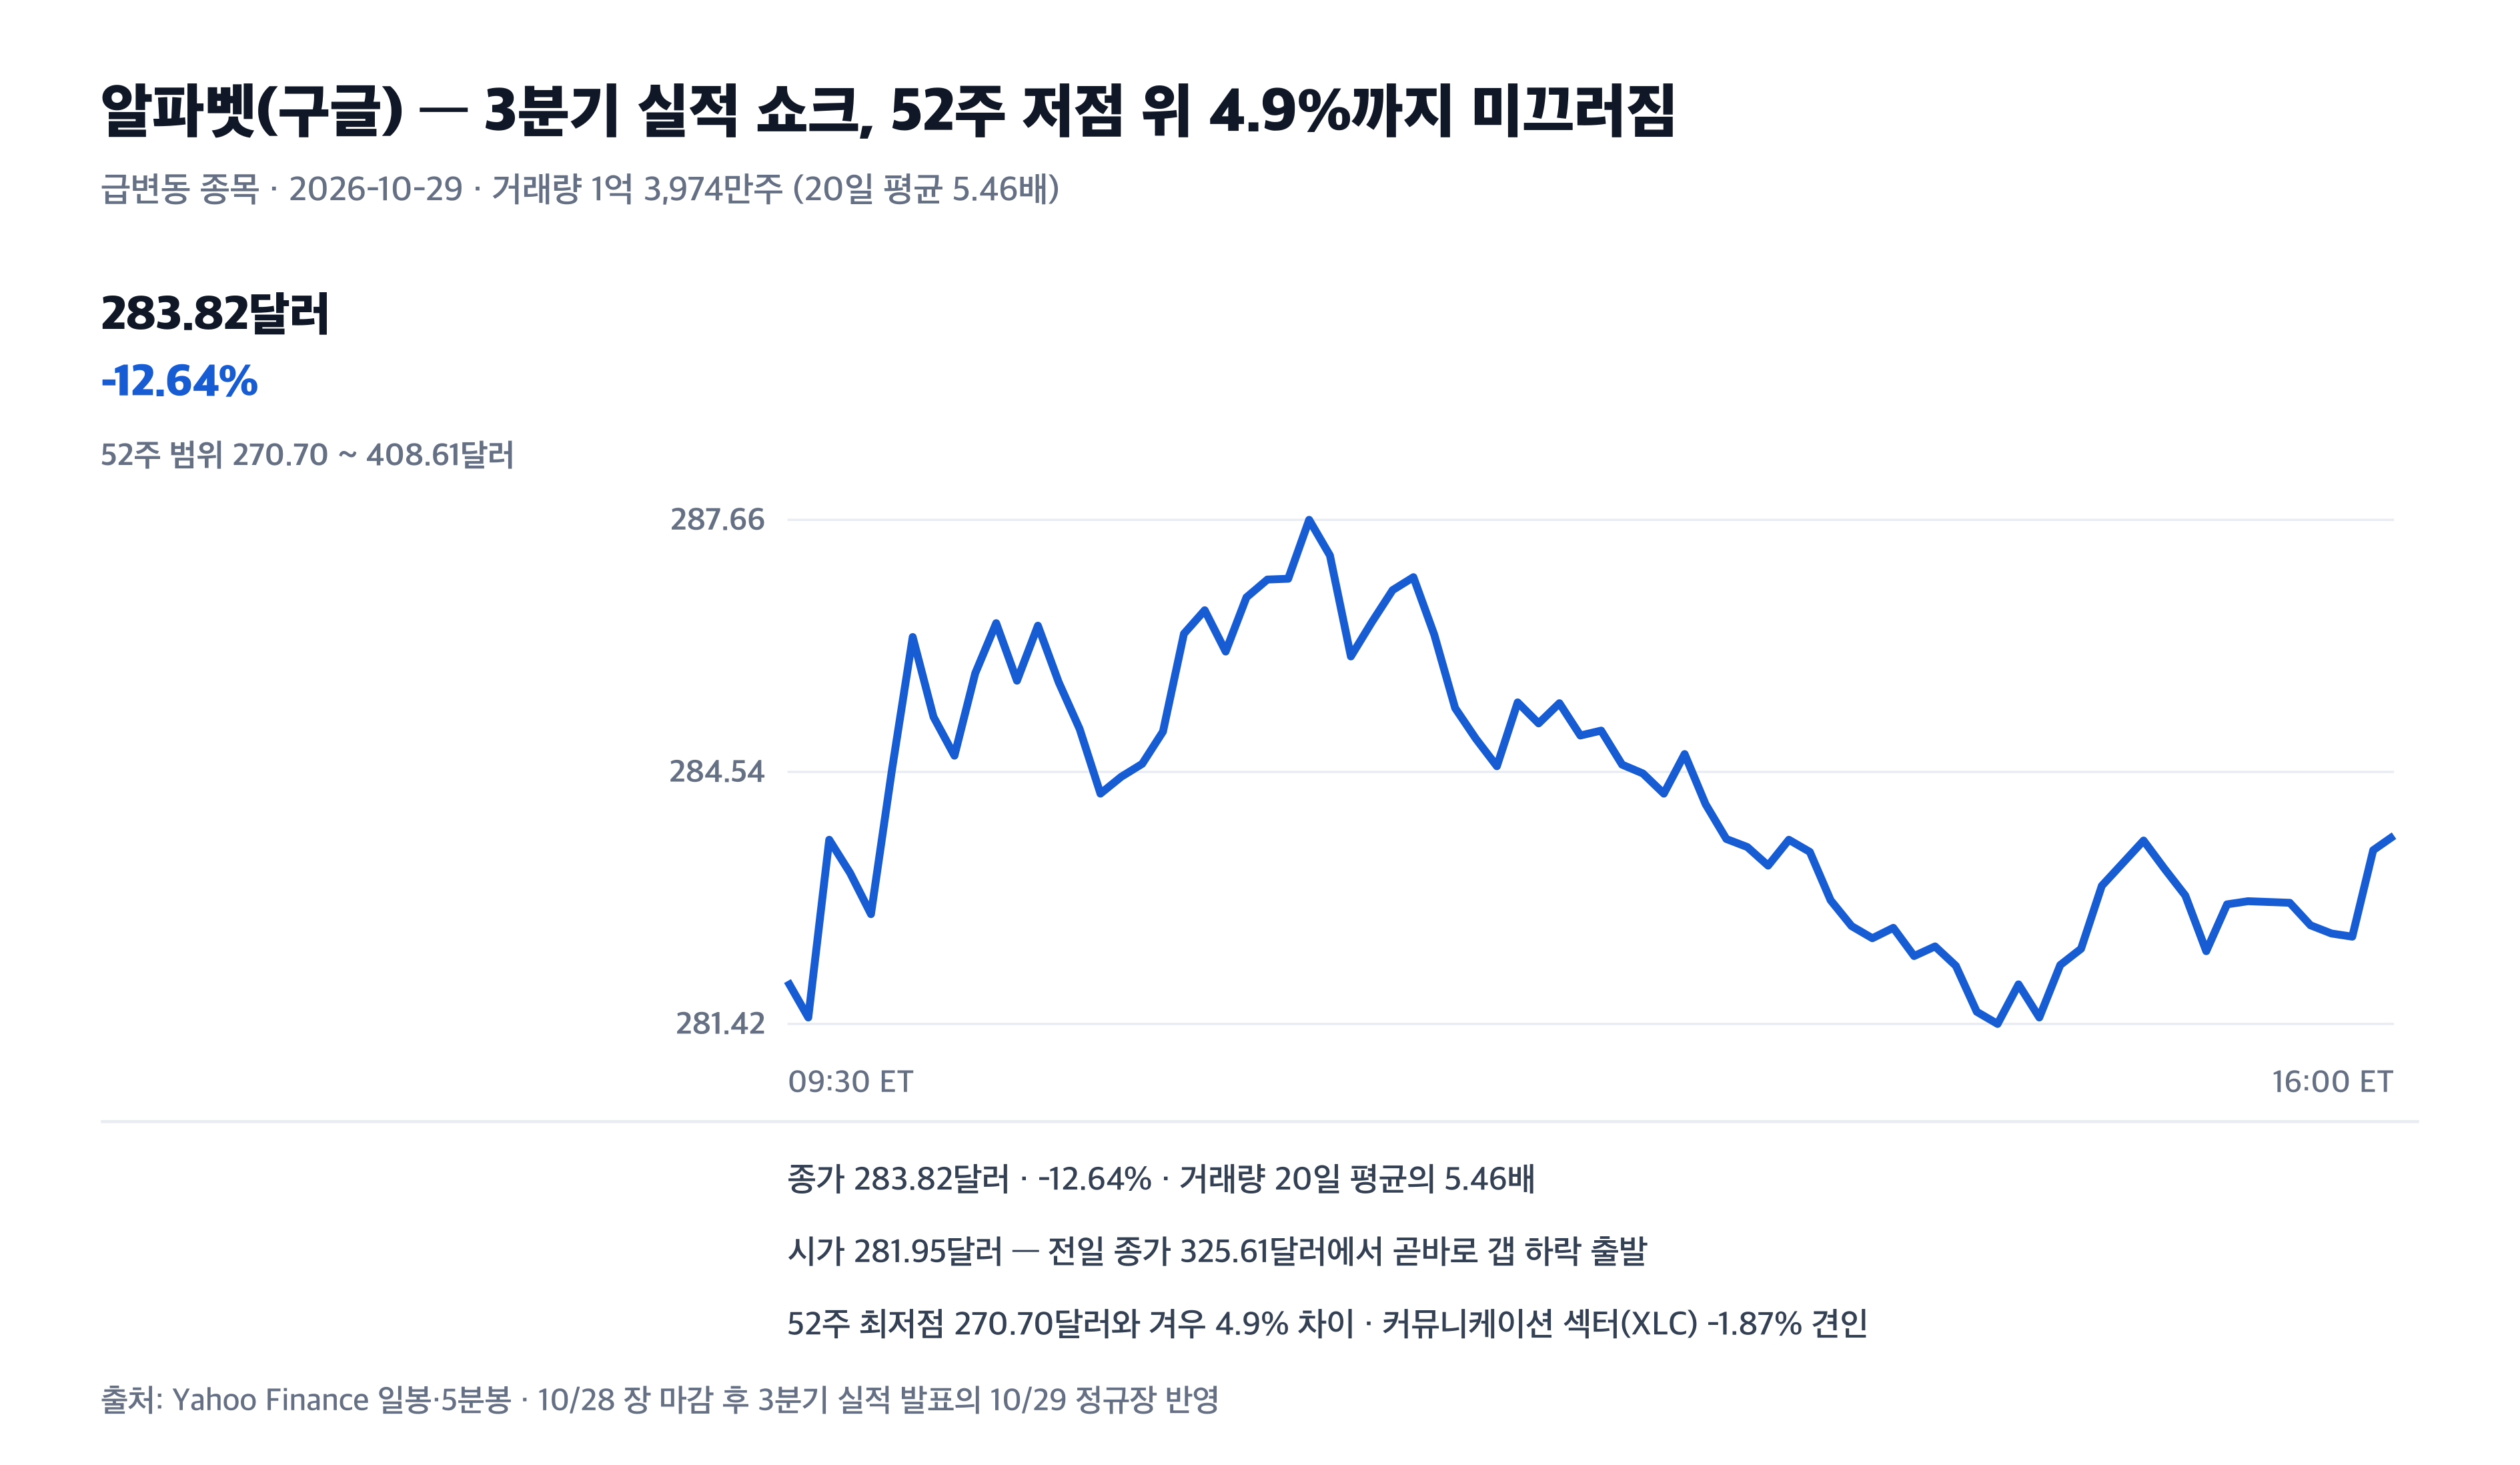
구글의 하락은 숫자로 다 정리되지 않는 사건이었습니다. 종가 283.82달러, 하락률 12.64%는 상장 이래 최대 일간 하락이고, 시가총액으로는 약 5,000억 달러가 하루에 사라졌습니다. 52주 최저점 270.70달러와 겨우 4.9% 차이까지 내려왔습니다. 매출 1,276억 달러는 기대에 못 미쳤고, 순이익 261.7억 달러는 1년 전보다 25% 줄었습니다. 눈에 띄는 대목은 구글 클라우드가 103% 늘어난 307억 달러로 두 배 성장했다는 점입니다. 잘하고 있어도 주가가 빠질 수 있다는 실물과 주가의 괴리를 보여준 하루였습니다.
급락의 이유는 매출보다 지출에 있었습니다. WSJ 정리에 따르면 AI 모드 검색이 기존 검색보다 수익성이 낮은데 급격히 늘어 핵심 검색 매출이 부족해졌고, AI 인프라 투자로 현금이 월가 예상보다 빨리 소진되고 있습니다. 2026년 캐펙스 계획은 유지하되 2027년에는 대폭 늘리겠다는 가이던스가 나오자 시장은 부담을 먼저 계산했습니다. 같은 이유로 소프트웨어주가 함께 무너졌습니다. 서비스나우는 실적 자체는 나쁘지 않았지만 AI가 자기 사업을 대체할 수 있다는 우려에 26.95% 폭락하며 상장 이래 최대 하락을 기록했고, 포티넷도 20% 이상 빠졌습니다.
| 종목 | 종가·등락·거래량 | 확인된 재료 | S&P500 대비 |
|---|---|---|---|
| 알파벳(구글) | 283.82달러 · -12.64% · 20일 평균 5.46배 | 매출 1,276억 달러 미스, 클라우드 +103%, 시총 5,000억 달러 증발 | -12.34%포인트 |
| 서비스나우 | 109.67달러 · -26.95% · 6.09배 | EPS 소폭 미스·가이던스 상향에도 AI 대체 우려 폭발 | -26.65%포인트 |
| 캐터필라 | 647.39달러 · -9.25% · 2.99배 | 이익은 이겼지만 매출 미스, 성장 목표 그대로 유지 | -8.95%포인트 |
| 아마존 | 243.79달러 · -4.25% · 2.40배 | 같은 날 마감 후 실적 앞둔 경계 매도(거래량 3개월 평균 +81%) | -3.95%포인트 |
| 일라이릴리 | 1,373.70달러 · +6.63% · 1.93배 | 매출 244억 달러 +39%, 다이어트약 두 종 합산 160억 달러 돌파 | +6.93%포인트 |
- 주도주: 일라이릴리 +6.63% — 실적 기대치를 크게 넘기고 연간 매출 전망 910~920억 달러로 상향
- 견인주: 메르크 +3.83%, 제너럴일렉트릭 +3.96%, 포드 +12.4% — 실적이 좋은 곳이면 어디든 돈이 들어감
- 버팀목: 마이크로소프트 -0.16% — 전날 실적 발표 후 상승분을 내줬지만 클라우드 성장(Azure +48%) 확인에 낙폭 제한
- 시가총액·52주 주의: 구글·서비스나우는 시총 조라 급락의 지수 영향이 크지만, 포드·메르크는 상대적으로 작음
장 마감 후 실적과 시간외 변수
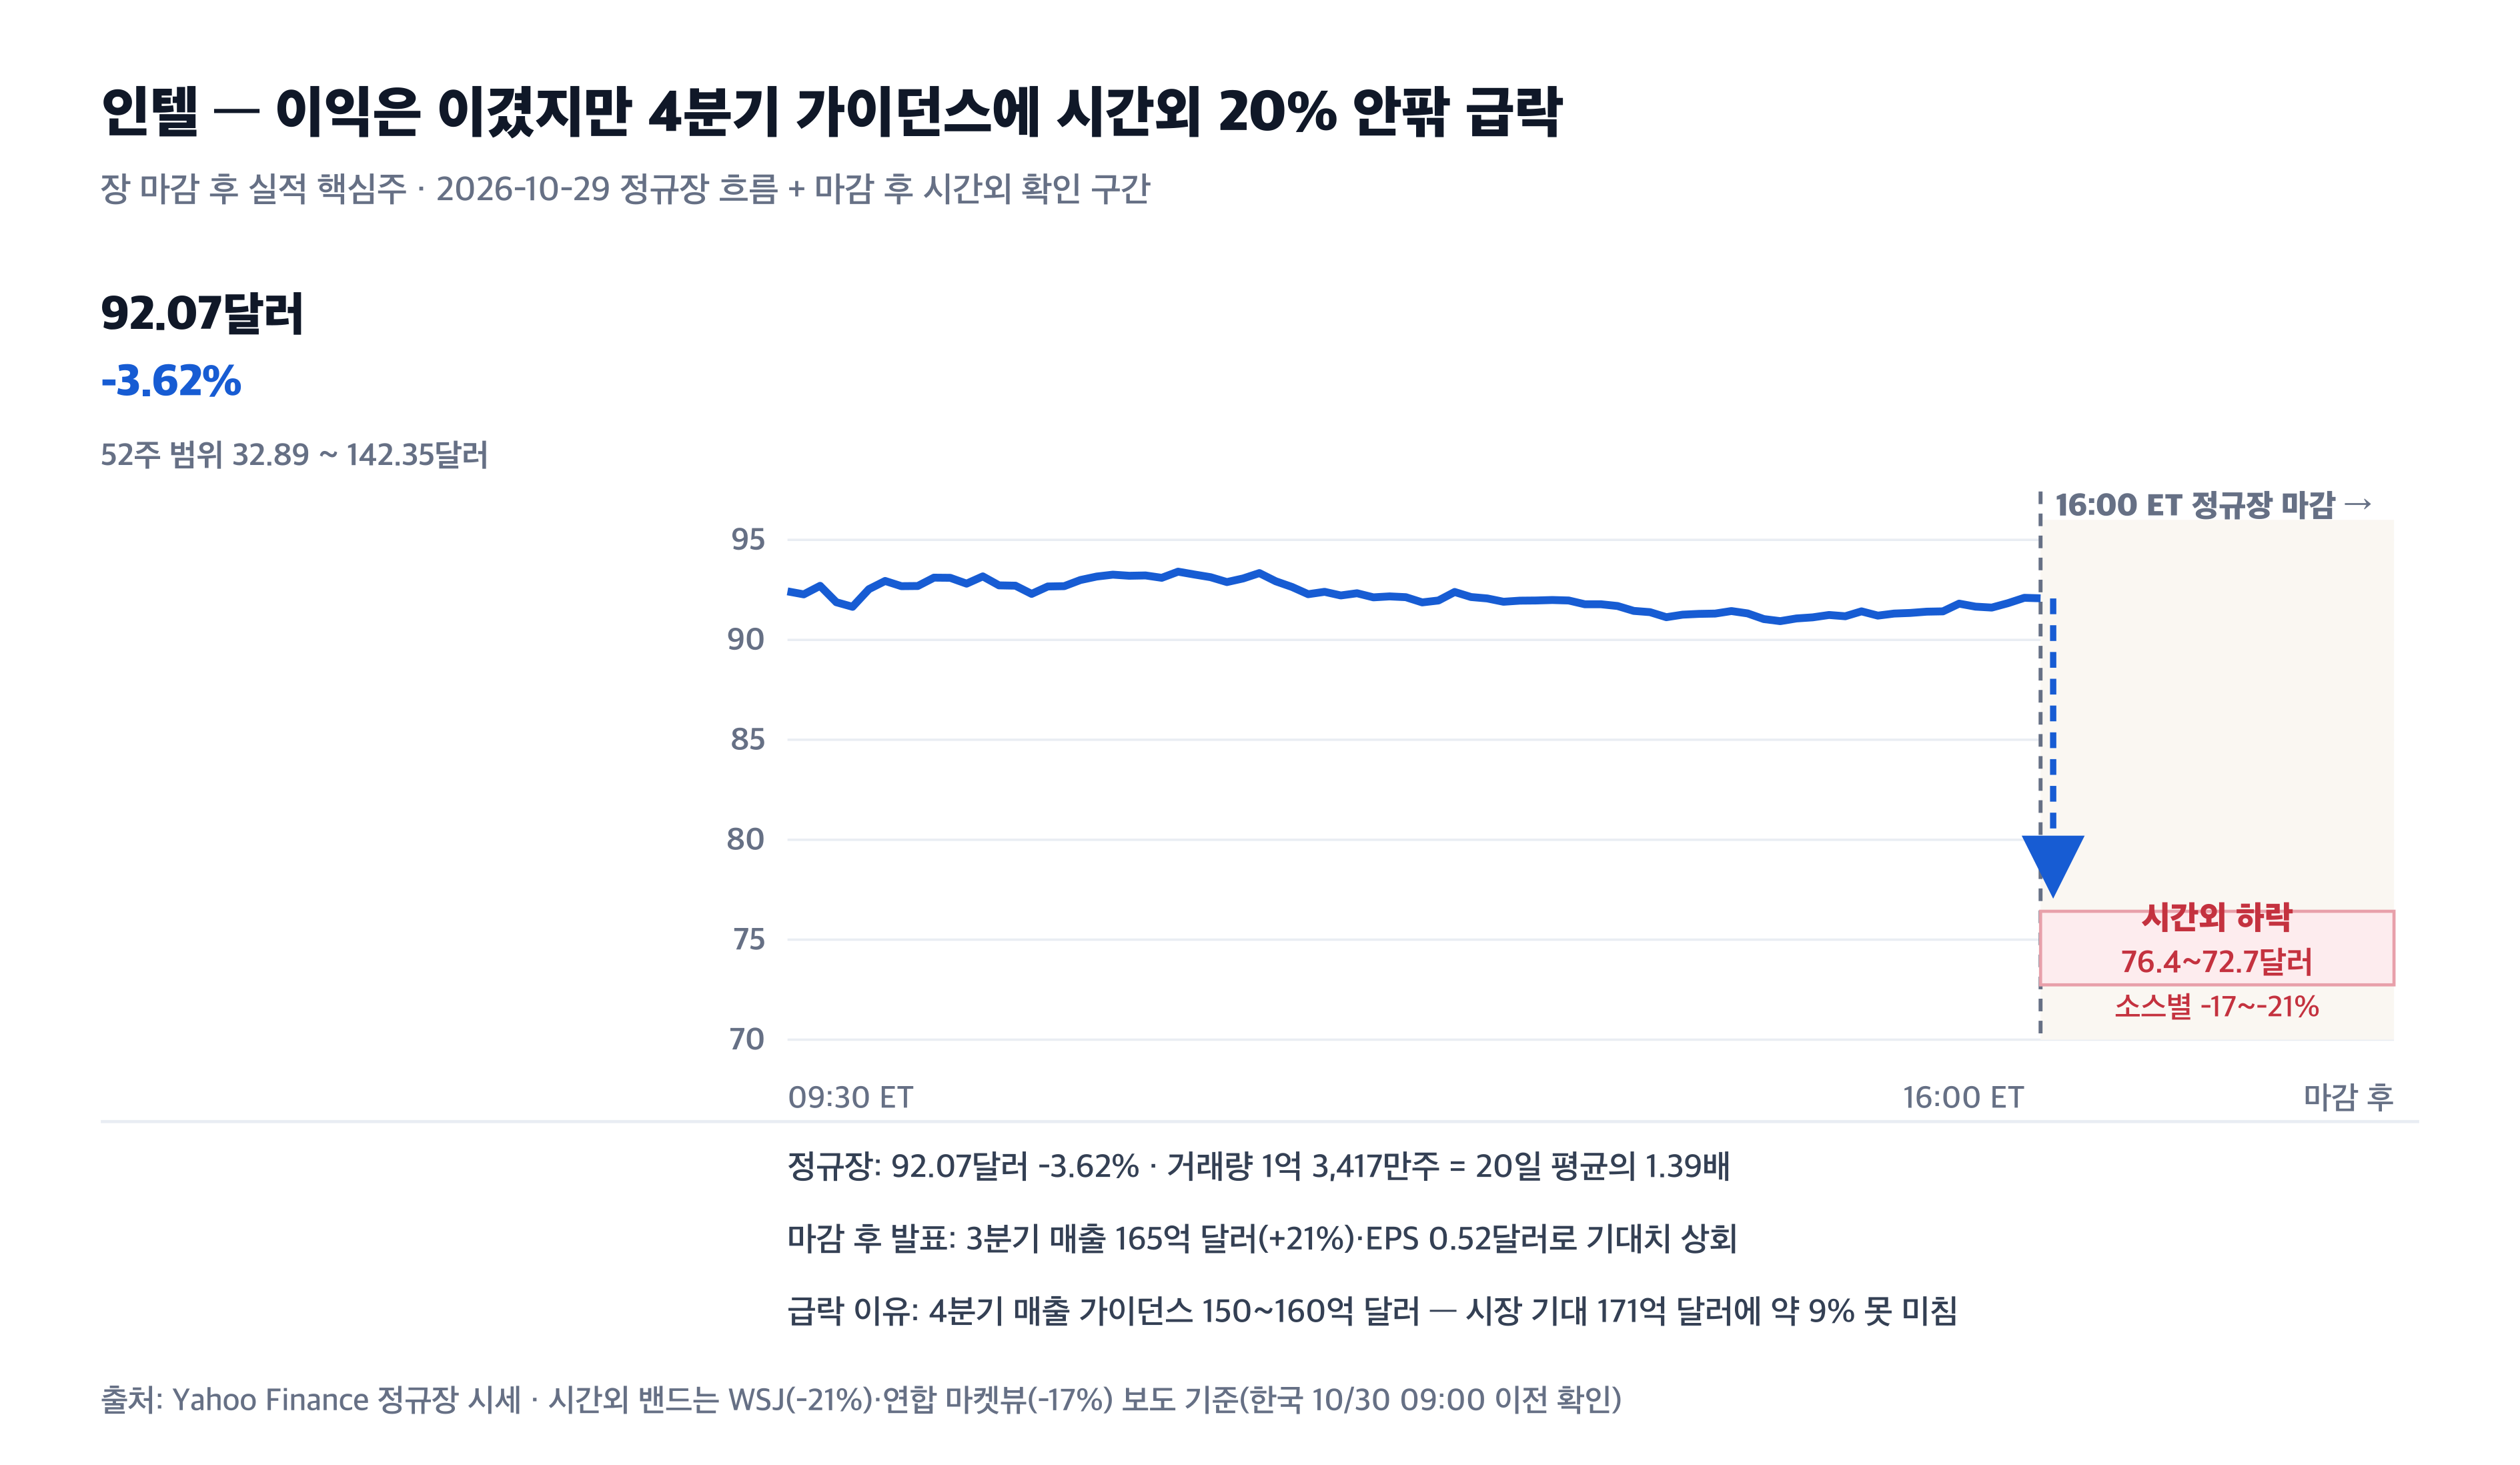
정규장과 장 마감 후를 나눠 봐야 하는 밤이었습니다. 10월 29일 16시 이후 미국 동부시간 기준으로 인텔과 아마존이 실적을 발표했습니다. 인텔은 매출 165억 달러로 1년 전보다 21% 늘고 주당이익 0.52달러로 기대치 0.40달러를 넘겼지만, 4분기 매출 가이던스로 150~160억 달러를 제시했습니다. 시장 기대 171억 달러에 9%가량 못 미치는 숫자였고, 시간외 주가는 20% 안팎까지 무너졌습니다. 이익은 이겼는데 미래에서 진 전형적인 패턴입니다.
아마존은 매출 2,019억 달러, 주당이익 1.89달러로 둘 다 소폭 미스했지만, AWS가 39% 늘어난 460억 달러를 기록하며 5년 만에 최고 성장률을 보였습니다. 시간외 하락은 5~6.5% 선에 그쳤습니다. 인텔과 아마존의 온도차는 결국 클라우드·AI 수요를 잡은 회사와 아닌 회사의 차이였고, 이 차이는 오늘 밤 미국 정규장과 다음 한국 전자주 시초에 그대로 이어질 재료입니다. 참고로 애플은 이날 발표하지 않았고 11월 2일 월요일 마감 후 4분기 실적을 낼 예정입니다.
| 종목·발표 | 실적·가이던스 | 시간외 반응 | 확인 기준 |
|---|---|---|---|
| 인텔 · 10/29 마감 후 | 매출 165억 달러(+21%)·EPS 0.52달러 beat, 4분기 가이던스 150~160억 달러(기대 171억) | -20% 안팎(소스별 -17~-21%) | WSJ·Investing.com·연합 마켓뷰, 한국 10/30 오전 확인 |
| 아마존 · 10/29 16:05 ET | 매출 2,019억 달러·EPS 1.89달러 미스, AWS +39%로 5년래 최고, 4분기 가이던스 2,400~2,470억 달러 | -5~-6.5% | Reuters·아마존 공식 IR, 한국 10/30 오전 확인 |
| 애플 · 발표 없음 | 10/29 마감 후 실적 없음 | 해당 없음 | 11/2(월) 마감 후 4분기 실적 예정 |
- 오늘 반영된 것: 구글·서비스나우·캐터필라 실적 반응은 정규장에 이미 가격으로 반영 완료
- 내일 반영될 것: 인텔 가이던스 쇼크와 아마존 AWS 가속은 10/30 미국 시초와 한국 반도체·전자주 시초에 새로 반영
- 시간외 주의: 시간외 거래는 호가가 얇아 확인 시점(17~21%)별 폭 차이 — 다음 정규장 시초와 다를 수 있음
미국 증시가 한국장에 주는 힌트
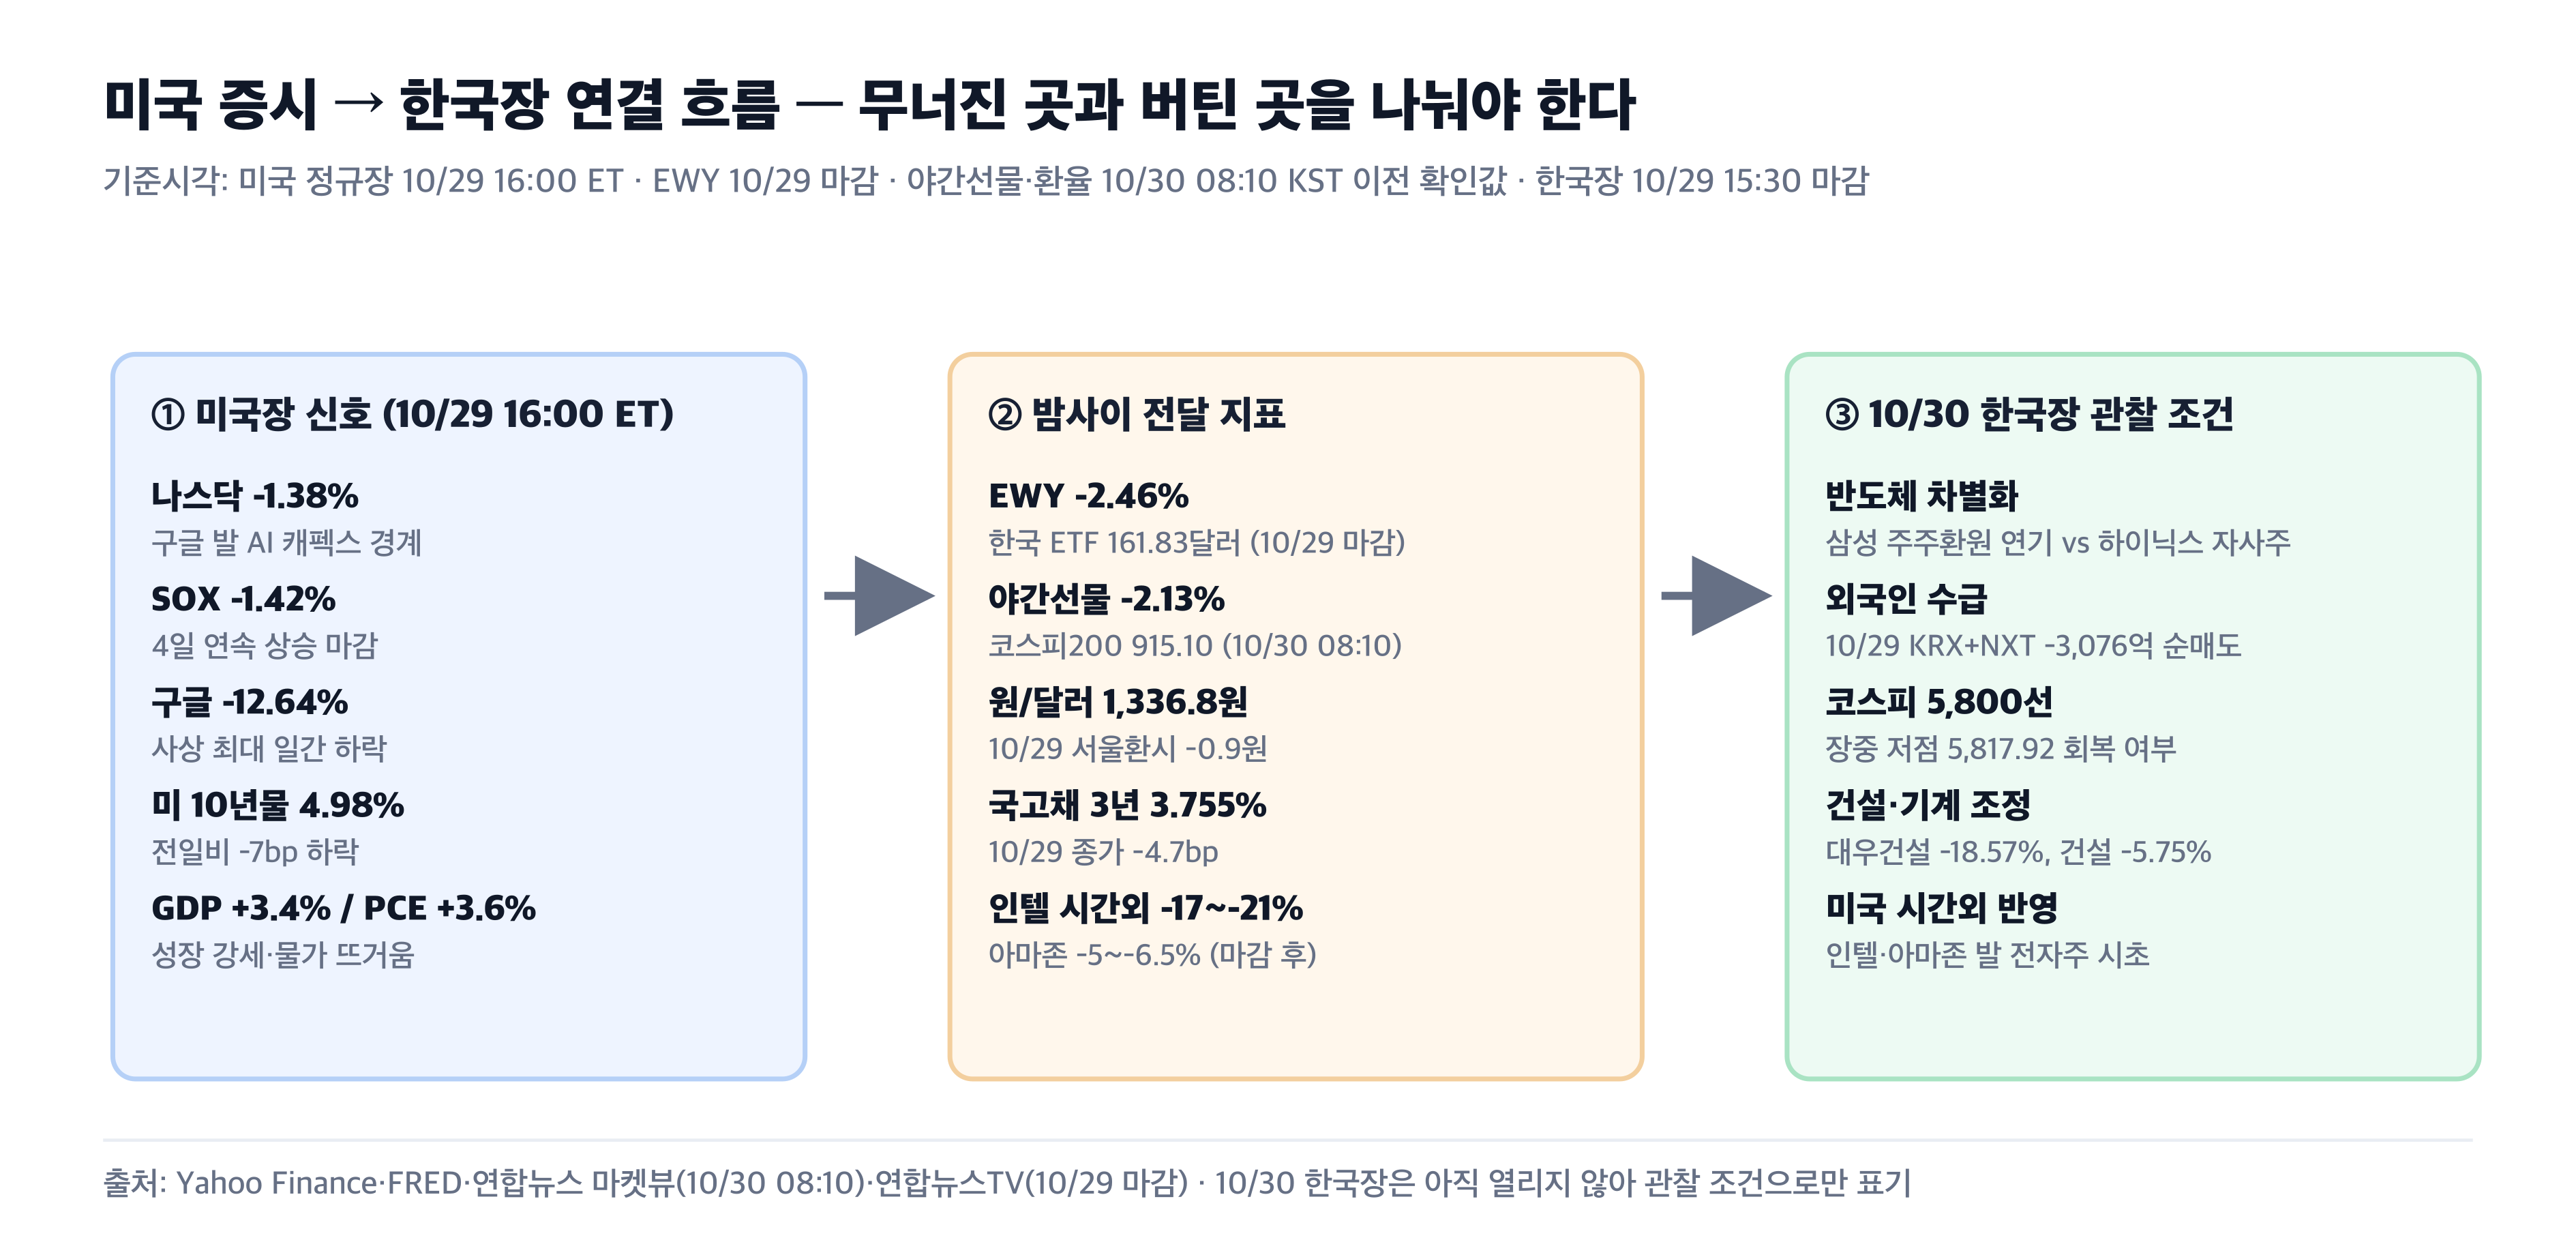
미국에서 벌어진 일이 한국장에 그대로 복사되지는 않습니다. 다만 밤사이 확인된 전달 지표는 뚜렷했습니다. 한국 관련 미국 ETF인 EWY가 2.46% 빠졌고, 코스피200 야간선물은 10월 30일 오전 8시 10분 기준 915.10으로 2.13% 내려가 있었습니다. 연합뉴스 마켓뷰도 알파벳 등 미국발 삭풍에 코스피 출렁임을 예고했습니다. 미래에셋의 서상영은 외국인 선물·현물 매매가 관건이라고 짚었습니다.
그런데 한국장 자체 변수도 만만치 않습니다. 10월 29일 코스피는 삼성전자가 역대 최대 실적을 내고도 주주환원 확정을 2027년 1월로 미루자 4.13% 빠지며 5,937.66로 1.24% 하락 마감했습니다. 반면 같은 반도체 업종에서 자사주 매입을 시작한 SK하이닉스는 2.62% 올랐습니다. 건설은 대우건설의 체코 원전 협상 결렬에 -5.75%로 처졌습니다. 즉 한국장은 이미 미국과 무관한 갈라짐을 진행 중이고, 오늘 밤 미국발 하락은 그 위에 얹히는 구조입니다.
| 구분 | 수치·기준일 | 읽는 포인트 |
|---|---|---|
| 코스피 | 5,937.66 · -1.24% (10/29 마감) | 6,000선 하루 만에 반납, 장중 저점 5,817.92 |
| 체감 강세 업종 | 증권 +1.33% · 보험 +0.95% (10/29) | 금리 동결·환율 안정 수혜, 큰돈이 머문 자리 |
| 거래대금 중심 | 삼성전자·SK하이닉스 중심 합계 약 44조 원 (10/29, NXT 포함) | 양강 분화 — 삼성 -4.13% vs 하이닉스 +2.62% |
| 외국인 수급 | 코스피 -3,076억 원 순매도 (10/29, 거래소+NXT 합산) | 미국발 변동성을 앞둔 신중한 자세, 정규장 단독은 +655억 순매수 |
- 큰돈 해석: 44조 원대 거래가 반도체 양강에 몰림 — 돈이 시장을 떠난 게 아니라 종목을 갈아탄 구조
- 회전매 해석: 하한가급 급변동(대우건설 -18.57%)이 있는 건설·기계는 단기 이탈 자금 중심
- 리서치 시선: 키움은 알파벳 급락 여파 선반영 후 종목 차별화 예상, 한화투자증권은 10/28 전략 리포트로 기술주 바닥의 조건 제시 — 실제 가격은 다음날 구글 쇼크로 반대 방향, 프레임과 반응이 엇갈린 사례
- 투자자 메모: 미국 심리(공포탐욕지수 34.6)와 국내 실제 수급(외국인 -3,076억)을 나눠 볼 것
다음 거래일 체크포인트
| 변수 | 기준 숫자·시각 | 확인 조건 | 한국장 연결 |
|---|---|---|---|
| 시간외 실적 반영 | 인텔 -20% 안팎·아마존 -5~6.5% (10/29 저녁) | 오늘 밤 미국 시초에서 시간외 폭 유지 여부 | 한국 반도체·전자주 시초 방향 |
| 애플 실적 | 11/2(월) 마감 후 4분기 발표 예정 | 아이폰 매출과 중국 수요 가이던스 | 부품·디스플레이 밸류체인 |
| 미 금리 | 10년물 4.98% (10/29) | 5.00% 회복 여부 — 회복 시 성장주 부담 재점화 | 원/달러 방향과 외국인 수급 |
| 한국장 관전 | 코스피 5,800선 (10/29 장중 저점 5,817.92) | 외국인 현물·선물 동반 매도 지속 여부 | 반도체 양강 차별화 지속 확인 |
- 시간외 실적: 인텔 4분기 가이던스 쇼크의 정규장 반영 폭이 오늘 밤 미국장의 첫 번째 확인 사항
- 실적 일정: 애플 11/2 마감 후 — 이번 실적 시즌 마지막 대형 발표 남음
- 한국장 관전: 반도체 수급과 환율 레벨, 외국인 선물 방향 세 가지를 아침 8시 30분 이전에 먼저 확인
자주 묻는 질문
나스닥이 10월 29일에 급락한 가장 큰 원인은 무엇인가?
구글의 3분기 실적 쇼크가 직접 원인입니다. 알파벳이 매출 1,276억 달러로 기대에 못 미치고, 수익성이 낮은 AI 모드 검색 비중이 늘고, 2027년 AI 투자를 대폭 늘리겠다고 가이던스를 내놓자 주가는 12.64% 폭락하며 상장 이래 최대 일간 하락을 기록했습니다. 시가총액 약 5,000억 달러가 하루에 증발했고 나스닥은 1.38% 빠졌습니다. 다만 같은 날 NYSE는 상승 우위였으므로 시장 전체 위기가 아니라 AI 대형주 재평가로 이해하는 게 정확합니다.
미국 증시 하락이 다음 한국장에 그대로 이어질까?
그대로 이어진다고 단정할 수 없습니다. EWY -2.46%와 야간선물 -2.13%는 하락 출발 압력이 실제로 확인된다는 뜻이지만, 한국장은 삼성전자 주주환원 연기와 SK하이닉스 자사주처럼 고유 변수로 이미 갈라져 있었습니다. 반도체 섹터를 한 덩어리로 보기보다 외국인 현물·선물 수급과 종목별 차별화를 나눠 확인하는 관찰 자세가 맞습니다.
참고 자료
1차 뉴스와 시장 맥락
- 로이터: 10/29 월가 마감 — 지수·시장폭·반도체지수 4일 연속 상승 마감
- WSJ 라이브: 구글 사상 최대 하락과 인텔·아마존 시간외
- CNBC: 서비스나우 27% 폭락, 상장 이래 최악의 하루
- Yahoo Finance: 10/29 마감 wrap — 아마존 실적 앞둔 경계 매도
공식 실적과 거시 통계
- BEA: 3분기 GDP 선행추정 연율 +3.4% · 9월 개인소득·지출 — PCE 연 +3.6%·핵심 +3.1%
- 연준: 10/28 FOMC 성명 — 3.75~4.00% 동결, 10 대 2 표결
- FRED: DGS10·DGS2·하이일드 스프레드 10/29 관측값
- 아마존 IR: 3분기 실적 — AWS +39%·4분기 가이던스
시장 데이터와 한국장 연결
- Yahoo Finance: 나스닥·S&P500·구글·인텔 시세(일봉·5분봉)
- 연합뉴스 마켓뷰: 알파벳발 삭풍과 야간선물 915.10(10/30 08:10) · 연합뉴스TV: 10/29 코스피 마감 5,937.66·환율 1,336.8원
- 조선비즈: 삼성전자 -4.13%·SK하이닉스 +2.62% 마감 시황
- 한화투자증권 해외주식분석: 알파벳·MS 이어닝 플래시와 기술주 전략
투자 유의사항
본 글은 시장과 기업 정보를 이해하기 위한 참고 자료이며 특정 종목의 매수·매도 추천이 아니다. 시간외 가격과 야간 지표는 이후 거래에서 달라질 수 있습니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'경제정보 > 해외 뉴스' 카테고리의 다른 글
| 미국 증시 10월 27일 마감, 나스닥 한 달 만의 최대 상승…보잉 급락에 다우 제자리 (0) | 2026.10.28 |
|---|---|
| 미국 증시 10월 26일 마감, 나스닥 +0.82% 반등…앤스로픽 IPO 신청과 유가 하락 (0) | 2026.10.27 |
| 미국 증시 10월 23일 마감, 다우 652포인트 급락…유가 103달러에 하락 종목 75% (0) | 2026.10.25 |


