미국 증시 10월 23일 마감: 최고점 다음 날의 652포인트
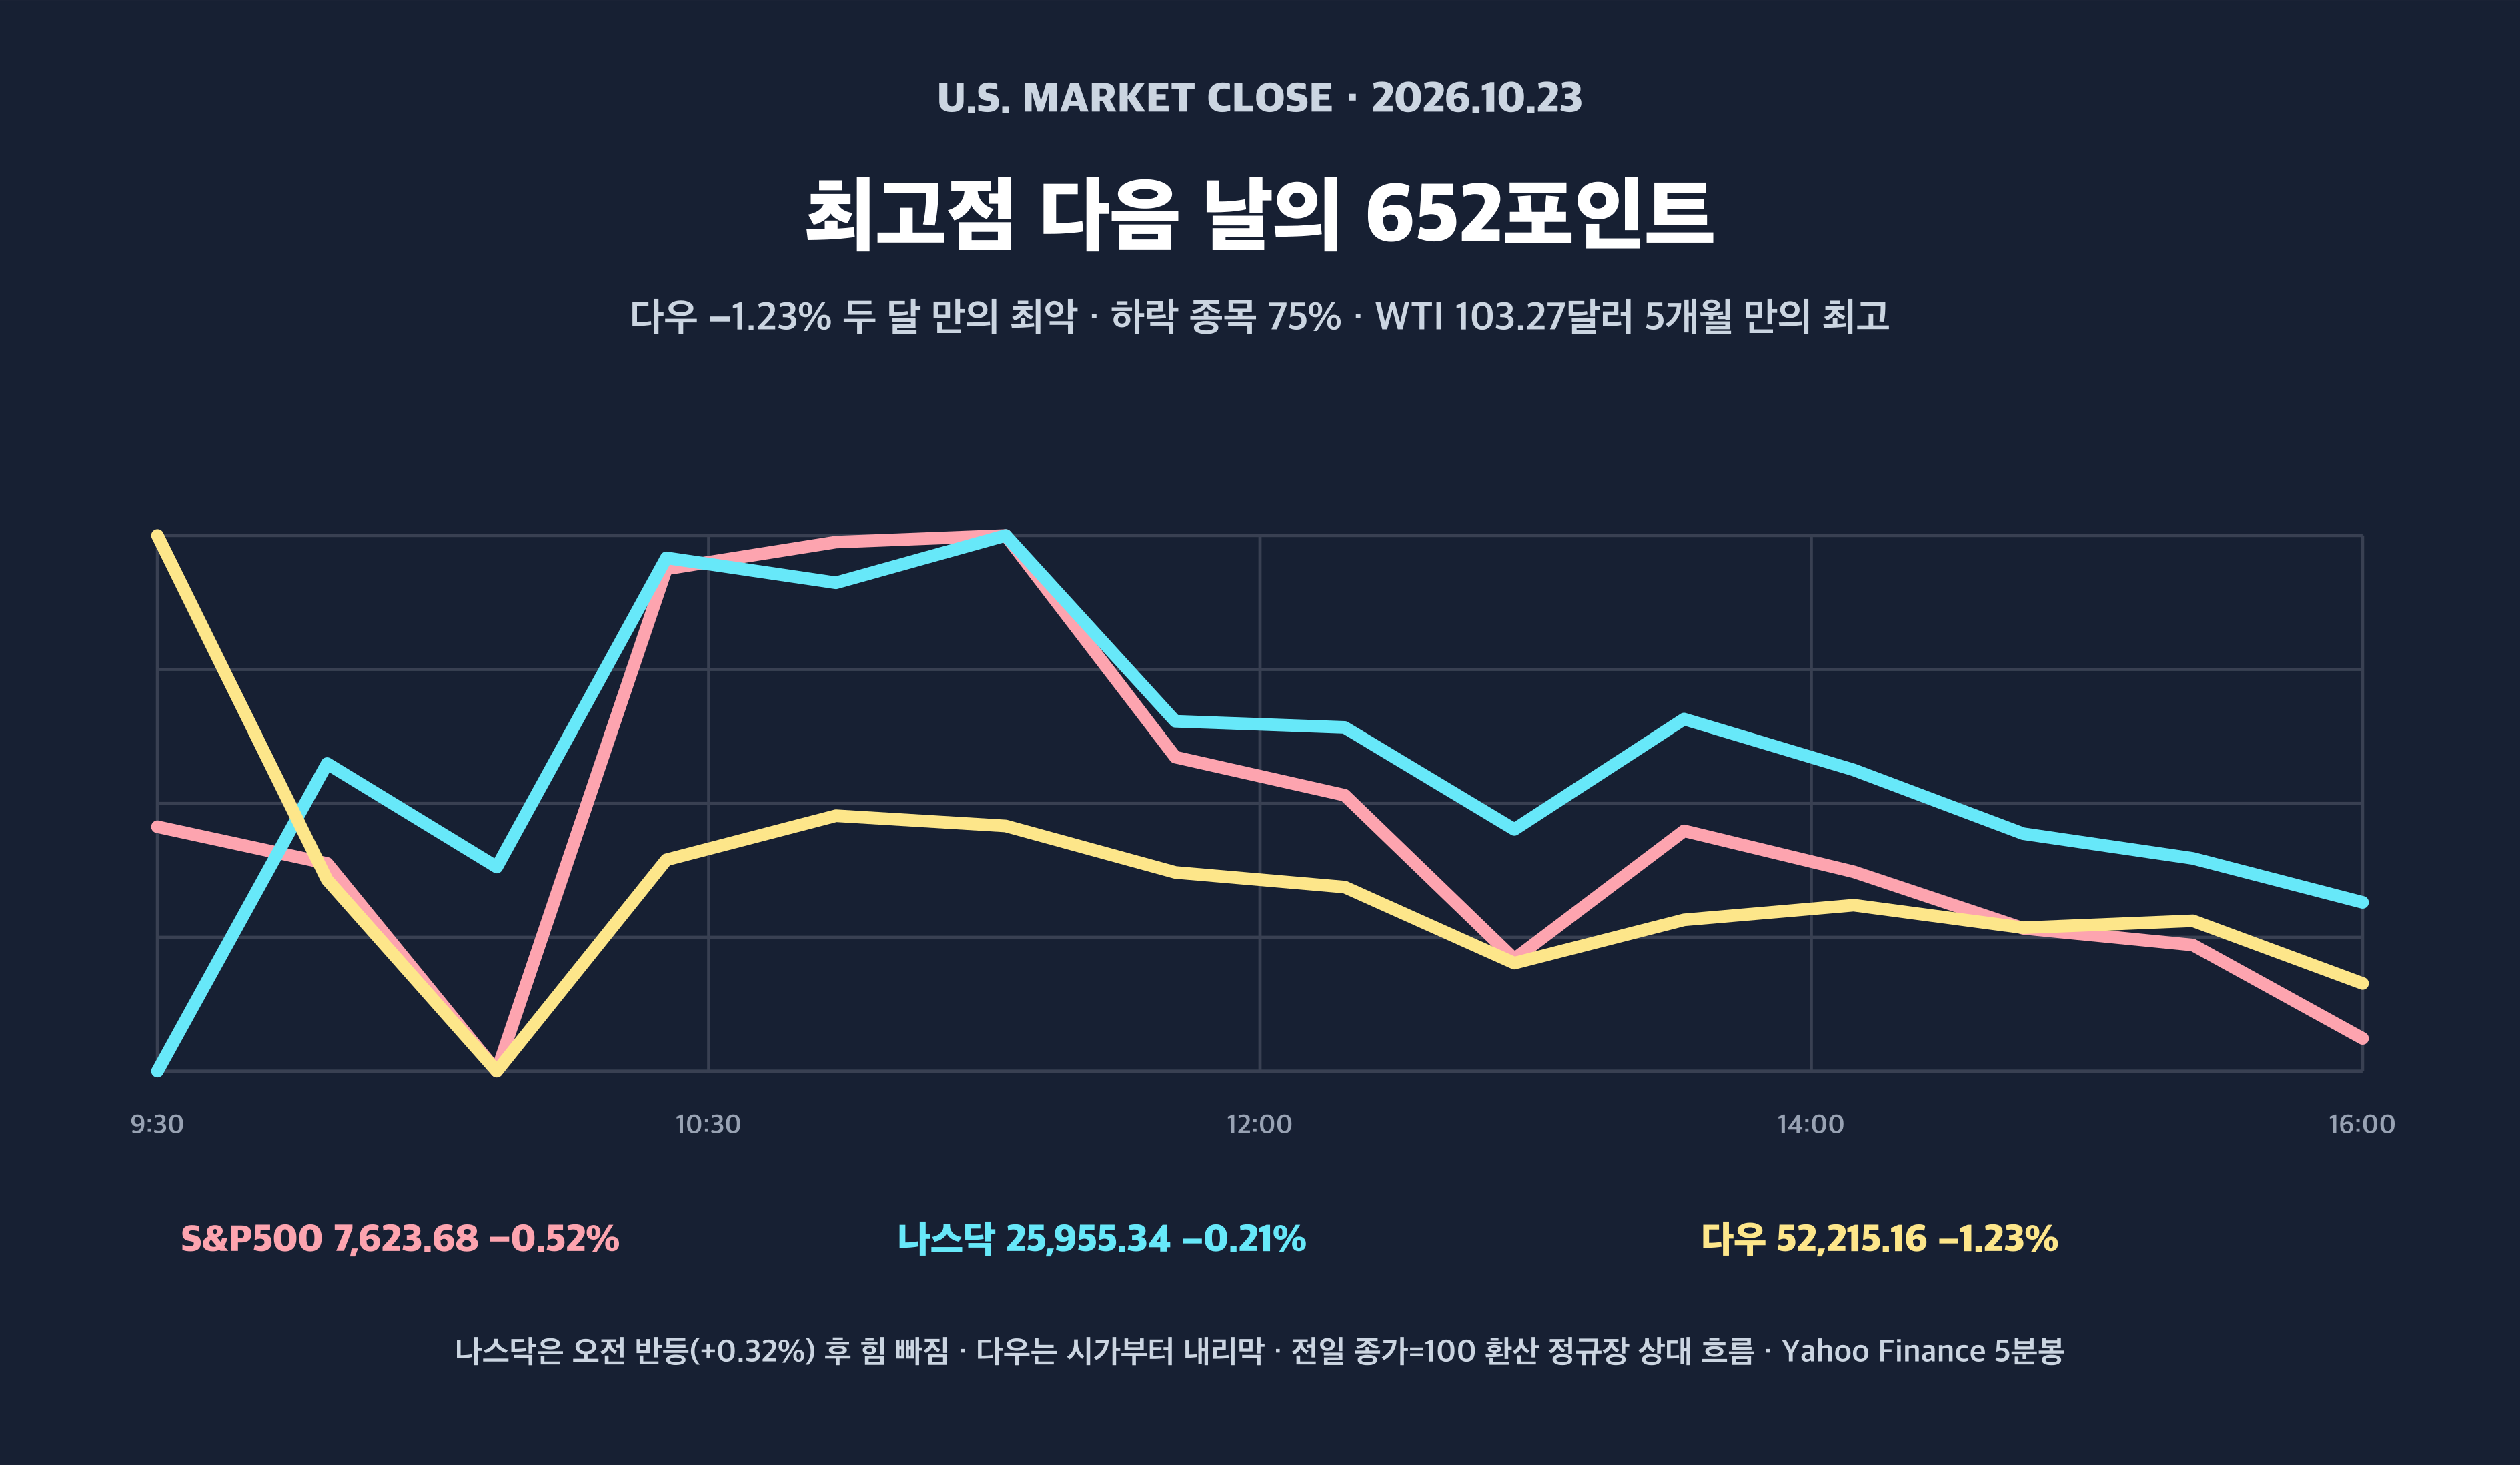
미국 증시 10월 23일 마감은 숫자보다 순서가 먼저 말을 걸었습니다. 다우지수는 목요일(10월 22일) 사상 최고 종가 52,867.98과 장중 최고치 52,927.88을 찍고, 다음 날 652.82포인트(-1.23%)가 무너지며 52,215.16로 마감했습니다. 두 달 만에 최악의 하루였습니다(로이터). S&P500은 0.52% 내린 7,623.68, 나스닥은 0.21% 내린 25,955.34, 러셀2000은 0.29% 하락한 2,775.90을 기록했습니다.
방아쇠는 기름이었습니다. 후티의 사우디 공격과 UAE 원유 유출로 공급 차질이 우려되면서 WTI 12월물은 하루 3.80달러(3.8%) 오른 103.27달러에 정산됐고, 이는 약 5개월 만의 최고 정산가입니다. 유가가 오르면 물가 불안이 되살아나고 연준의 금리 인하 기대는 멀어지는 구조라, 시장은 인플레이션 재점화를 가장 먼저 팔았습니다. 실제로 이날 S&P500의 하락 종목은 약 75%에 달했습니다(AP). 지수는 0.5% 내렸지만 4개 종목 중 3개가 내려앉은 내부 하락장이었습니다.
한국 투자자가 이날 장을 주목해야 하는 이유는 따로 있습니다. 목요일 나스닥 -2.60%, 필라델피아반도체지수 -6.72%를 받아친 코스피가 금요일 장중 -4.12%까지 무너졌다가 5,550.30(+0.30%)으로 V자 반등을 만들었는데, 금요일 밤 미국장은 그 반등이 다음 주로 이어질 재료가 있는지를 판정하는 자리였습니다. 결론부터 말하면 반도체가 버텼습니다. 필라델피아반도체지수는 0.44% 올랐고 한국 ETF EWY는 1.48% 상승해 답장을 보냈습니다.
- 지수 온도: 다우 -1.23%(-652pt) 두 달 만의 최악 vs 나스닥 -0.21% 반도체 방어
- 자금 위치: S&P500 하락 종목 약 75%, 상승 업종은 에너지(+2.5%)·기술(+0.4%) 둘뿐
- 한국장 힌트: 필라델피아반도체지수 +0.44%·EWY +1.48% — 코스피 V자 반등의 밤사이 답신
데이터 기준 시각
- 미국 정규장: 2026-10-23 16:00 ET 마감 · 한국시간 10/24 05:00
- 장 마감 후: 2026-10-23 20:00 ET(한국 10/24 09:00)까지 확인분 · 대형 실적 발표 없음
- 한국장 연결: 2026-10-23 15:30 KST 마감 기준 · 다음 거래일 10/26(월)
- FRED 관측일: DGS10·DGS2·DFF 10/22, T10YIE 10/23 · 확정값은 하루 늦게 갱신
- 유가·금·달러: 10/23 정산·종가 기준 · 원/달러는 서울환시 15:30 KST
- 야간선물: KRX 야간세션 12월물 10/24 새벽 마감 861.70(연합뉴스 마켓인사이트)
이 글의 미국 시세는 모두 10월 23일 정규장 정산값입니다. 시간외 거래는 한국시간 토요일 오전 9시까지 확인된 것만 다루고, FRED 공식 통계는 실시간 시장금리보다 하루 늦게 확정되므로 관측일을 함께 적어 두었습니다.
미국 증시 지수와 ETF 흐름
| 지수·ETF | 종가·등락 | 주간 성과 | 읽는 포인트 |
|---|---|---|---|
| 다우 | 52,215.16 · −1.23%(−652.82pt) | +0.4% 3주 연속 상승 | 사상 최고 종가(10/22 52,867.98) 다음 날 두 달 만의 최악 하락 |
| S&P500 | 7,623.68 · −0.52% | −0.5% 2주 연속 하락 | 10/6 기록 종가 7,818.93 대비 −2.5% 조정 진행 |
| 나스닥 종합 | 25,955.34 · −0.21% | −0.7% | 10/6 기록 27,599.79 대비 −6.0%, 반도체 반등이 낙폭 축소 |
| 러셀2000 | 2,775.90 · −0.29% | +2.0% | 주간은 소형주가 오히려 강했던 엇갈림 — 하락장에도 상대 방어 |
| QQQ / SPY | 704.40 · −0.01% / 759.97 · −0.52% | 참고 | QQQ가 SPY보다 0.51%p 앞서 대형 기술 버팀 확인 |
| RSP 동일가중 | 216.54 · −0.77% | 참고 | SPY 대비 0.25%p 추가 하락 — 선별 하락장의 물증 |
지수 세 개가 같은 방향을 가리켰지만 궤적은 전혀 달랐습니다. 다우는 시가부터 1% 아래에서 출발해 오전 10시 30분(미 동부시간) 장중 -1.45%까지 밀렸고, 오후에 한 번 -0.89%까지 따라잡았지만 다시 내리막을 걸어 -1.23%로 마감했습니다. 반대로 나스닥은 출발 -0.44%에서 오전으로 넘어가며 +0.32%까지 올라섰고, 오후에 힘이 빠졌어도 0.21% 하락으로 버텼습니다. 목요일 2.60% 급락의 뒤끝을 반도체가 덜어준 것입니다.
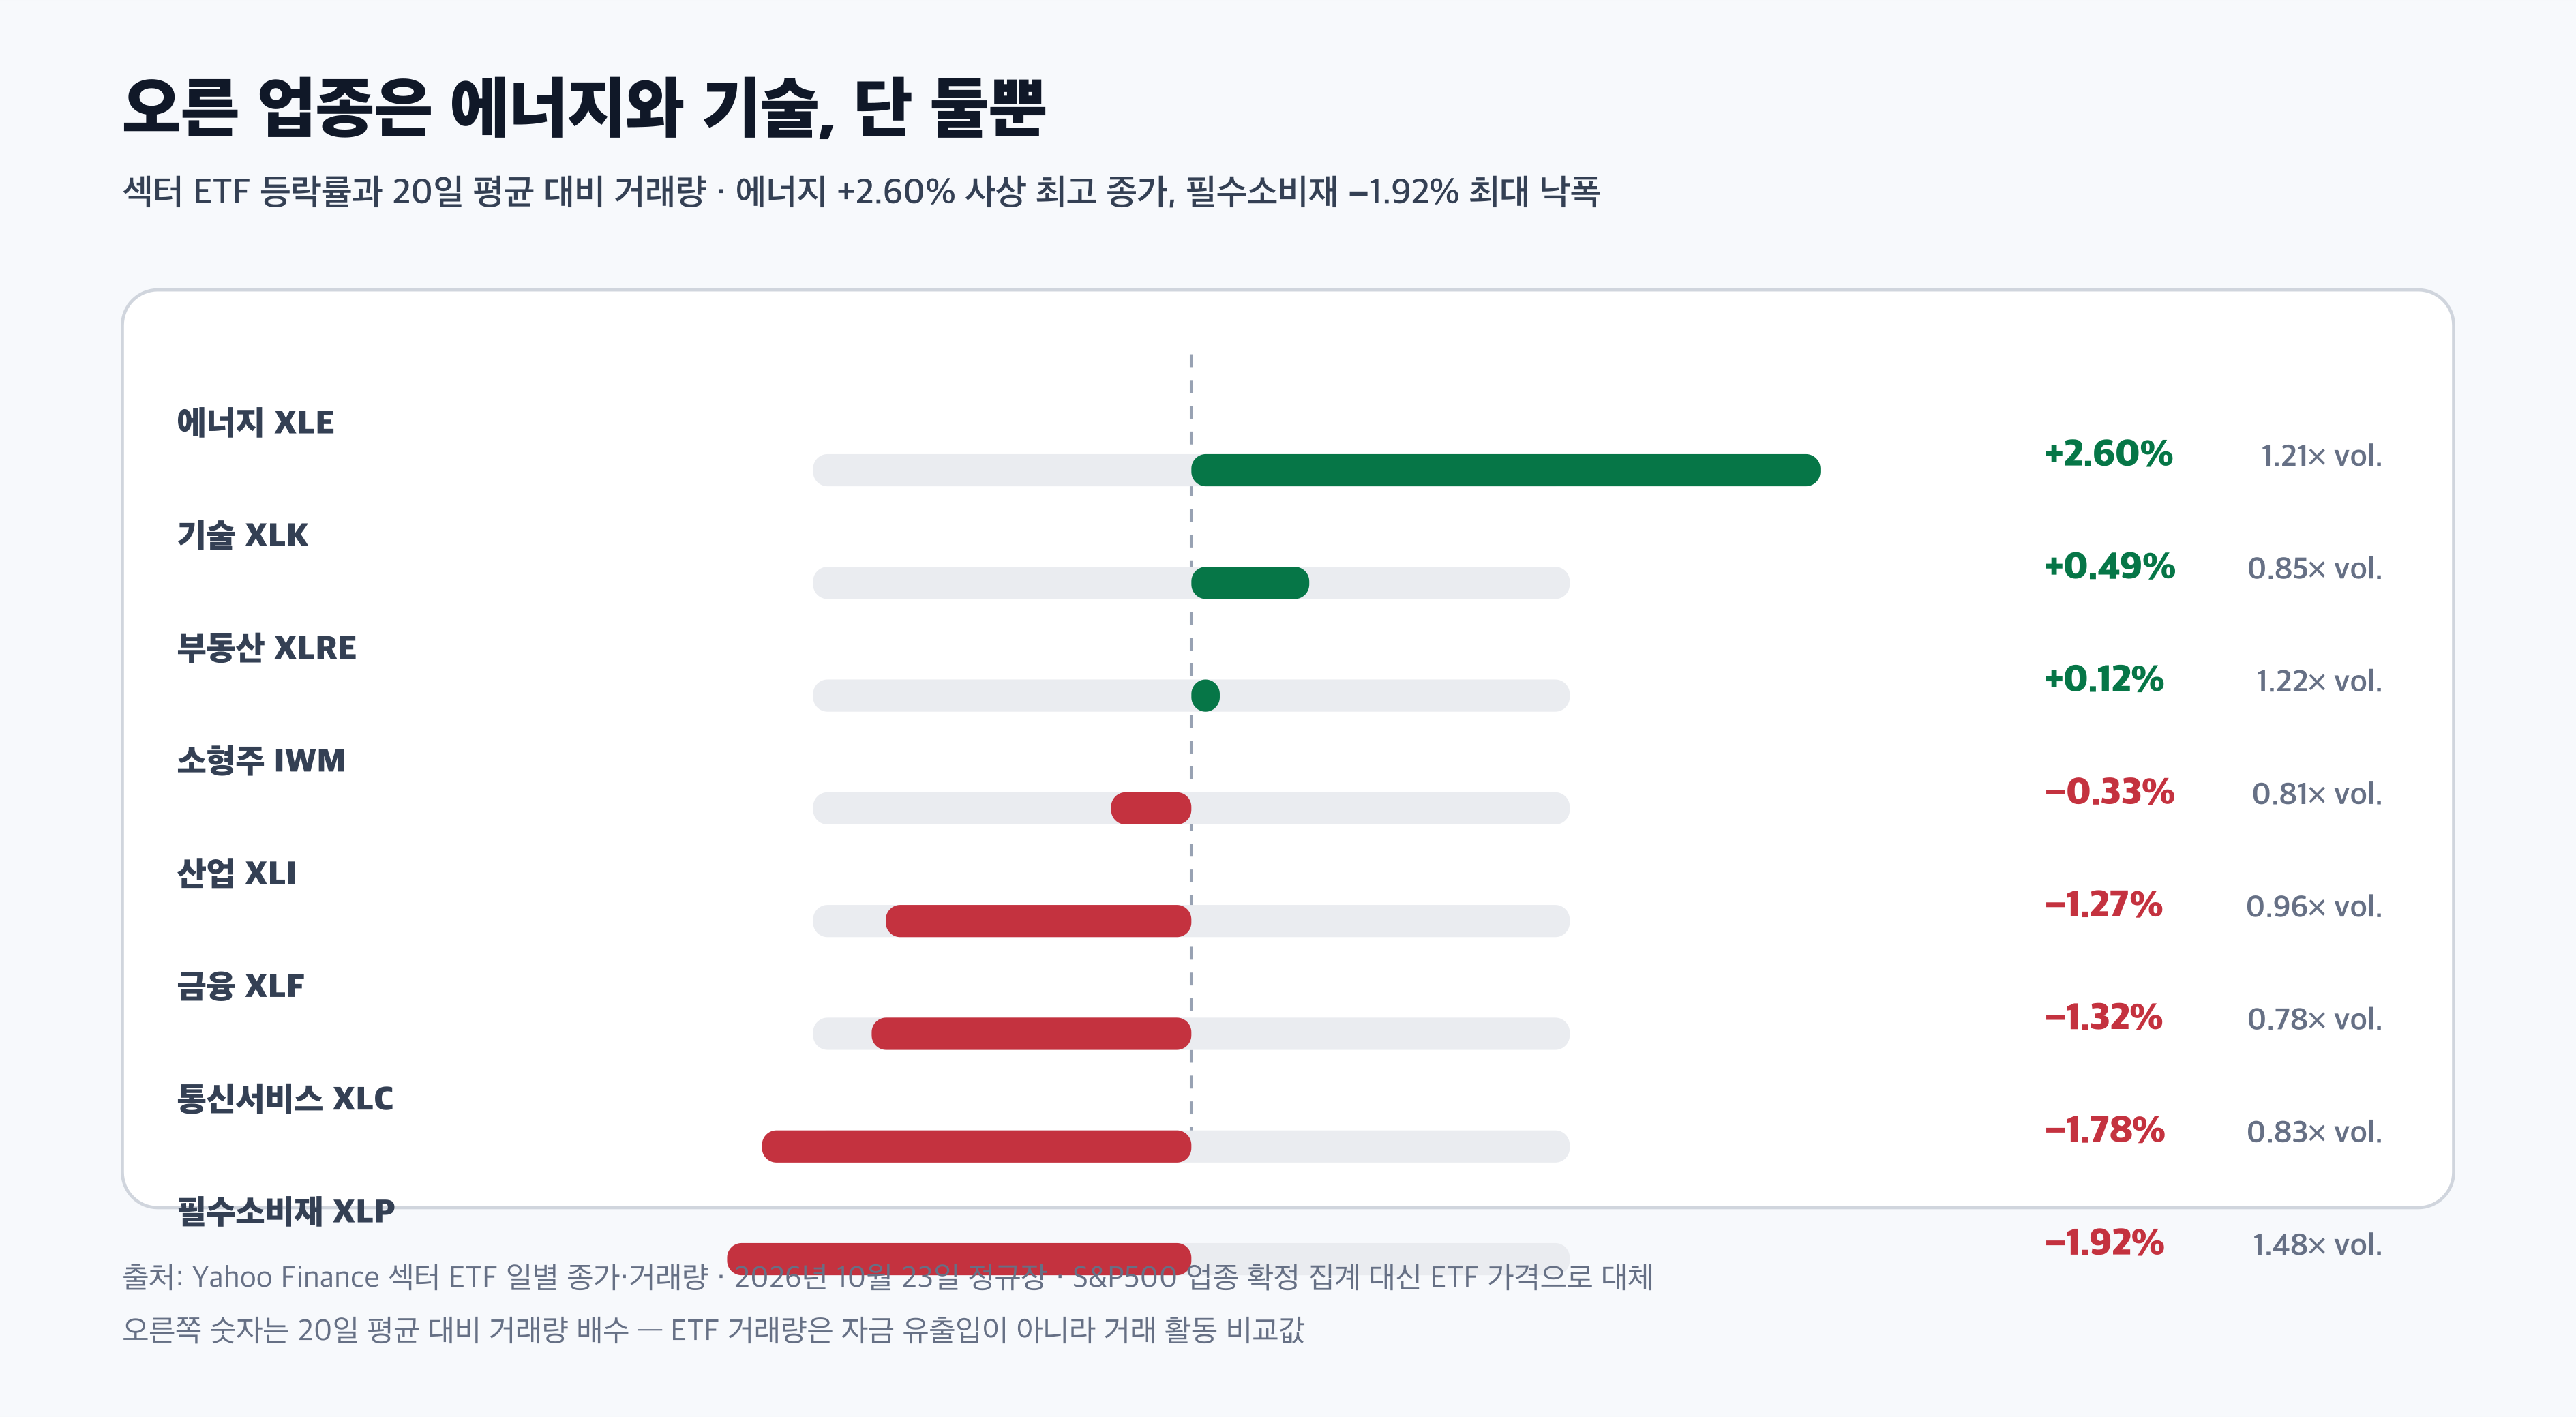
시장 내부를 보면 하락장이라는 판정이 더 선명해집니다. 시가총액 상위 기술주 중심의 QQQ는 보합(-0.01%)이었지만 S&P500 500개 종목을 같은 비중으로 담은 동일가중 RSP는 -0.77%로 더 깊이 내렸습니다. 이날 상승한 S&P500 업종은 에너지와 기술 둘뿐이었습니다(인베스토피디아). 혼조장이 아니라 에너지와 일부 대형 기술만 버틴 선별 하락장이 정확한 이름입니다.
- 지수 흐름: 다우만 1%대 하락 — 사상 최고 종가 직후의 차익 실현과 경기민감 대형주 매도
- 상대강도: QQQ -0.01% vs RSP -0.77%, 격차 0.76%p — 지수를 떠받친 좁은 어깨
- 거래량: 주요 지수·ETF 거래량 20일 평균의 0.7~0.8배 — 공포 매도가 폭발하진 않은 하락
- 표현 선택: 선별 하락장 — 시장폭(하락 75%)이 지수 낙폭(-0.52%)보다 깊음
시장폭과 거래량, 지수보다 넓게 보기
| 시장 내부 지표 | 10/23 수치 | 비교 기준 | 해석 |
|---|---|---|---|
| S&P500 하락 종목 비중 | 약 75% | AP 마감 집계 | 4개 중 3개 하락 — 지수 −0.52%보다 깊은 내부 하락 |
| QQQ vs 동일가중 RSP | −0.01% vs −0.77% | 격차 0.76%p | 상위 대형 기술이 지수를 떠받친 좁은 구조 |
| VIX | 20.24 · +6% | CNBC 집계 | 6월 초 이후 처음 20을 넘는 주간 종가 |
| CNN 공포·탐욕 지수 | 극단적 공포 진입 | 전주 25 → 이번 주 급락 | CNN 페이지 7·외부 집계 21 — 구간 판정은 동일 |
| 10월 로테이션 | ex-AI 지수 +6.6% | S&P500 같은 기간 −0.4% | AI 종목만 빼고 오른 10월, CNBC 집계 |
지수가 0.5% 내린 날을 가늠하는 가장 빠른 방법은 몇 개나 내렸나입니다. 답은 약 75%였습니다(AP). 나스닥 지수는 0.21%만 내렸지만 이는 필라델피아반도체지수(+0.44%)와 미크론(+2.46%)·AMD(+1.74%)·인텔(+1.72%)의 반등이 무게추 역할을 한 결과고, 그 밖의 종목 대부분은 내렸습니다. VIX가 6월 초 이후 처음으로 20을 넘는 주간 종가(20.24, CNBC 집계)를 만든 것도 이 내부 약세를 시장이 보험료로 결제했다는 뜻입니다.
CNN 공포·탐욕 지수는 극단적 공포 구간으로 떨어졌습니다. CNN 공식 페이지는 7, 외부 집계는 21을 가리키는데 구간 판정은 어느 쪽이 같습니다. 다우가 이번 주 사상 최고점을 찍은 것과 심리 지표가 공포로 떨어진 것이 모순처럼 보이지만, 실은 한 달째 이어진 구조의 또 다른 표현입니다. 10월 누적으로 S&P500은 -0.4%인데 AI 핵심 종목을 뺀 지수는 +6.6% 올랐습니다(CNBC). 지수 고점을 만든 좁은 종목 군이 빠지면 나머지 시장은 이미 계속 내려오고 있었던 것입니다.
1차 뉴스로 본 오늘 장
| 출처 | 확인한 사실 | 시장 반응 |
|---|---|---|
| 로이터 | 다우 652.82pt 하락 두 달 만의 최악 · 유가 급등과 목요일 AI 매도 여파 | S&P500 −0.52%, 기술주는 하락 뒤 안정화 |
| AP | S&P500 하락 종목 약 75% · 금융·산업 약세 | JPM −1.47%, 캐터필러 −2.42%, 골드만 −1.75% |
| CNBC | 미시간대 최종 10월 소비자심리 48.0(예상 46.3 상회)·1년 인플레 기대 4.7% | 소비주 집중 하락 — 필수소비재 −1.92% 최대 낙폭 |
| CNBC | 스페이스X의 통신사 진출 움직임 보도 | AT&T −7.96%, T모바일 −7.71%, 통신 업종 −1.78% |
- 뉴스 축: 유가발 인플레 재점화가 목요일 AI 밸류에이션 조정과 겹친 하루
- 가격 검증: 유가 +3.8%는 에너지 섹터 사상 최고 종가로, 미시간 인플레 기대 4.7%는 소비주 매도로 연결
- 남은 변수: 유가가 FOMC 주간에도 100달러 위에 남아 있을지 — 10/28 결정과 10/29 PCE가 판정
소비자 통계가 시장을 끌고 내린 점이 이날의 특징입니다. 미시간대 최종 10월 소비자심리는 48.0으로 예상(46.3)보다 나쁘지 않았지만 수준 자체가 바닥권이고, 1년 인플레 기대는 4.7%까지 올라 있습니다. 심리가 낮고 물가 기대가 높다는 조합은 소비 기업의 마진을 직접 압박하는 숫자라, 필수소비재가 이날 최대 낙폭 업종이 된 배경입니다.
금리·달러·유가와 FRED 2종
| 항목 | 수치·관측일 | 비교 기준 | 읽는 포인트 |
|---|---|---|---|
| 미 10년물 | 4.99% · 10/23 마감(+3.7bp) | 목요일 4.96%(약 −17bp) | 급락 뒤 되돌림 — 안전자산 쏠림 1차 진정 |
| FRED DGS10 | 4.96% · 10/22 관측 | 전일 5.13% · 1주 전 5.10% | 공식 확정치는 하루 늦게 갱신 |
| FRED DGS2 | 4.65% · 10/22 관측 | 전일 4.81% | 하루 만에 −16bp, 위험 회피 매수가 만든 단기채 급등 |
| FRED T10YIE 인플레 기대 | 2.34% · 10/23 관측 | 전일 2.32% | 유가 급등 반영 이틀 연속 상승 — FOMC 앞 불편한 숫자 |
| FRED DFF 실효금리 | 3.88% · 10/22 관측 | 9월 인상(3.75~4.00%) 후 동결 | 10/28 동결 기대 압도적(로이터 설문 10/20) |
| 달러지수 | 101.8 안팎 · 10/23 | +0.1~0.2% 상승 | 유로 1.1191달러 — 안전자산 동반 강세 |
| WTI 12월물 | 103.27달러 · 10/23 정산 | +3.8% · 주간 +2.3% | 약 5개월 만의 최고 정산, 공급 차질 우려 |
| 브렌트 | 116.72달러 · 10/23 정산 | +3.14% · 주간 +6% | AP 집계 2022년 6월 이후 최고 수준 |
| 금 | 4,007.90달러 · 10/23 정산 | −1.29% · 전일 4,060.40 | 위험 회피 최고조는 목요일 — 금요일은 소화 국면 |
금리는 목요일의 큰 그림을 되돌리며 출발했습니다. 미 10년물 국고채 금리는 목요일 약 17bp 떨어지며 4.96%까지 내려갔는데, 로이터와 AP는 이를 약 4년 만의 최대 일간 하락으로 전했습니다. 안전자산으로 이동한 돈이 국채를 사들이며 만든 급락이었고, 금요일에는 4.99%(+3.7bp)로 소폭 올라왔습니다. FRED DGS2 기준 2년물도 하루 만에 4.81%에서 4.65%로 내려앉았습니다. 하루 만에 풀렸다가 다시 조여지는 금리는 시장이 방향을 정한 것이 아니라 충격을 소환해서 소화 중이라는 신호로 읽는 편이 맞습니다.
유가가 이번 주의 진짜 주인공입니다. WTI 12월물은 103.27달러로 약 5개월 만의 최고가에 정산됐고 브렌트는 116.72달러(+3.14%)까지 올라 AP 집계 기준 2022년 6월 이후 최고 수준입니다. 미국·이스라엘과 이란의 긴장 속에서 후티의 사우디 송유관 공격과 UAE 원유 유출이 겹친 결과입니다. 문제는 물가입니다. 10년 만기 손익분기물가율(FRED T10YIE, 10/23 관측 2.34%)이 이틀 연속 올랐고 미시간 조사의 1년 인플레 기대는 4.7%입니다. 유가가 인플레 기대를 미는 속도가 연준의 12월 결정을 다시 쓰게 만들 수 있습니다.
FRED의 확정값은 하루 늦게 갱신되므로 짝을 맞춰 읽어야 합니다. 이 글에서 DGS10·DGS2·DFF는 10월 22일 관측값, T10YIE는 10월 23일 관측값이고, 시장 실시간 10년물(4.99%)과는 하루 시차가 있습니다. 한편 목요일 급등했던 금은 4,007.90달러(-1.29%)로 되돌려졌습니다. 위험 회피의 최고조는 목요일이었고 금요일은 그 충격을 갉아내는 하루였다는 해석이 자연스럽습니다.
오늘 시장을 움직인 업종
| 구분 | 업종·ETF | 등락률 | 자금 해석 |
|---|---|---|---|
| 주도 업종 | 에너지 XLE | +2.60% | WTI +3.8%·SLB 실적 겹침 — 섹터 사상 최고 종가(로이터) |
| 버팀 업종 | 기술 XLK | +0.49% | 미크론 +2.46%·AMD +1.74%·인텔 +1.72% 반등 주도 |
| 혼조 | 부동산 XLRE | +0.12% | 목요일 금리 급락의 잔여 효과 |
| 약세 업종 | 통신 XLC | −1.78% | 스페이스X 통신 진출 공포, 주간 −4.36% 누적 |
| 약세 업종 | 필수소비재 XLP | −1.92% | 미시간 심리 48·인플레 기대 4.7% — 방어주가 피해주로 |
| 약세 업종 | 금융·산업 | XLF −1.32% / XLI −1.27% | 다우 낙폭 주번 — JPM·캐터필러·골드만 하락 |
- 상대강도: 에너지 +2.60%는 S&P500 대비 +3.12%p 초과수익
- 자금 집중: 상승 업종이 에너지·기술 둘뿐 — 확산이 아니라 쏠림
- 10월 누적: 에너지·필수소비 +10%대 vs IT·통신 -5%대(CNBC) — 한 달짜리 로테이션
흥미로운 대목은 필수소비재입니다. 원래 하락장의 방어주지만 이날은 최대 낙폭 업종이었습니다. 소비자가 무너지면 방어주도 피해자가 되는 구조라는 뜻입니다. 미시간대 심리 48.0과 인플레 기대 4.7%라는 숫자가 월마트(-1.02%)·코스트코(-1.46%)·맥도날드(-1.65%)를 동시에 눌렀습니다. 반대로 유가와 실적이 겹친 에너지는 섹터 역대 최고 종가를 만들며 하락장의 유일한 승자 군이 됐습니다.
정규장 핵심 종목
| 종목 | 종가·등락·거래량 | 확인된 재료 | 시장 평균 대비 |
|---|---|---|---|
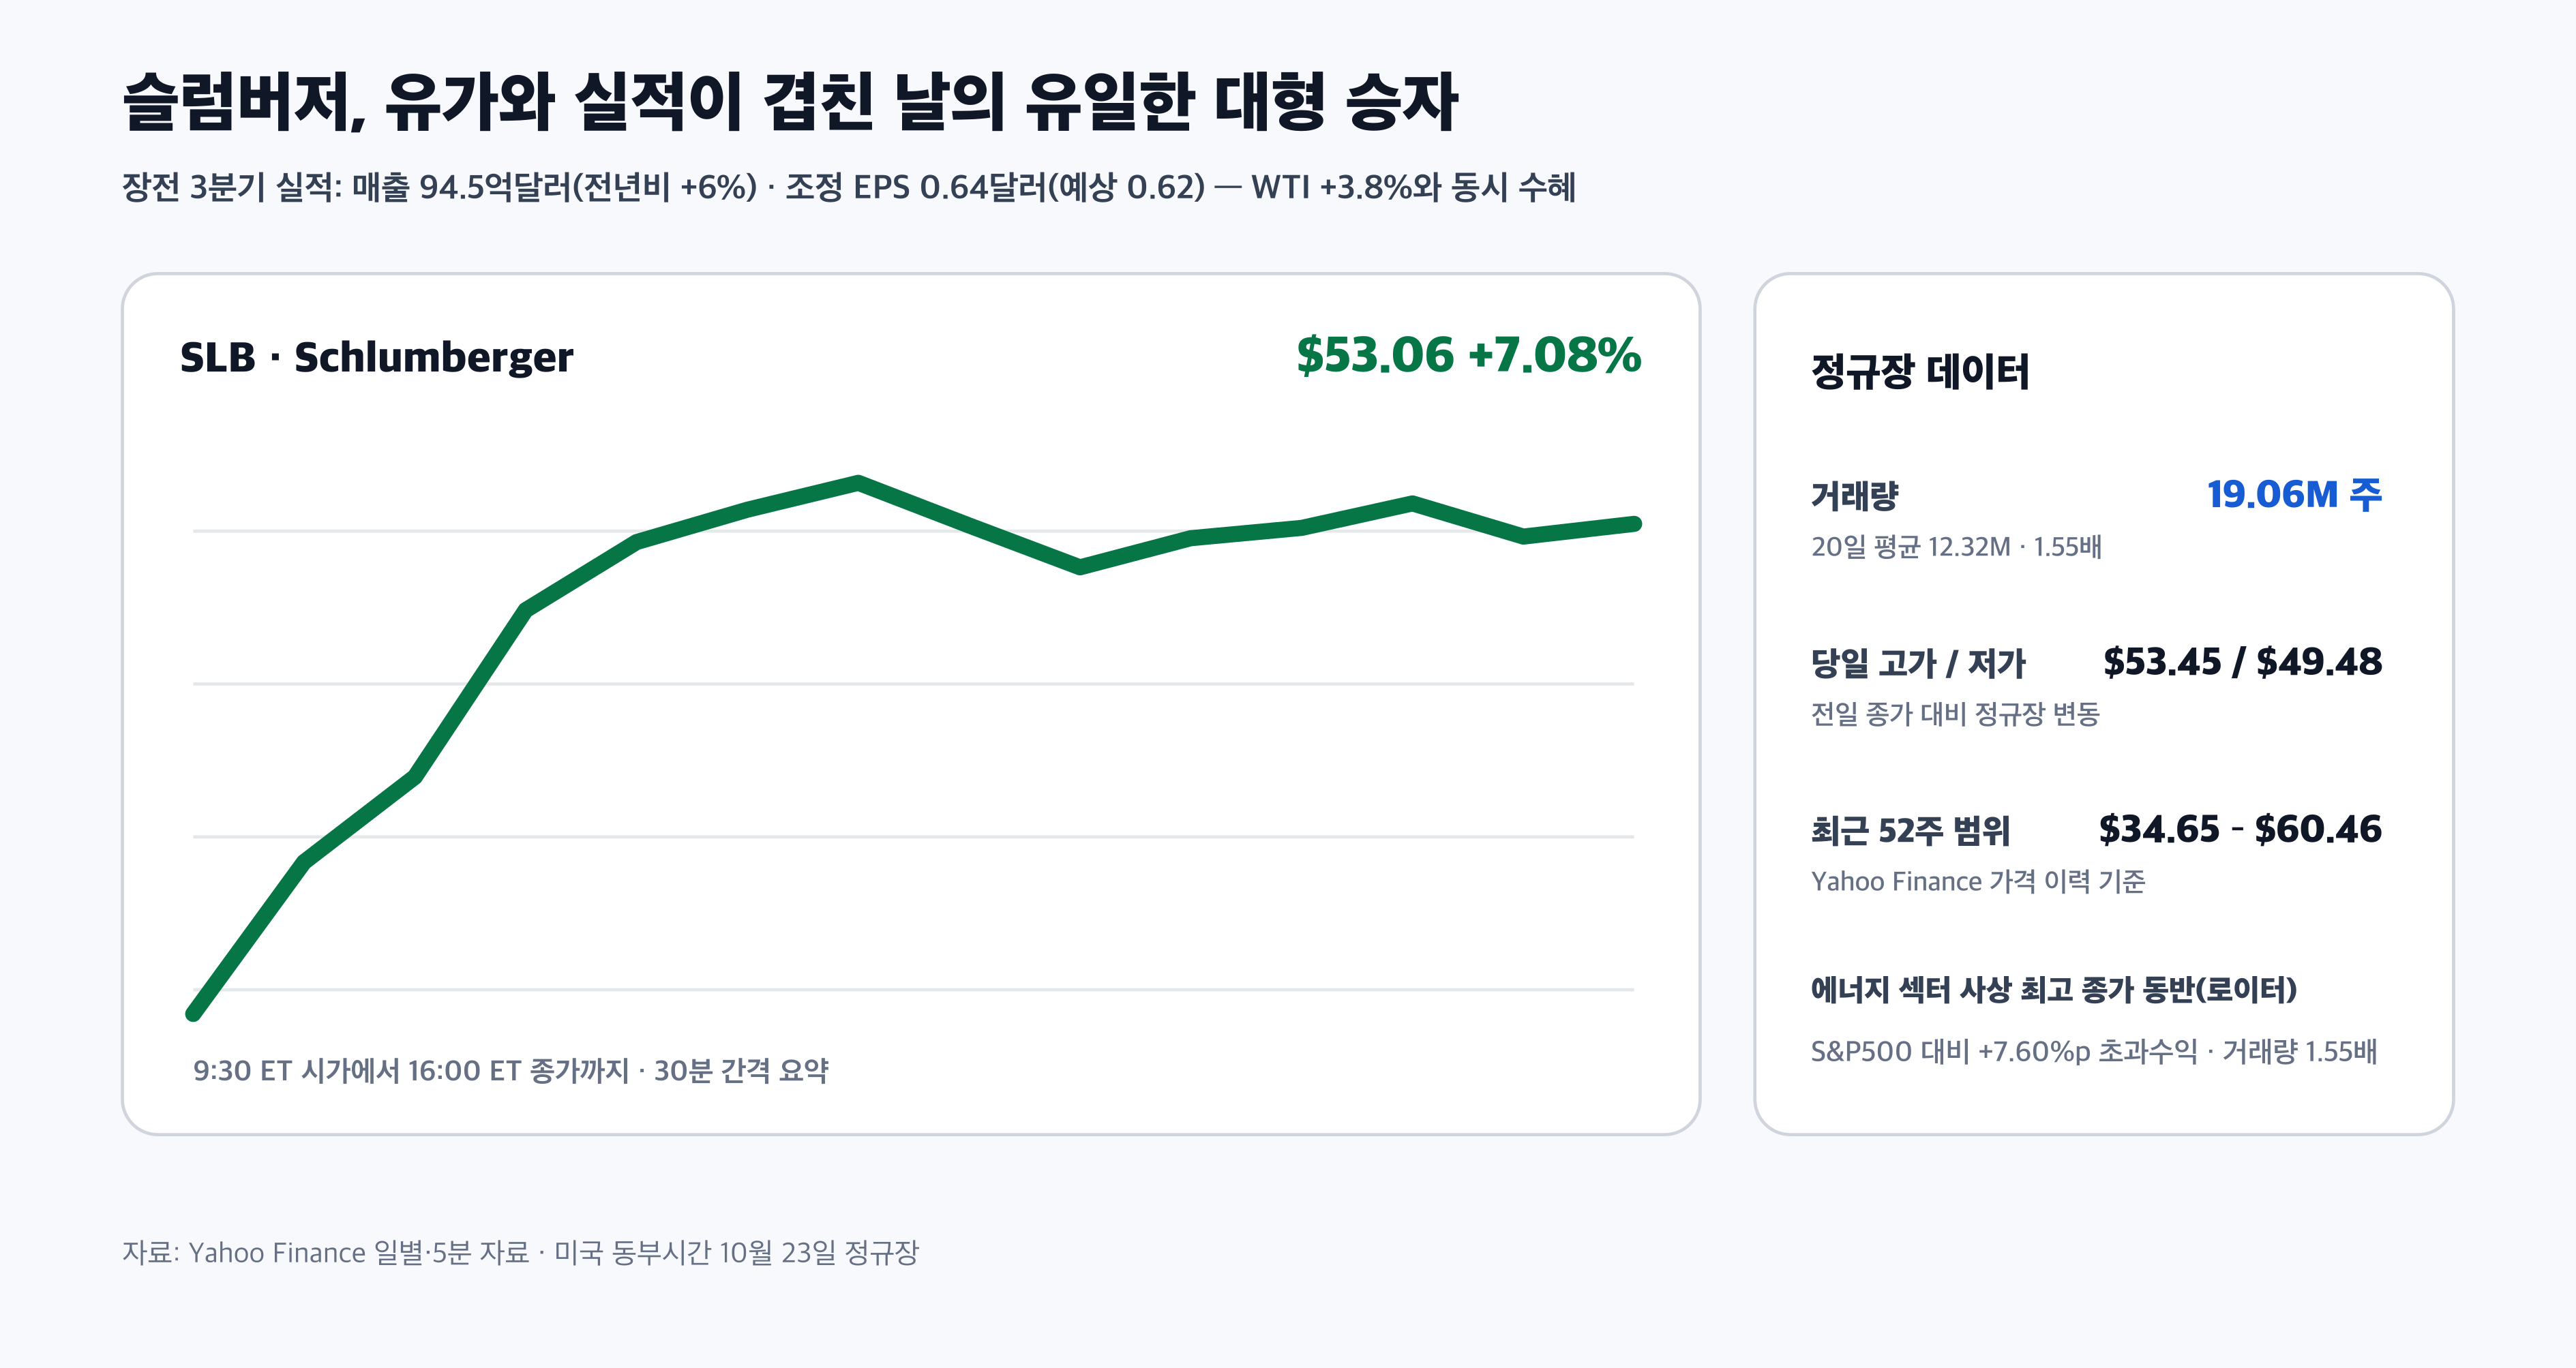
| SLB 슬럼버저 | $53.06 · +7.08% · 1.55배 | 장전 실적 beat — 매출 94.5억(+6%)·EPS 0.64(예상 0.62) | S&P500 대비 +7.60%p |
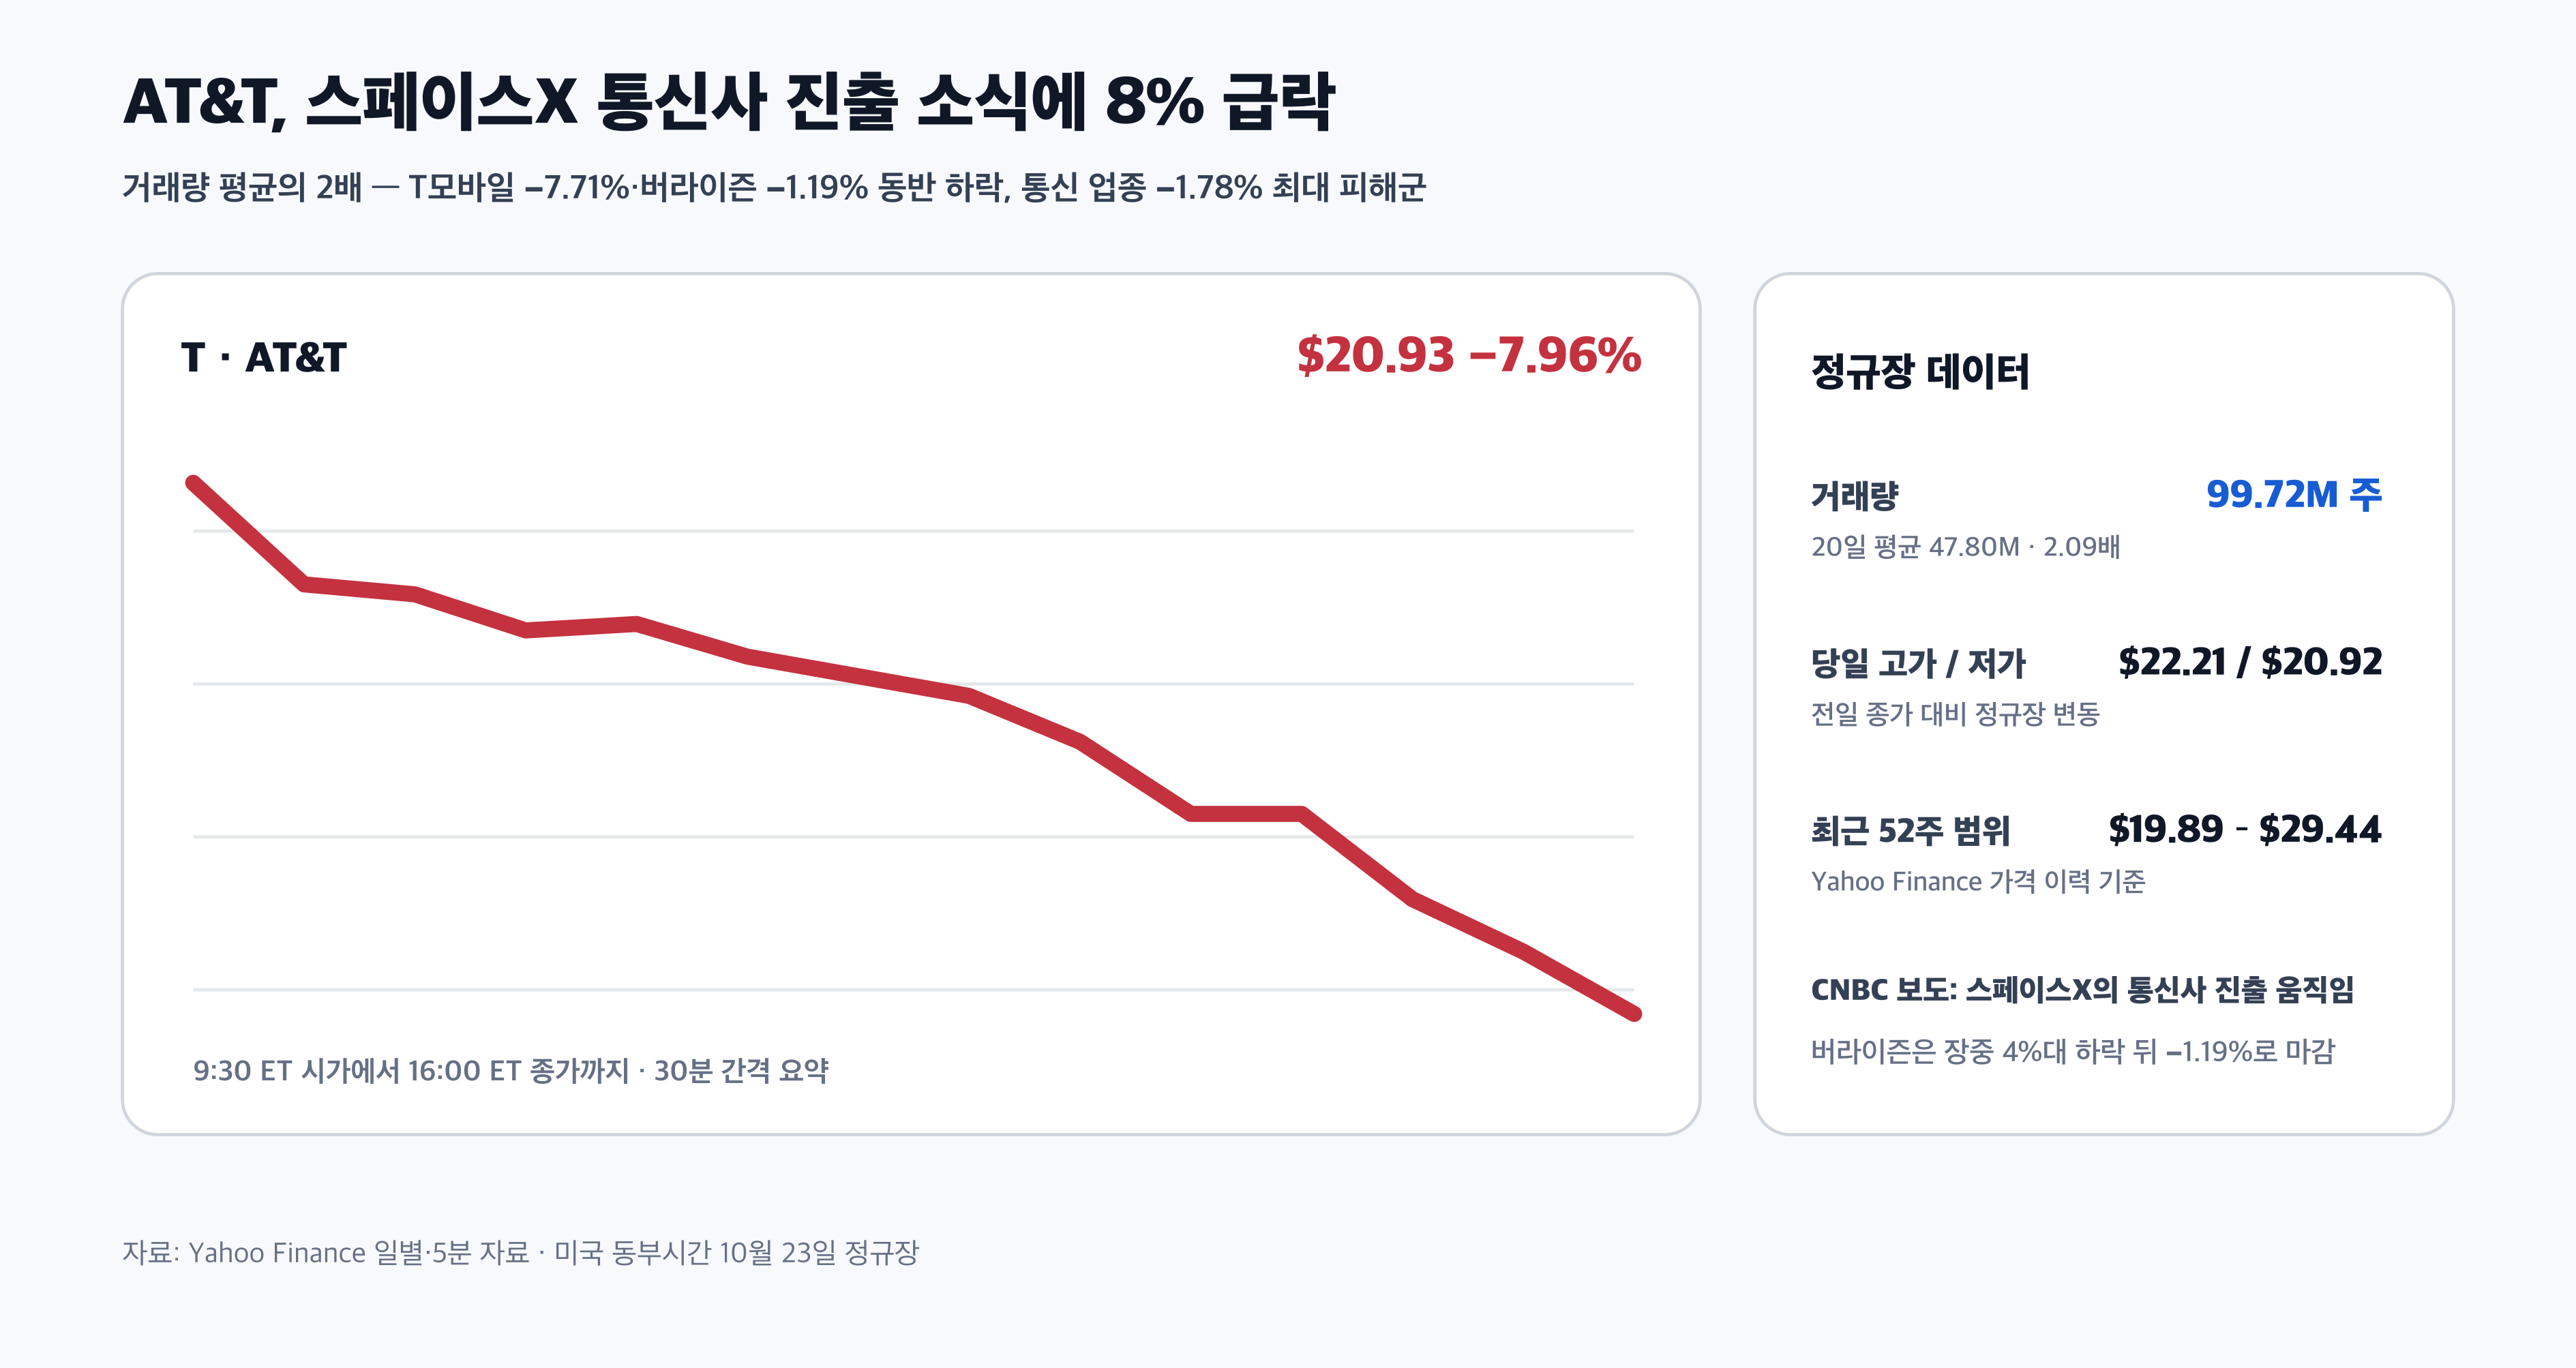
| AT&T | $20.93 · −7.96% · 2.09배 | 스페이스X의 통신사 진출 보도(CNBC) | 대비 −7.44%p · T모바일 −7.71% 동반 |
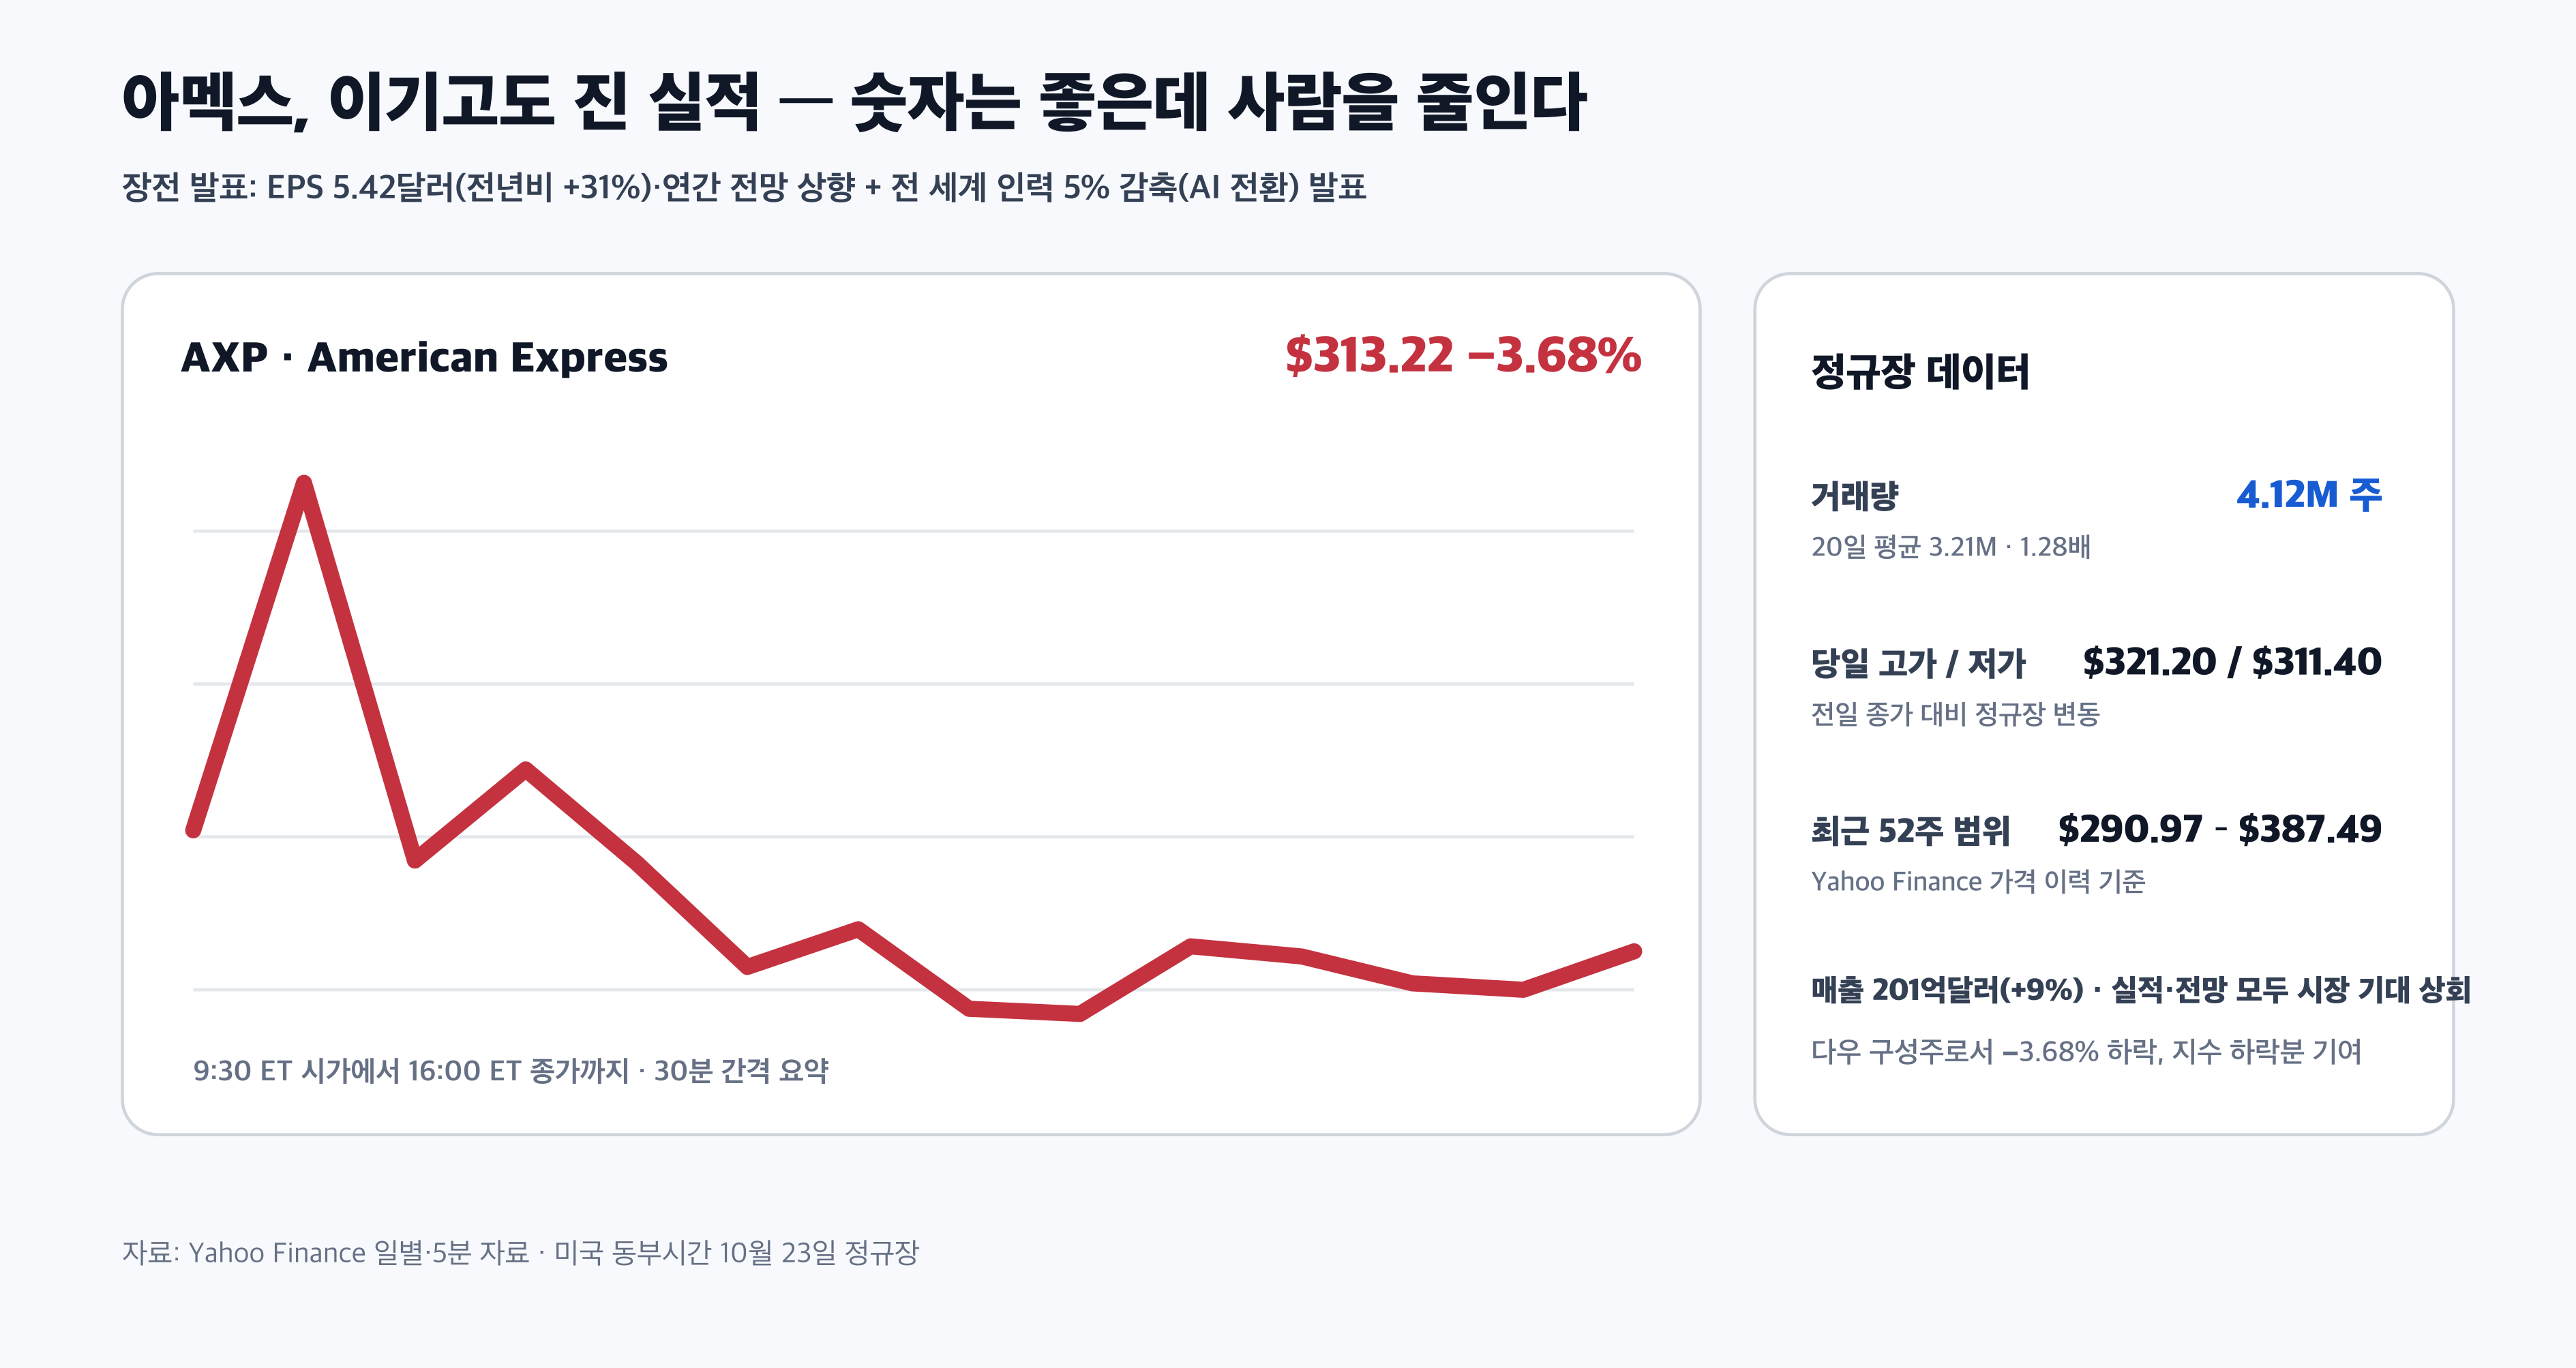
| 아멕스 | $313.22 · −3.68% · 1.28배 | EPS 5.42(+31%)·전망 상향 + 인력 5% 감축 발표 | 대비 −3.16%p · 다우 하락 기여 |
| 미크론 | $877.55 · +2.46% · 0.79배 | 목요일 SOX −6.72% 뒤 반등 분위기 주도 | 대비 +2.98%p · 한국 반도체 연결 |
| 엔비디아 | $210.96 · −0.59% · 0.76배 | Seaport 매도 의견·목표가 180달러 제시 | 대비 −0.07%p — 반등 명단에서 배제 |
슬럼버저는 이날의 얼굴입니다. 장 전에 나온 3분기 실적에서 매출 94.5억달러(전년비 +6%), 조정 주당순이익 0.64달러로 기대치(0.62달러)를 넘겼고, 같은 아침 WTI가 3.8% 급등하면서 주가는 7.08% 올라 섹터 사상 최고 종가 행렬에 동찍했습니다. 실적과 유가라는 두 개의 재료가 하루에 겹친 대형주는 이날 슬럼버저가 거의 유일했습니다.
반대편에는 통신사가 있었습니다. 스페이스X가 위성 직통 서비스를 넘어 통신사 사업으로 영역을 넓히는 움직임이라는 CNBC 보도에 AT&T는 7.96% 급락했고 T모바일도 7.71% 내렸습니다. AT&T 거래량은 평균의 2배가 넘는 9,970만주였습니다. 버라이즌은 장중 4%대까지 밀렸다가 -1.19%로 마감해 낙폭의 차이는 보였지만, 가입자 경쟁 구도가 흔들린다는 점에서 업종 전체가 매도를 받았습니다.
장 마감 후 실적과 시간외 변수
| 종목·발표 시점 | 실적·가이던스 | 반응 | 확인 기준 |
|---|---|---|---|
| 웨스턴디지털 · 목(10/22) 장 마감 후 | EPS 4.64(예상 4.09)·매출 43.8억(예상 41.4억) beat | 금요일 −2.97% | beat에도 하락 — AI 저장장치 수요 의심 연장 |
| 블룸에너지 · 목 장 마감 후 | 실적 beat | −11.24% · 거래량 2.51배 | 숫자보다 밸류에이션 심판 |
| 데커스 · 목 장 마감 후 | EPS 2.31 beat·매출 미스·연간 전망 하향 | −4.91% | 가이던스가 가격을 결정 |
| 아멕스 · 금(10/23) 장 전 | EPS·연간 전망 상향 + 전 세계 인력 5% 감축 | −3.68% | 숫자 승리를 감원 메시지가 덮침 |
| 슬럼버저 · 금 장 전 | 매출 94.5억달러(+6%)·EPS 0.64달러 beat | +7.08% | 유가와 실적이 겹친 유일한 대형 승자 |
| 금요일 장 마감 후 | 대형 실적 없음 | 시간외 특기 사항 확인 안 됨 | 다음 주 화~목 하루 151~278개사 집중 |
- 오늘 반영된 것: 목요일 장 마감 후 발표(WDC·블룸에너지·데커스)와 금요일 장 전 발표(아멕스·SLB)의 첫 정규장 반영
- 내일 반영될 것: 금요일 장 마감 후 대형 실적 없음 — 다음 주 월~목 하루 151~278개사로 이어짐
- 시간외 주의: 금요일 밤 시간외 거래는 호가가 얇고, 한국시간 토요일 오전 9시 이후 값은 이 글 범위 밖
이번 주 실적 시즌의 규칙이 선명해진 하루였습니다. 이기고도 지는 실적입니다. 웨스턴디지털은 주당순이익과 매출 모두 기대를 넘었지만 2.97% 내렸고, 블룸에너지는 실적 beat를 발표하고 11.24% 급락했습니다. 아멕스는 이익과 연간 전망을 모두 좋게 내놓고도 전 세계 인력의 5%를 줄인다는 계획을 함께 발표하자 3.68% 내렸습니다. 시장이 기업에게 요구하는 것은 이번 분기 숫자가 아니라 AI에 쓰는 돈이 언제 이익으로 돌아오는가이고, 그 답이 불명확한 기업부터 벌을 받는 국면입니다. 메타가 3분기 자유현금흐름에서 상장 후 첫 적자(-21억달러)를 기록하며 목요일 7% 급락했던 것도 같은 문제의 연장선입니다.
미국 증시가 한국장에 주는 힌트
미국 장이 한국 장에 그대로 복사되지는 않습니다. 국내 데이터는 10월 23일 15시 30분 마감 기준, 미국 데이터는 같은 날 밤 마감 기준이라 하루 시차 안에서 방향이 갈릴 수 있습니다. 먼저 국내 금요일 장부터 짚겠습니다.
| 국내 데이터 · 10/23 마감 | 수치 | 읽는 포인트 |
|---|---|---|
| 코스피 | 5,550.30 · +0.30% | 장중 −4.12%(5,305.98)에서 종가까지 V자 반등, 종가=장중 최고가 |
| 코스닥 | 751.69 · −1.62% | 대형주 반등에도 2일 연속 하락 — 코스피와 1.92%p 격차 |
| 투자자 수급 | 기관 +8,723억 vs 외국인 −약 9,900억 | 기관이 SK하이닉스 5,961억·삼성전자 1,348억 매수로 방어 |
| 주도 업종·종목 | 제약 +3.48% · SK하이닉스 +4.42% | 솔리다임 미국 상장 검토 중단 공시가 반등 방아쇠 |
| 거래대금·변동성 | 코스피 16조 4,742억 · VKOSPI 52.05 | 인버스·레버리지 ETF가 거래량 상위 석권 — 헤지 수요 잔존 |
| 밤사이 전달 지표 | EWY +1.48% · 야간선물 −0.19% | 미국 시간 한국 자산 반등 vs 야간선물 소폭 하락 — 방향 엇갈림 |
코스피의 금요일은 극적이었습니다. 목요일 밤 나스닥 -2.60%, 필라델피아반도체지수 -6.72%(마이크론 -6.26%, SK하이닉스 ADR -8.07%)를 받아 2.36% 갭하락 출발, 오전 9시 10분에는 -4.12%(5,305.98)까지 밀렸습니다. 그러나 솔리다임의 미국 상장 검토 중단 공시가 SK하이닉스를 되살리고 기관 8,723억원 순매수가 대형 반도체에 몰리며 지수는 종가 5,550.30(+0.30%)을 장중 최고가로 찍으며 마감했습니다. 다만 상승 173개 대비 하락 700개가 넘는 시장폭, 거래량 상위를 석권한 인버스·레버리지 ETF, 50을 넘긴 VKOSPI 52.05는 시장 전체의 회복이 아니라 대형주 방어전이었다고 말해 줍니다.
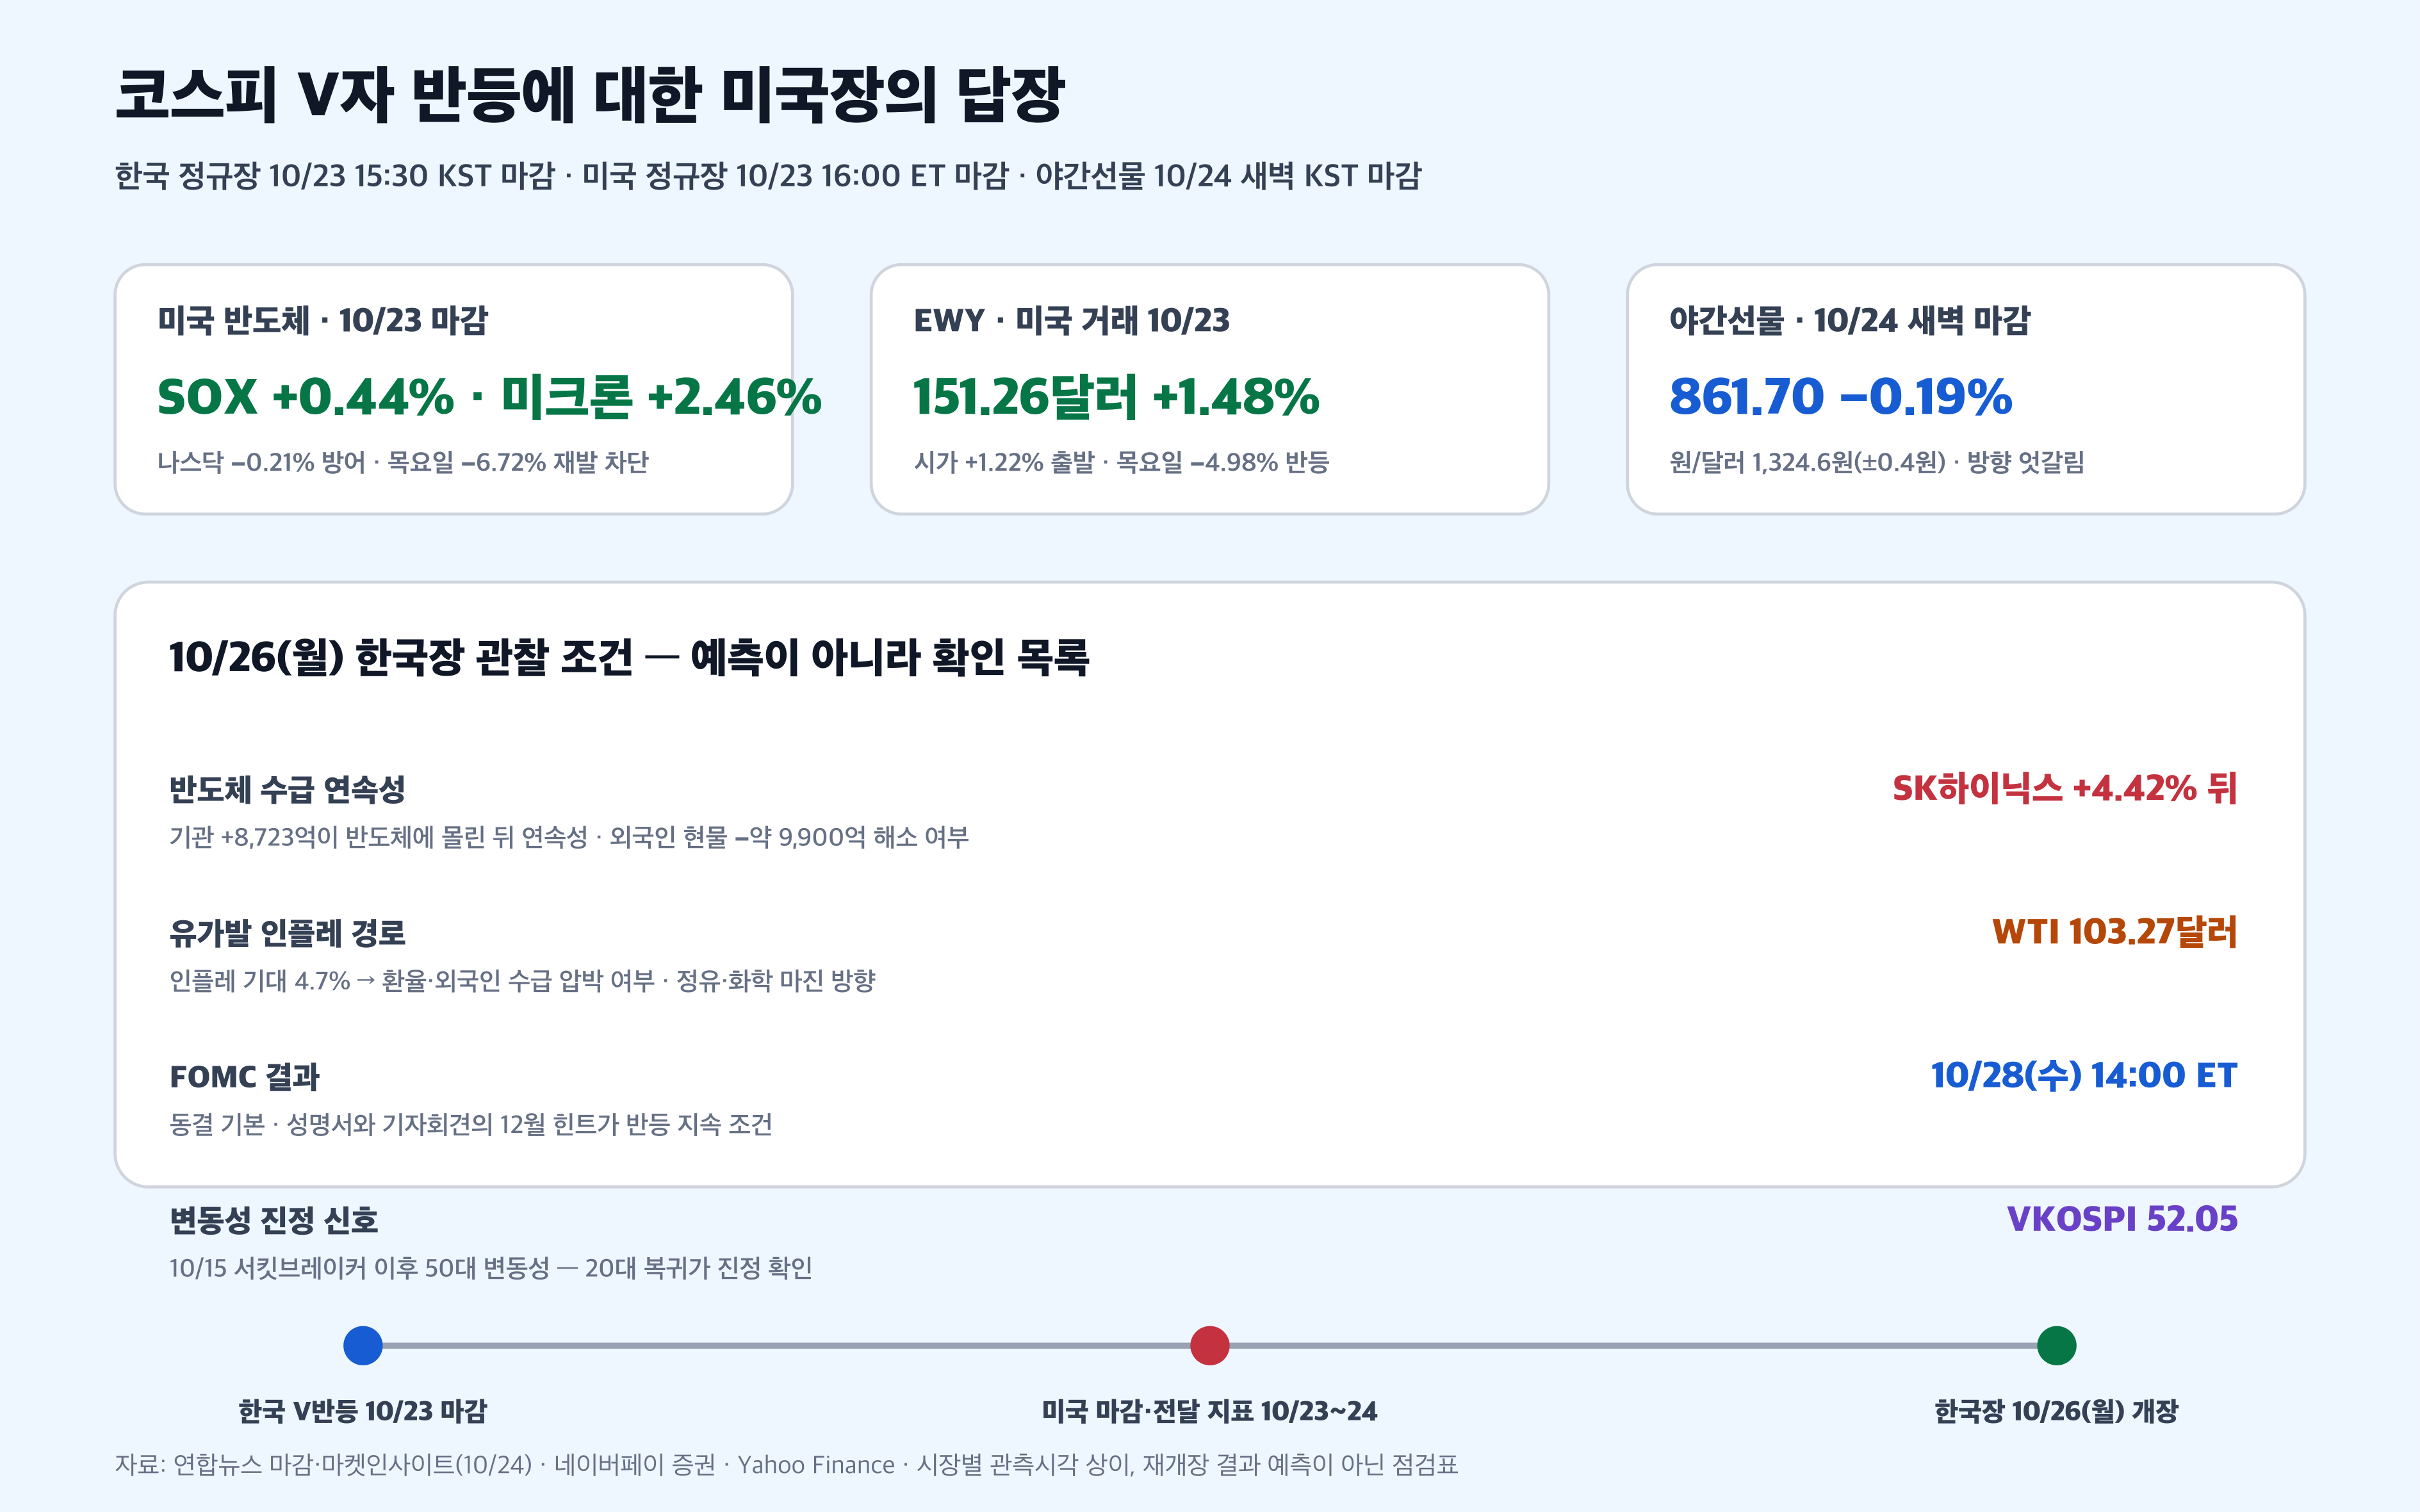
그래서 금요일 밤 미국 장이 중요했습니다. 한국의 V자 반등이 다음 주로 이어지려면 최소한 미국 반도체가 목요일 폭락의 재발을 막아야 했고, 실제로 필라델피아반도체지수는 +0.44%로 마감했습니다. 미크론 +2.46%, AMD +1.74%, 인텔 +1.72%가 함께 올랐습니다. 미국 시간에 거래되는 한국 ETF EWY는 1.48% 오른 151.26달러로 답장을 보냈고 원·달러 환율은 서울 마감 1,324.6원에서 밤사이 사실상 제자리였습니다. 다만 코스피200 야간선물(12월물)은 새벽 마감에서 0.19% 내려간 861.70을 기록해, 전달 지표끼리도 방향이 완전히 하나로 모이지는 않았습니다.
- 확인된 미국 신호: 나스닥 -0.21% 방어 · 필라델피아반도체지수 +0.44% · 미크론 +2.46%
- 전달 지표: EWY +1.48% · 야간선물 -0.19% · 원/달러 1,324.6원(전일比 +0.4원)
- 한국장 민감 구간: 반도체 수급 연속성, 유가발 환율과 외국인 현물 수급, FOMC 결과
- 예측 제한: 월요일(10/26) 한국장은 아직 열리지 않음 — 결과가 아니라 관찰 조건
10월 한 달을 돌아보면 한국과 미국의 하락은 같은 뿌리에서 출발해 다른 무게를 받았습니다. AI·반도체 집중도가 높은 코스피는 10월 2일 7,003.74에서 금요일 장중 저점 5,305.98까지 약 24%를 잃었고, 10월 15일에는 서킷브레이커(장중 거래중단)까지 발동됐습니다. 나스닥은 사상 최고 종가(10/6 27,599.79) 대비 -6.0%에 그쳤습니다. AI 밸류에이션 조정이 한국에서는 압축적으로, 미국에서는 완만하게 진행된 셈입니다. 한화투자증권 해외주식 리서치가 10월 23일자로 AI 가격 조정이 마무리 국면에 들어섰다는 전략을 냈는데, 금요일 반도체 반등은 이 프레임과 방향이 같고 나머지 시장의 75% 하락은 아직 진행형이라는 경고이기도 합니다. 반등의 순서도 같은 논리를 따릅니다. 미국 반도체가 버티고(+0.44%), EWY가 확인(+1.48%)하고, 월요일 한국 수급이 뒤따르는 구조에서, 세 고리가 모두 성립했는지는 10월 26일 시가와 외국인 현물 순매수 방향에서 확인할 수 있습니다.
다음 거래일 체크포인트
| 변수 | 기준 숫자·시각 | 확인 조건 | 한국장 연결 |
|---|---|---|---|
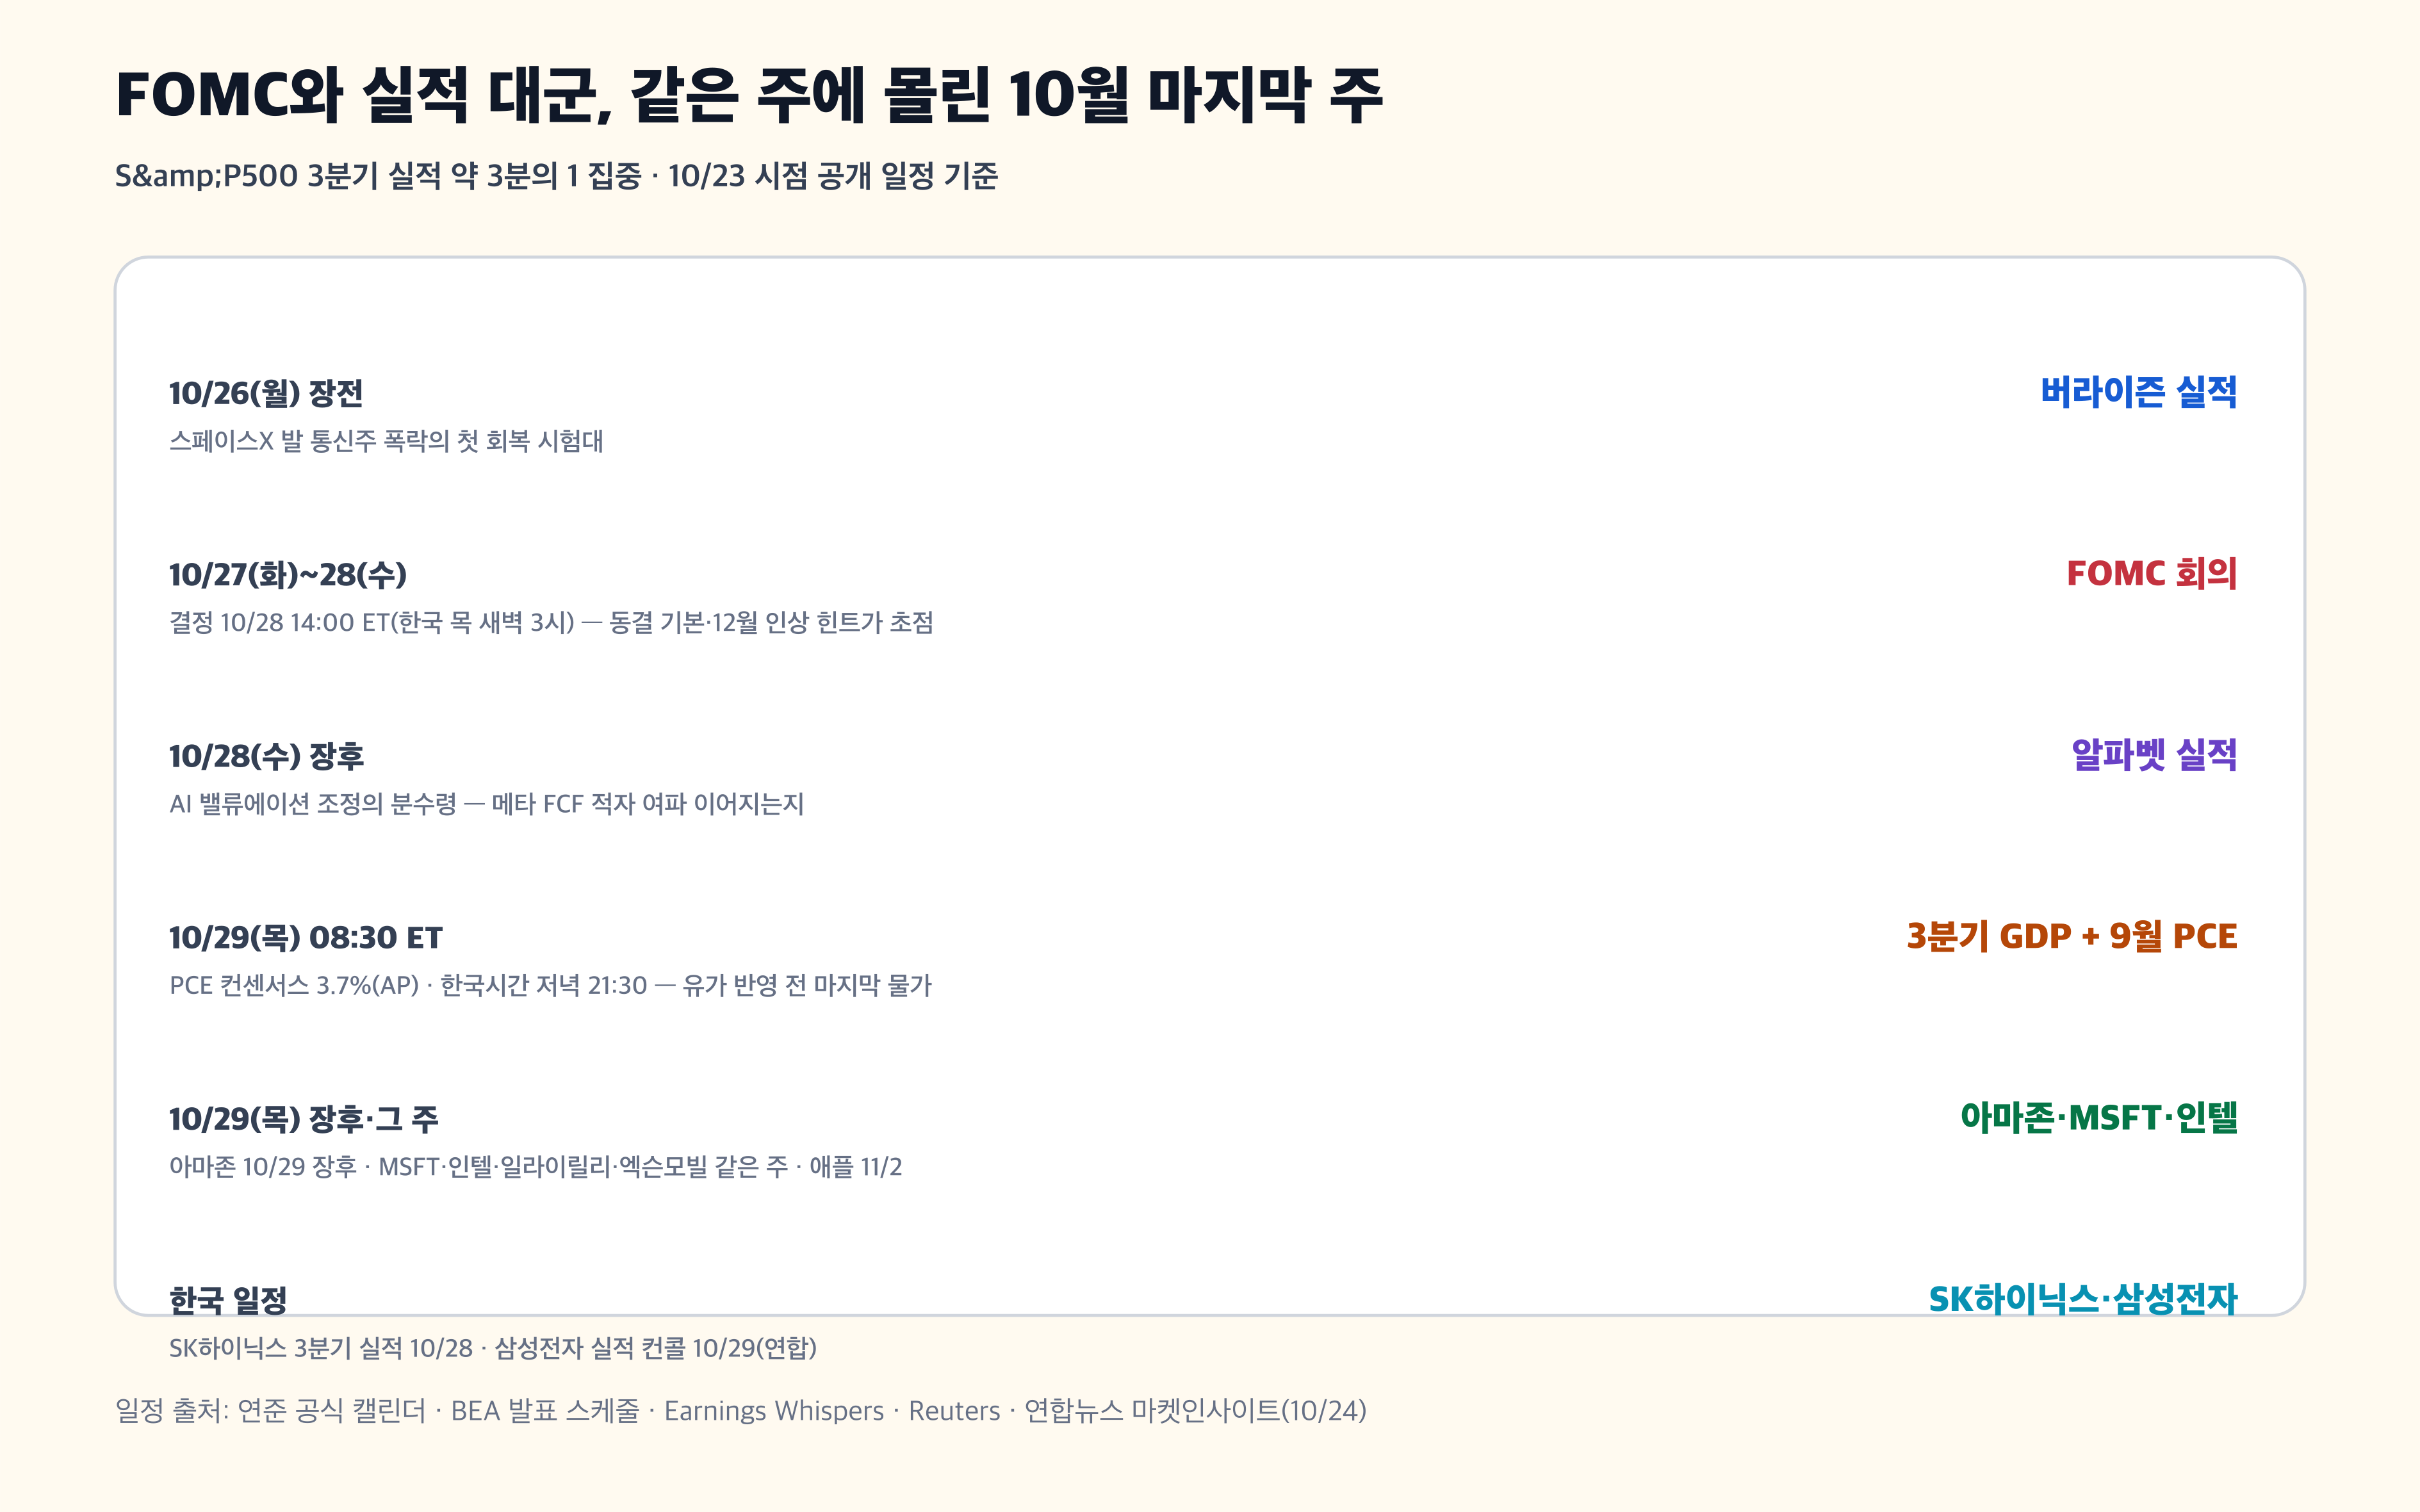
| FOMC | 10/27~28 · 결정 10/28(수) 14:00 ET | 동결 기본(로이터 설문)·12월 인상 힌트 | 한국 목 새벽 3시 — 성장주 할인율·환율 직결 |
| 3분기 GDP + 9월 PCE | 10/29(목) 08:30 ET · 한국 21:30 | PCE 컨센서스 3.7%(AP) | 물가 방향 = 외국인 수급·원화 방향 |
| 실적 대군 | S&P500 약 1/3 · 화~목 집중 | VZ 10/26, 알파벳 10/28, 아마존 10/29, MSFT·인텔 그 주 | 알파벳·MSPT AI 자본지출 답변이 조정 분수령 |
| 유가 | WTI 103.27달러 구간 | 100달러 상대 지속 여부 | 정유·화학 마진과 원화 부담 동반 |
| 한국 실적 | SK하이닉스 10/28 · 삼성전자 컨콜 10/29 | 메모리 가격·HBM 수주 방향 | 연합 마켓인사이트 일정 — 반도체 반등 검증 |
- 매크로 일정: 수요일 FOMC 결정(한국시간 목요일 새벽 3시) 뒤 목요일 저녁 3분기 GDP와 9월 PCE가 이어지는 이중 일정
- 실적 일정: 월 버라이즌 → 수 알파벳 → 목 아마존, 같은 주 MSFT·인텔·일라이릴리·엑슨모빌, 애플은 11/2 — S&P500 3분의 1이 보고하는 주간
- 한국장 관전: SK하이닉스 실적(10/28)과 삼성전자 컨콜(10/29), 유가 103달러의 환율 전이, 외국인 현물 수급 반전 여부
자주 묻는 질문
미국 증시가 10월 23일에 크게 내린 이유는?
가장 직접적인 이유는 유가입니다. WTI가 3.8% 오른 103.27달러로 5개월 만의 최고가를 찍으며 인플레이션 재점화 우려가 살아났고, 이는 곧 연준의 금리 인하 기대 축소로 이어졌습니다. 여기에 목요일 나스닥 -2.60% 급락의 여파와 미시간대 소비자심리 48.0·1년 인플레 기대 4.7%가 겹치며 소비·금융·통신이 집중 매도됐습니다. 지수는 -0.52%였지만 하락 종목 75%가 실체였습니다.
코스피 V자 반등은 다음 주에 이어지나요?
유리한 조건과 불확실이 함께 있습니다. 유리한 쪽은 금요일 밤 미국 반도체가 버틴 점(필라델피아반도체지수 +0.44%), EWY +1.48% 반등, 코스피200 주간 선물의 고평가 마감입니다. 불확실한 쪽은 외국인 현물 순매도 약 9,900억원이 이어질지, WTI 103달러가 환율과 물가를 어떻게 밀지, 그리고 10/28 FOMC 결과입니다. 야간선물이 새벽에 0.19% 내린 점도 신호가 하나로 모이지 않았다는 뜻입니다. 첫 시가와 외국인 순매수 방향에서 확인하는 편이 예측보다 안전합니다.
에너지 주만 오른 이유는 유가 때문인가요?
유가가 핵심이지만 실적도 겹쳤습니다. 후티의 사우디 공격과 UAE 원유 유출로 WTI가 103.27달러에 정산됐고, 같은 아침 슬럼버저가 3분기 매출 94.5억달러·EPS 0.64달러로 기대치를 넘기자 주가가 7.08% 급등했습니다. 에너지 섹터 전체로는 +2.5%의 사상 최고 종가였습니다. 다만 유가 급등은 화학·항공·유통 같은 원가 부담 업종에는 반대로 작용하므로, 같은 뉴스가 업종마다 다른 방향으로 흐르는 구조로 이해해야 합니다.
참고 자료
1차 뉴스와 시장 맥락
- Reuters(재배포 전문): 10/23 마감 다우 652pt 하락·유가 5개월 만의 최고
- AP(재배포): S&P500 하락 종목 75%·금융·산업 약세
- CNBC 라이브: 미시간 심리 48·인플레 기대 4.7%, 스페이스X발 통신주 폭락, VIX 20.24
- Investopedia: 상승 업종 에너지·IT 둘뿐, 업종별 등락 정리
- Reuters 설문(10/20): 10월 동결·12월 인상 우위 전망
공식 실적과 거시 통계
- SLB IR: 3분기 매출 94.5억달러·조정 EPS 0.64달러
- American Express IR: 3분기 EPS 5.42달러·연간 전망 상향
- 연준 공식 캘린더: FOMC 10/27~28 일정 · BEA: 3분기 GDP·9월 PCE 10/29 발표 일정
- FRED DGS10 · DGS2 · T10YIE: 금리·인플레 기대 공식 시계열
시장 데이터와 한국장 연결
- Yahoo Finance: 지수·ETF·종목 종가·거래량·EWY·필라델피아반도체지수
- 연합뉴스: 10/23 코스피 마감 종합 — V자 반등·수급·환율 1,324.6원
- 연합뉴스 마켓인사이트(10/24): 야간선물 -0.19%·다음 주 SK하이닉스·삼성전자 일정
- 한화투자증권 해외주식분석: 10/23 AI 가격 조정 마무리 전략·WDC 실적 플래시
- CNN: 공포·탐욕 지수 페이지(극단적 공포 구간)
지수·주가·거래량·거래량 배수는 Yahoo Finance 일별 자료를 기준으로 하고 로이터·AP·CNBC 마감 집계와 교차 확인했습니다. 금리와 인플레 기대는 FRED 관측값을, 한국 수급·업종·환율은 연합뉴스 마감 기사와 네이버페이 증권 마감 데이터를 인용했습니다. 본 글은 시장과 기업 정보를 이해하기 위한 참고 자료이며 특정 종목의 매수·매도 추천이 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.
'경제정보 > 해외 뉴스' 카테고리의 다른 글
| 미국 증시 10월 2일 마감, 고용 쇼크가 나스닥을 사상 최고권으로 (0) | 2026.10.03 |
|---|---|
| 미국 증시 9월 25일 마감, 다우 479포인트 상승 이유 (0) | 2026.09.30 |
| [9/23 미국 증시 마감] PMI 58.4·10년물 5.1%…나스닥 1.13% 하락 (0) | 2026.09.24 |


